




IPO株で大儲けしたいなぁ
そんな思いが中国で悲劇を生んでいます
2026年8月19日、上海証券取引所のハイテク市場「科創板(STAR Market)」に、中国の人型ロボットメーカーの雄「Unitree(宇樹科技)」が鳴り物入りで上場しました。
取引開始の鐘が鳴った瞬間、ついた株価は公開価格(150.8元)の7倍となる1,100元。
上場前に約1.3兆円(610億元)と評価されていた時価総額は、一瞬にして約9.3兆円へと膨れ上がりました。
しかし、その熱狂は長くは続きませんでした。
そこからわずか5営業日で株価は急落し、時価総額は約5兆円へと半減。
わずか1週間で約4兆円もの「価値」が煙のように消えてしまったのです。
- 2026.8.19上場初日
初値:1,100元(公開価格の7倍) / 時価総額:約9兆円(最高値)
- 2026.8.255営業日目
株価:600元台(約45%急落) / 時価総額:約5兆円(約4兆円が蒸発)
- 2026.9.27約1ヶ月後
株価:500元未満
上場初日の一瞬は、後から振り返れば出口のない「天井」に過ぎませんでした。
話題だけで飛びつくと、一日にして莫大な含み損を抱えてしまいます
なんで、こんなに暴落するの?
本記事では、Unitreeの衝撃的な実例や金融経済学のデータを紐解きながら、IPO投資に潜む「初値高騰の罠」の構造的リスクと、初心者投資家が大切な資産を守るための3大回避法をわかりやすく解説します。
もし、参考になったと思われたら、友人や親戚に “SNS” や “リンク” で紹介して頂けると今後の励みになります。
初値はなぜ爆発的に跳ね上がるのか?Unitree上場で起きた「需要と供給」のカラクリ
繰り返しになりますが、上海証券取引所のハイテク市場「科創板(STAR Market)」に上場した人型ロボットメーカー「Unitree(宇樹科技)」の株価は、取引開始直後に公開価格(150.8元)の7倍となる1,100元へと急騰しました。
株価の急騰というと「企業の業績や将来性への期待」と思われがちですが、上場初日に起きる異様なまでの値上がり(初値高騰)の真相は、もっと単純な「需要と供給の極端な不均衡」にあります。
市場で何が起きていたのか、3つの構造的理由から紐解いていきましょう。
【原因1】買いたい投資家が殺到する「異常な需要過多」
IPO株が上場直後に暴騰する最大の理由は、「事前抽選に外れた」膨大な投資家の買い注文が一気に市場へ流れ込むためです。
Unitreeの上場時には、事前の購入申し込みで歴史的なフィーバーが発生しました。
中国の個人向けIPO抽選は手付金不要(ノーリスクで応募可能)で参加できる仕組みであるため、当たりくじを求めて個人投資家が殺到したのです。
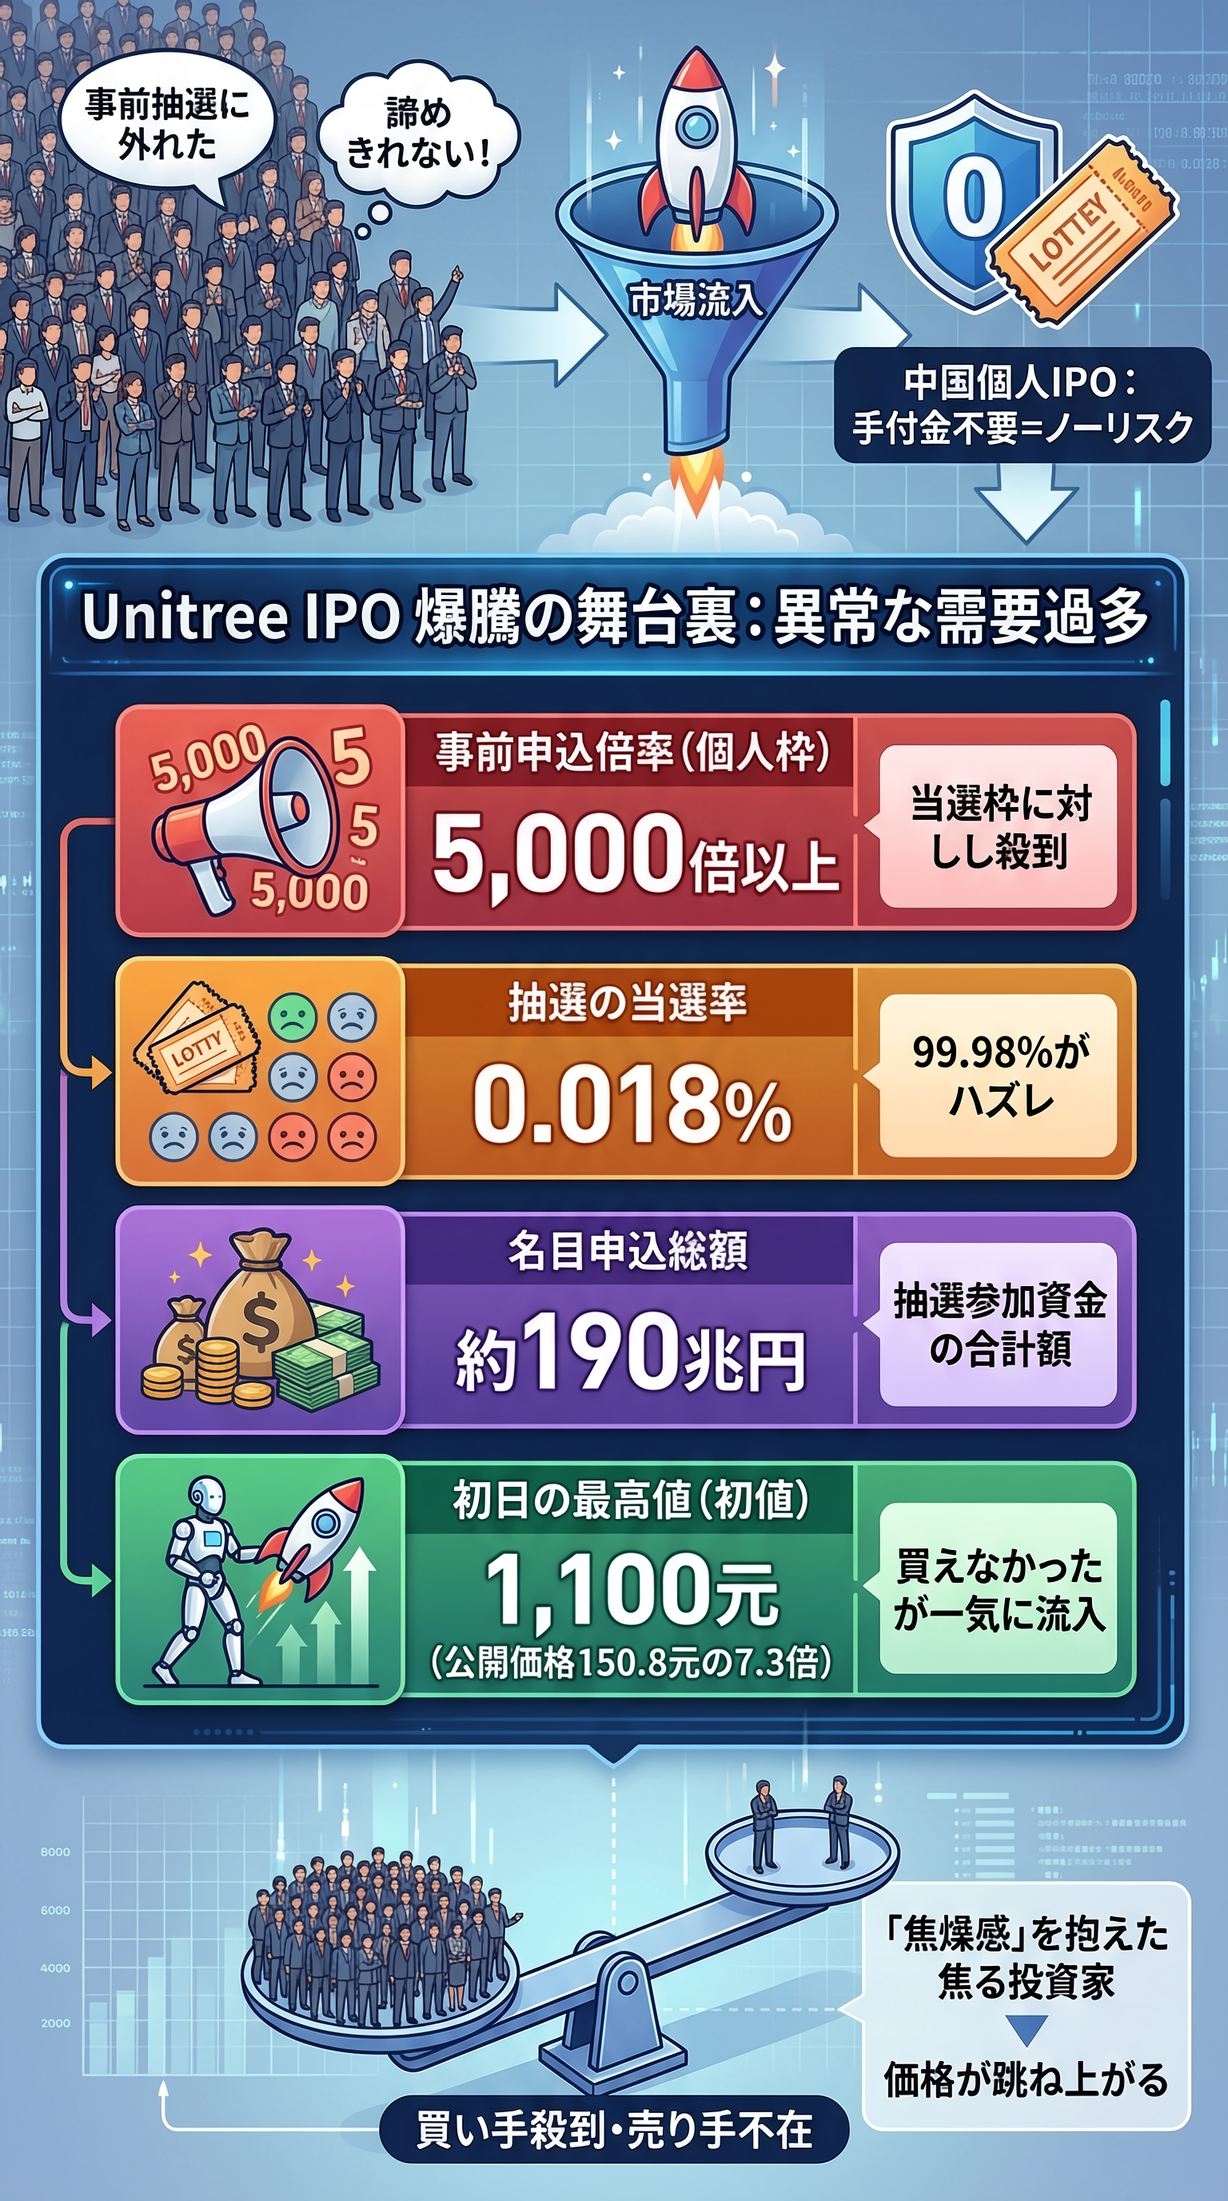
| 項目 | 具体的な数値 | 意味・影響 |
|---|---|---|
| 事前申込倍率(個人枠) | 5,000倍以上 | 当選枠に対して5,000倍以上の応募が殺到 |
| 抽選の当選率 | 0.018% (約5,500人に1人) | 99.98%の投資家がハズレを経験 |
| 名目申込総額 | 約190兆円 | 抽選に参加した資金の合計額 |
| 初日の最高値(初値) | 1,100元 (公開価格150.8元の7.3倍) | 買えなかった資金が初日に一気に流入 |
このように、「事前に買えなかったが諦めきれない」という焦燥感を抱えた投資家による膨大な買い需要が上場直後の市場へ一気に押し寄せました。
【原因2】買える株が圧倒的に少ない「極端な供給不足」
需要が爆発的に膨らむ一方で、上場初日に市場で実際に売買できる株式の量(浮動株)が極めて限定的でした。
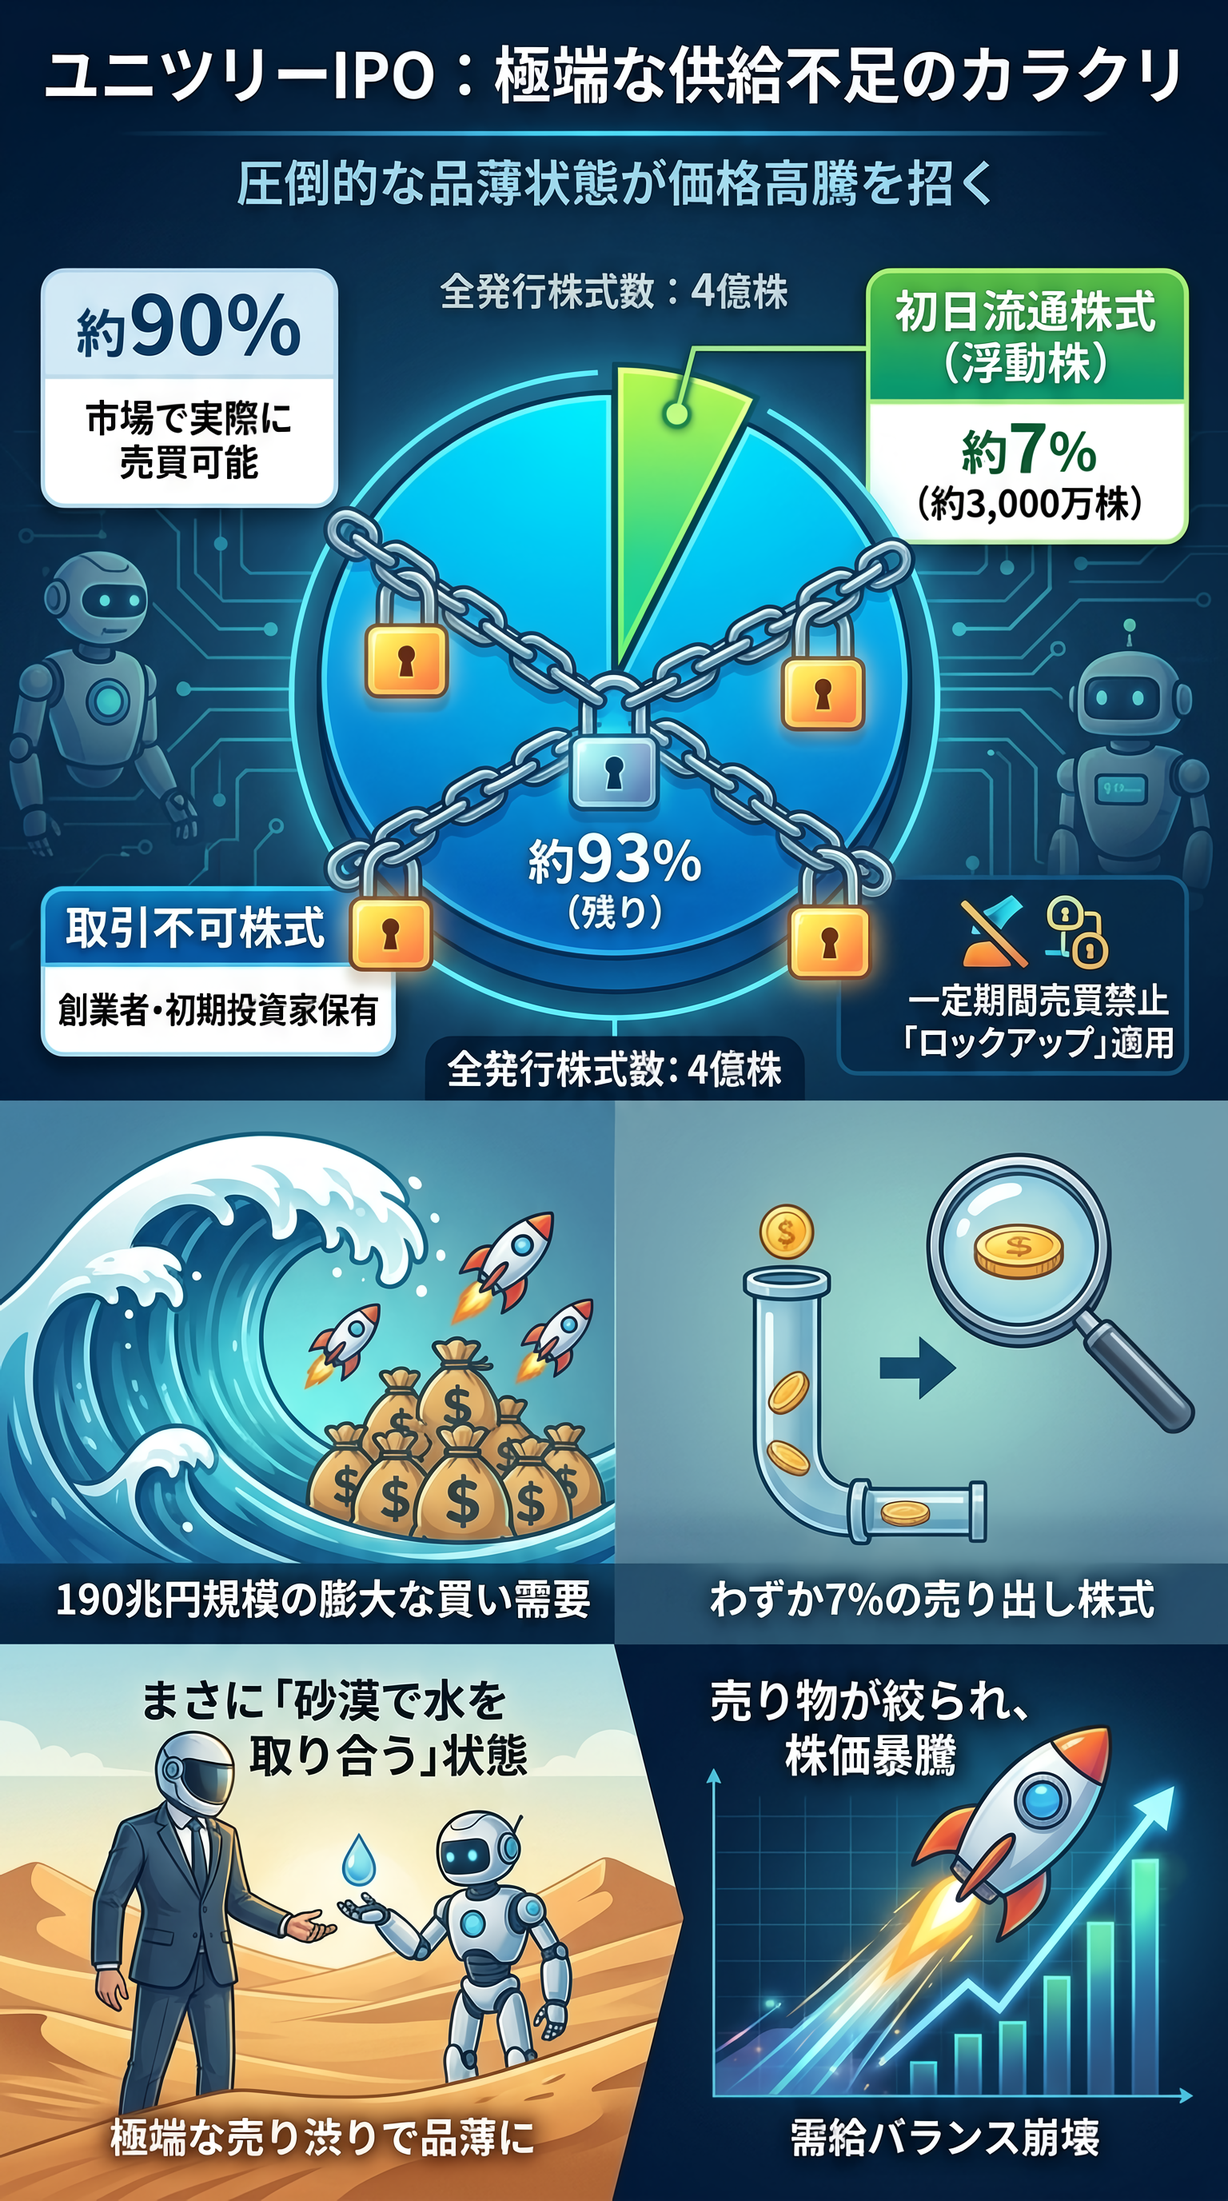
創業者や初期のベンチャーキャピタルなどが保有する93%の株式には、一定期間売買を禁止する「ロックアップ(売却制限)」がかけられています。
そのため、190兆円規模の膨大な買い需要に対して、売り出されている株はわずか7%分しか存在しない状態となりました。
まさに「砂漠で水を取り合う」ような極端な売り渋り状態が生まれたのです。
【原因3】株価の暴走を止められない「制度上の理由」
3つ目の理由は、取引所におけるルールや市場環境といった制度的な要因です。
通常であれば過熱感を抑えるブレーキ役となる仕組みが、上場直後の5日間は機能しませんでした。
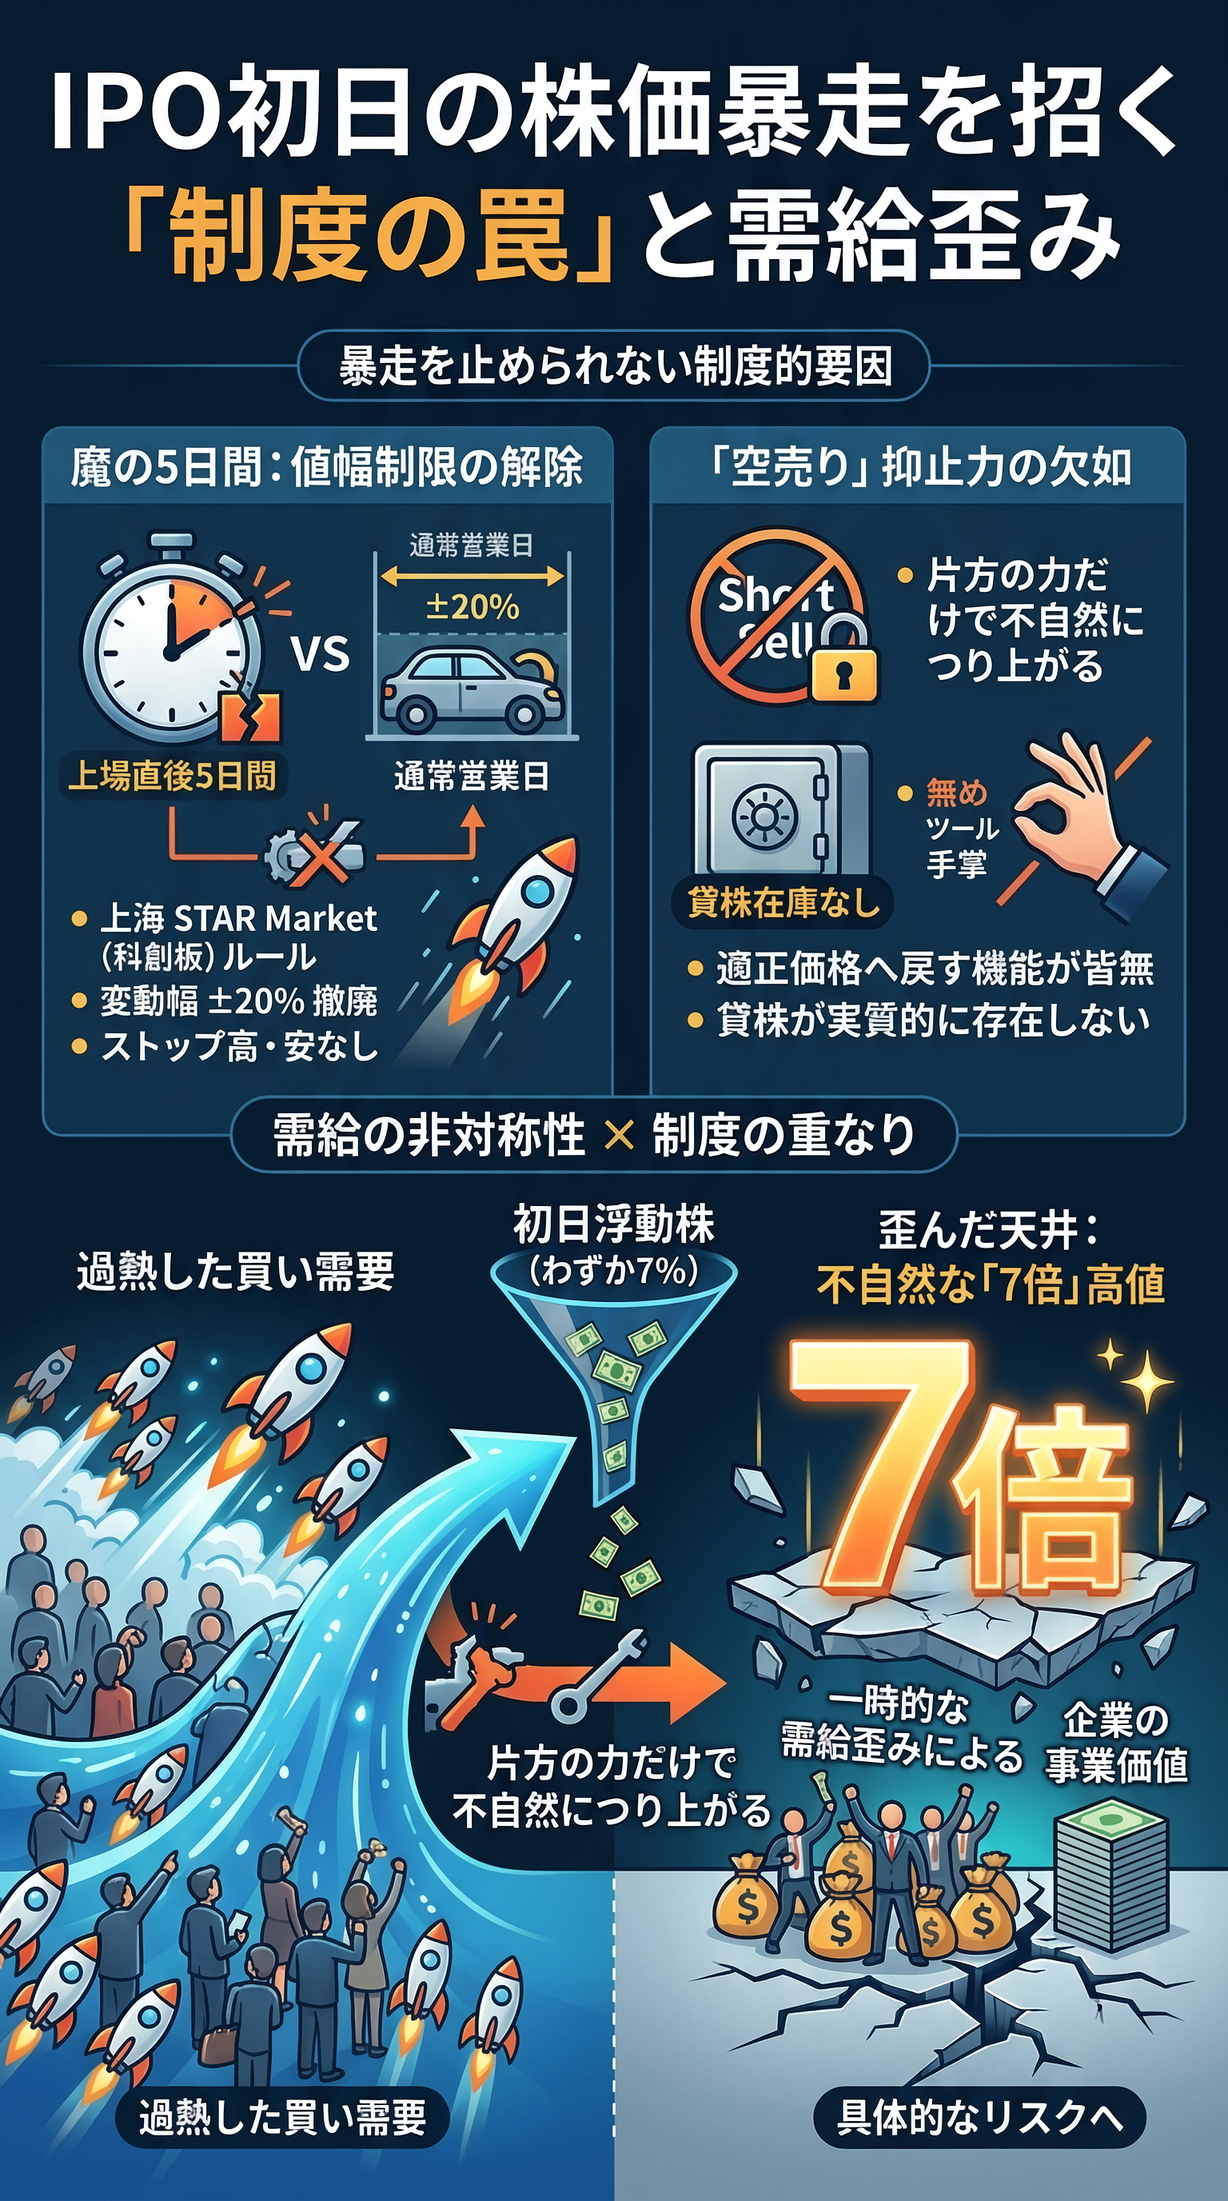
このような「需要と供給の非対称性」に市場ルールが重なった結果、片方の力だけで株価が不自然につり上がる現象が発生したのです。
この株価の高騰は、企業の事業価値ではなく、一時的な需給の歪みが生み出した「歪んだ天井」に過ぎませんでした。
IPOの「初値高騰」に潜む3つの構造リスクとは?
でも、一日で7倍へ急騰する相場に乗ってみたいなぁ
…華やかな相場には、一般投資家への罠が隠されています
熱狂するIPOの裏には、後から参入する一般投資家が大きな損を抱え込む「3つの構造的な罠」が仕掛けられています。
なぜ、初日の熱狂に飛びついた投資家だけが大きな損失を被り、上場後も株価の上昇が重くなってしまうのか。
その裏にある冷徹な仕組みを解説します。
【リスク1】一般投資家だけが損をする「利益の非対称性」と「オーバーハング」
IPO投資において最も残酷な構造は、「誰が利益を得て、誰がリスクを背負っているか」のアンバランスさです。
公開価格で事前に株を購入できた初期株主や企業、当選した一部の投資家は大きな利益を得ますが、上場初日に市場で高値を掴んだ「セカンダリー投資家(一般投資家)」だけが一方的に資産を減らす仕組みになっています。
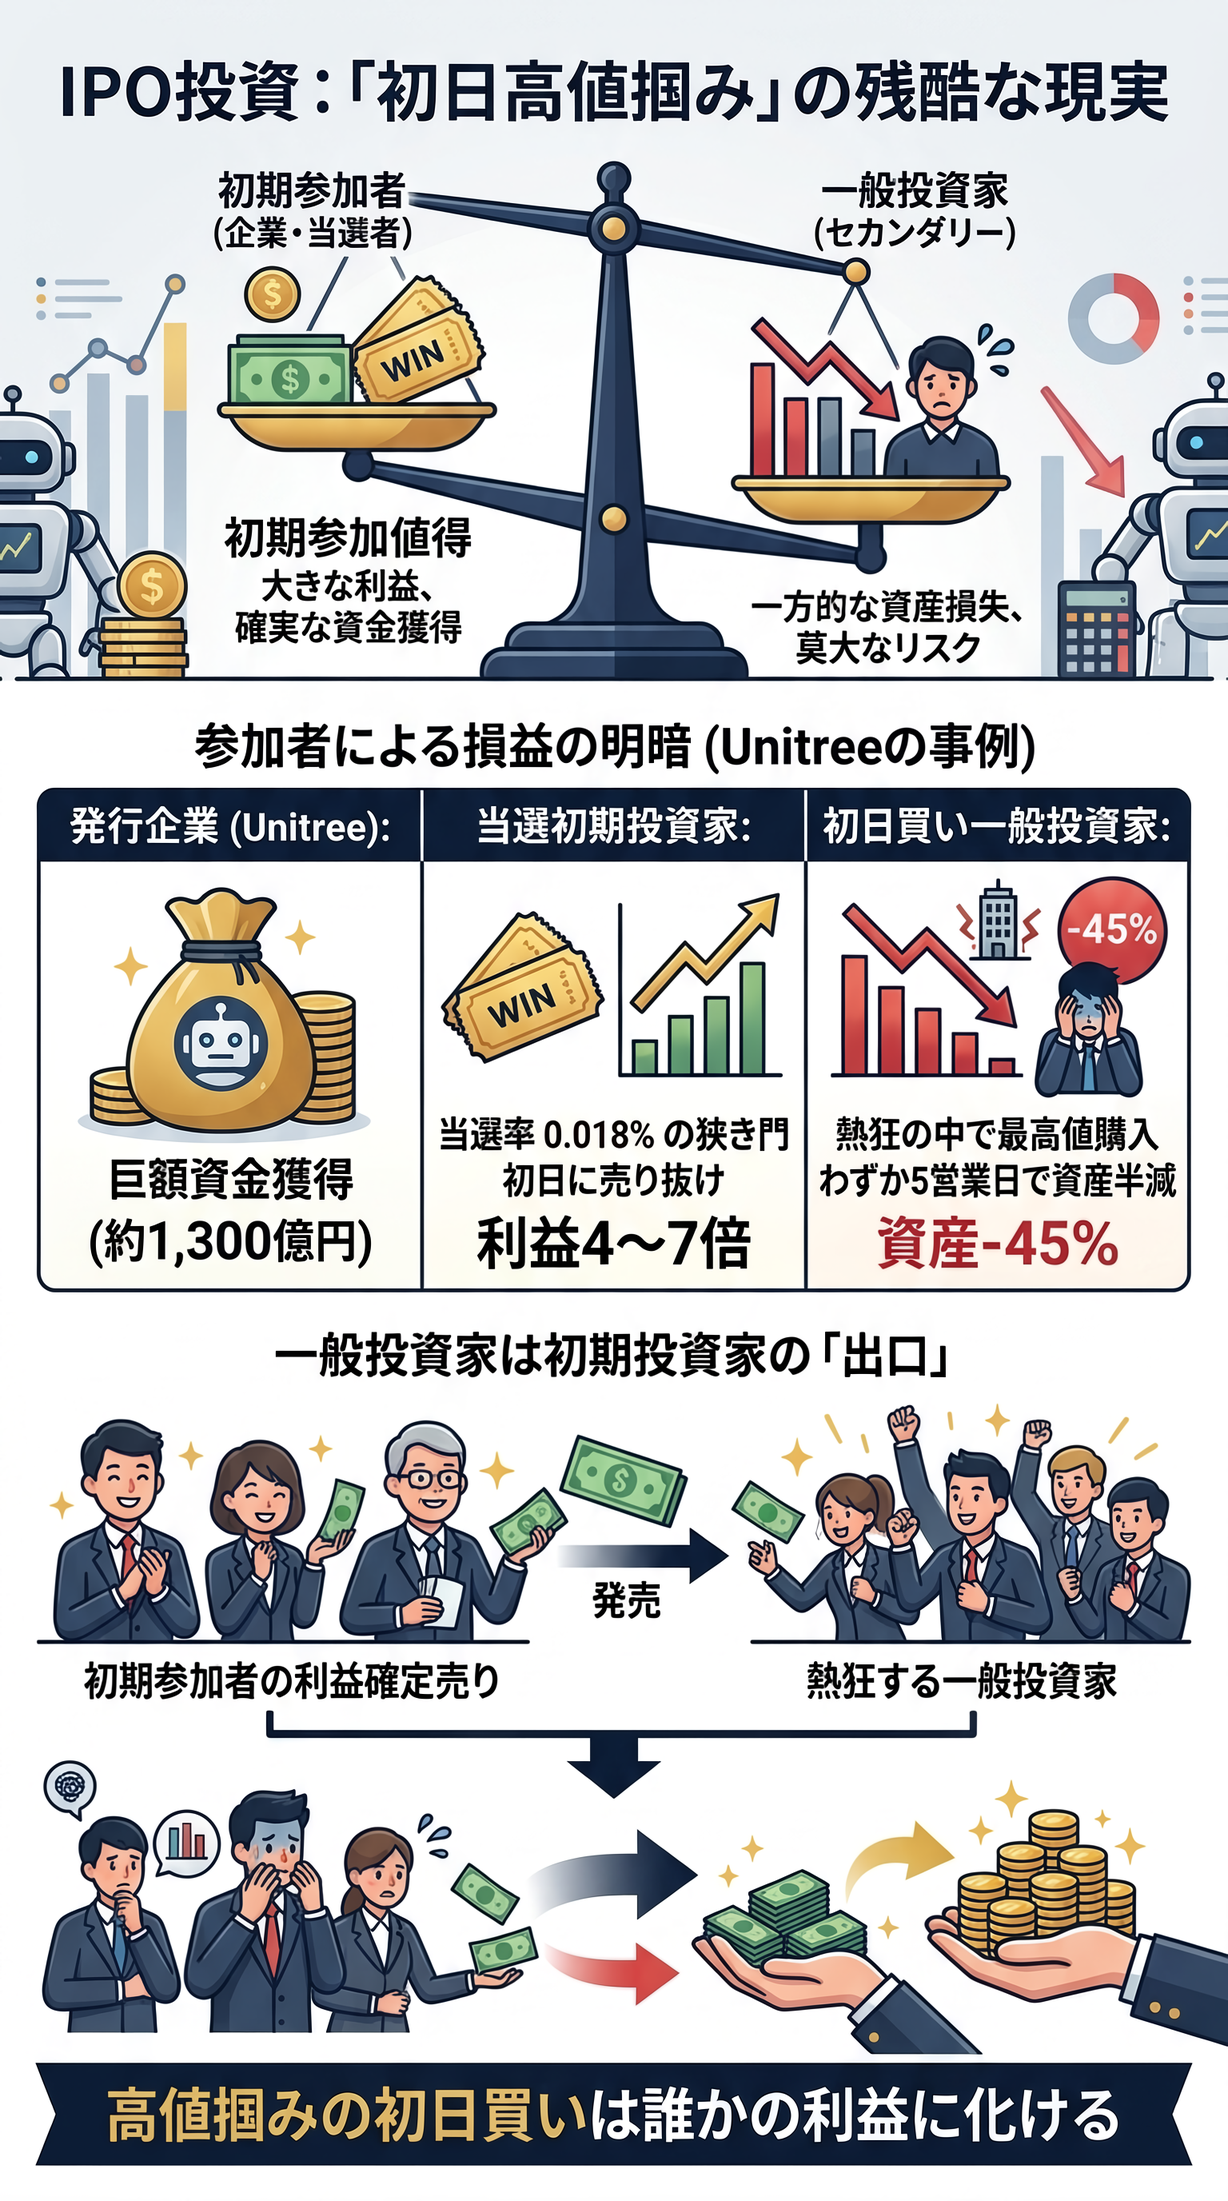
| 参加者 | 結果・損益 | 株価・資金の動き |
|---|---|---|
| 発行企業 (Unitree) | 大成功 (約1,300億円獲得) | 公開価格(150.8元)に基づき、事業資金として約61億元(約1,300億円)を手堅く確保。 |
| 当選した初期投資家 | 大儲け (4倍〜7倍の利益) | 0.018%の狭き門を突破して150.8元で入手。初日(1,100元)に売り抜ければ最大7倍超の巨額利益。 |
| 初日に買った投資家 | 大損 (5日間で資産が45%減少) | 熱狂の中で最高値(1,100元付近)で購入。わずか5営業日で株価が600元台まで暴落し、半値近くを失う。 |
初日の高値で株を購入した一般投資家は、初期投資家たちの莫大な利益を支える「出口(売り相手)」として利用されてしまうのが、この罠の正体です。
ロックアップ解除がもたらす将来の売り圧力(オーバーハング)
急落後に押し目買いすれば儲かるの?
将来的な大きな売りで上昇する可能性は小さいです
新規上場株には「将来、大量の売り物が市場になだれ込んでくる」という構造的リスクが待ち受けています。
これを専門用語で「オーバーハング」と呼びます。
上場初日に取引できる株式(浮動株)は、全発行株式数(4億株)のわずか約7%(約3,000万株)に過ぎませんでした。
残りの93%は、創創業社やベンチャーキャピタル(VC)などの既存株主が保有しており、上場直後の売り崩しを防ぐための「ロックアップ(売却制限ルール)」によって売却が禁じられていました。
しかし、このロックアップは、あらかじめ定められた期間が過ぎると段階的に解除され、未売却の93%の株が市場へ流出し始めます。
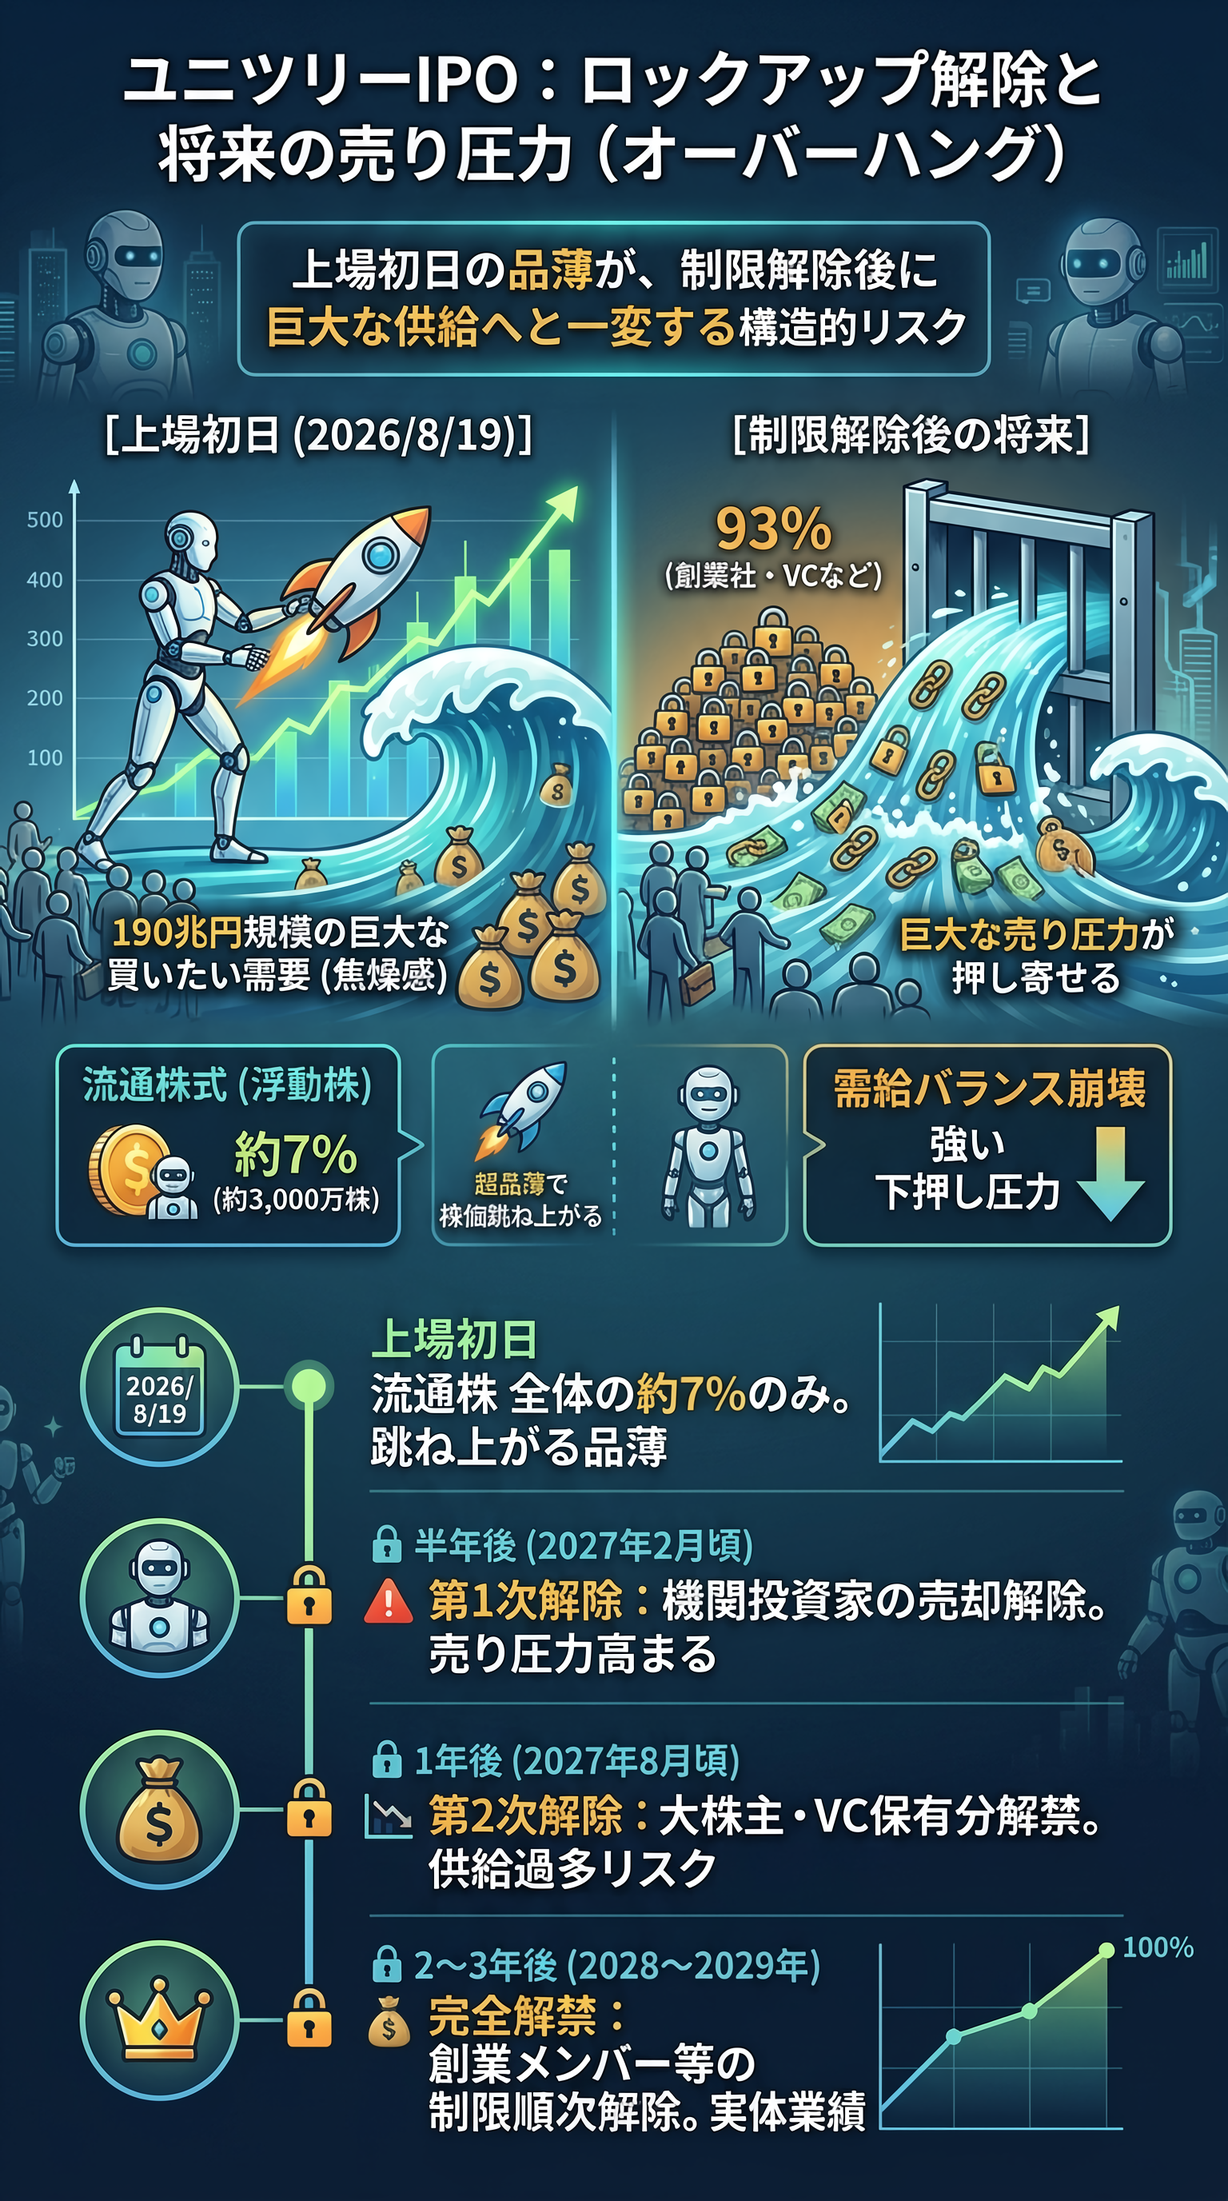
- 2026.8.19上場初日
流通株:全体の約 7%(約3,000万株)のみ売買可能
超品薄で株価が跳ね上がる - 翌年2月頃上場から半年後
第1次解除:機関投資家などの売却制限が解除
売り圧力が一気に高まる - 翌年8月頃上場から1年後
第2次解除:大株主やVC保有分の売却が解禁
供給過多による下落リスク - 2028~2029上場から2〜3年後
完全解禁:創業メンバー等の制限が順次解除
株価は「実体業績」へ収束していく
これまで市場に出てこなかった膨大な株式が一気に売り出されると、需給バランスは一転して悪化します。
そのため、業績がよほど急成長しない限り、株価には強い下押し圧力がかかり続けることになります。
【リスク2】決算発表の罠:株価が下がったのにPERが上がる「逆転現象」の理由
上場後に株価が大きく下がると「割安になったのでは?」と買いたくなりますが、ここにも大きな罠が潜んでいます。
人型ロボット大手・Unitree(宇樹科技)の事例では、上場後の決算発表で売上減少が発覚したことで、株価が下落しているにもかかわらずPER(株価収益率)が逆に上昇(割高化)するという現象が発生しました。
株価(分子)÷1株あたりの利益(分母)
| 評価 | 株価 | 業績 | PER (株価 ÷ 利益) | 誤解と現実 |
|---|---|---|---|---|
| 上場直後 | 最高値 (1,100元) | 楽観的な成長予想(高水準) | 219倍(※同業平均38年分の5倍以上) | 「将来性があるから高値でも買う」と期待過剰 |
| 決算開示後 | 急落 (600元台 / -45%) | 大幅減少(利益が50%以上減) | 850倍 | 「半値になって割安」は錯覚。実体はさらに割高化 |
株価が45%下がっても、利益が50%以上減ってしまえば、その株は「以前よりも利益に対して割高な状態」に陥ります。
これが株価下落時のPER上昇の正体です。
【リスク3】学術研究が証明する「IPO後の長期的アンダーパフォーマンス」
「初値で高騰した銘柄は、その後も成長し続けるのではないか?」という淡い期待は、膨大な過去データに基づく学術研究によって否定されています。
米国や日本の株式市場を対象とした数々の論文では、「初値が大きく騰落したIPO銘柄ほど、上場後の長期的な株価パフォーマンスが市場平均を著しく下回る」という現実が実証されています。
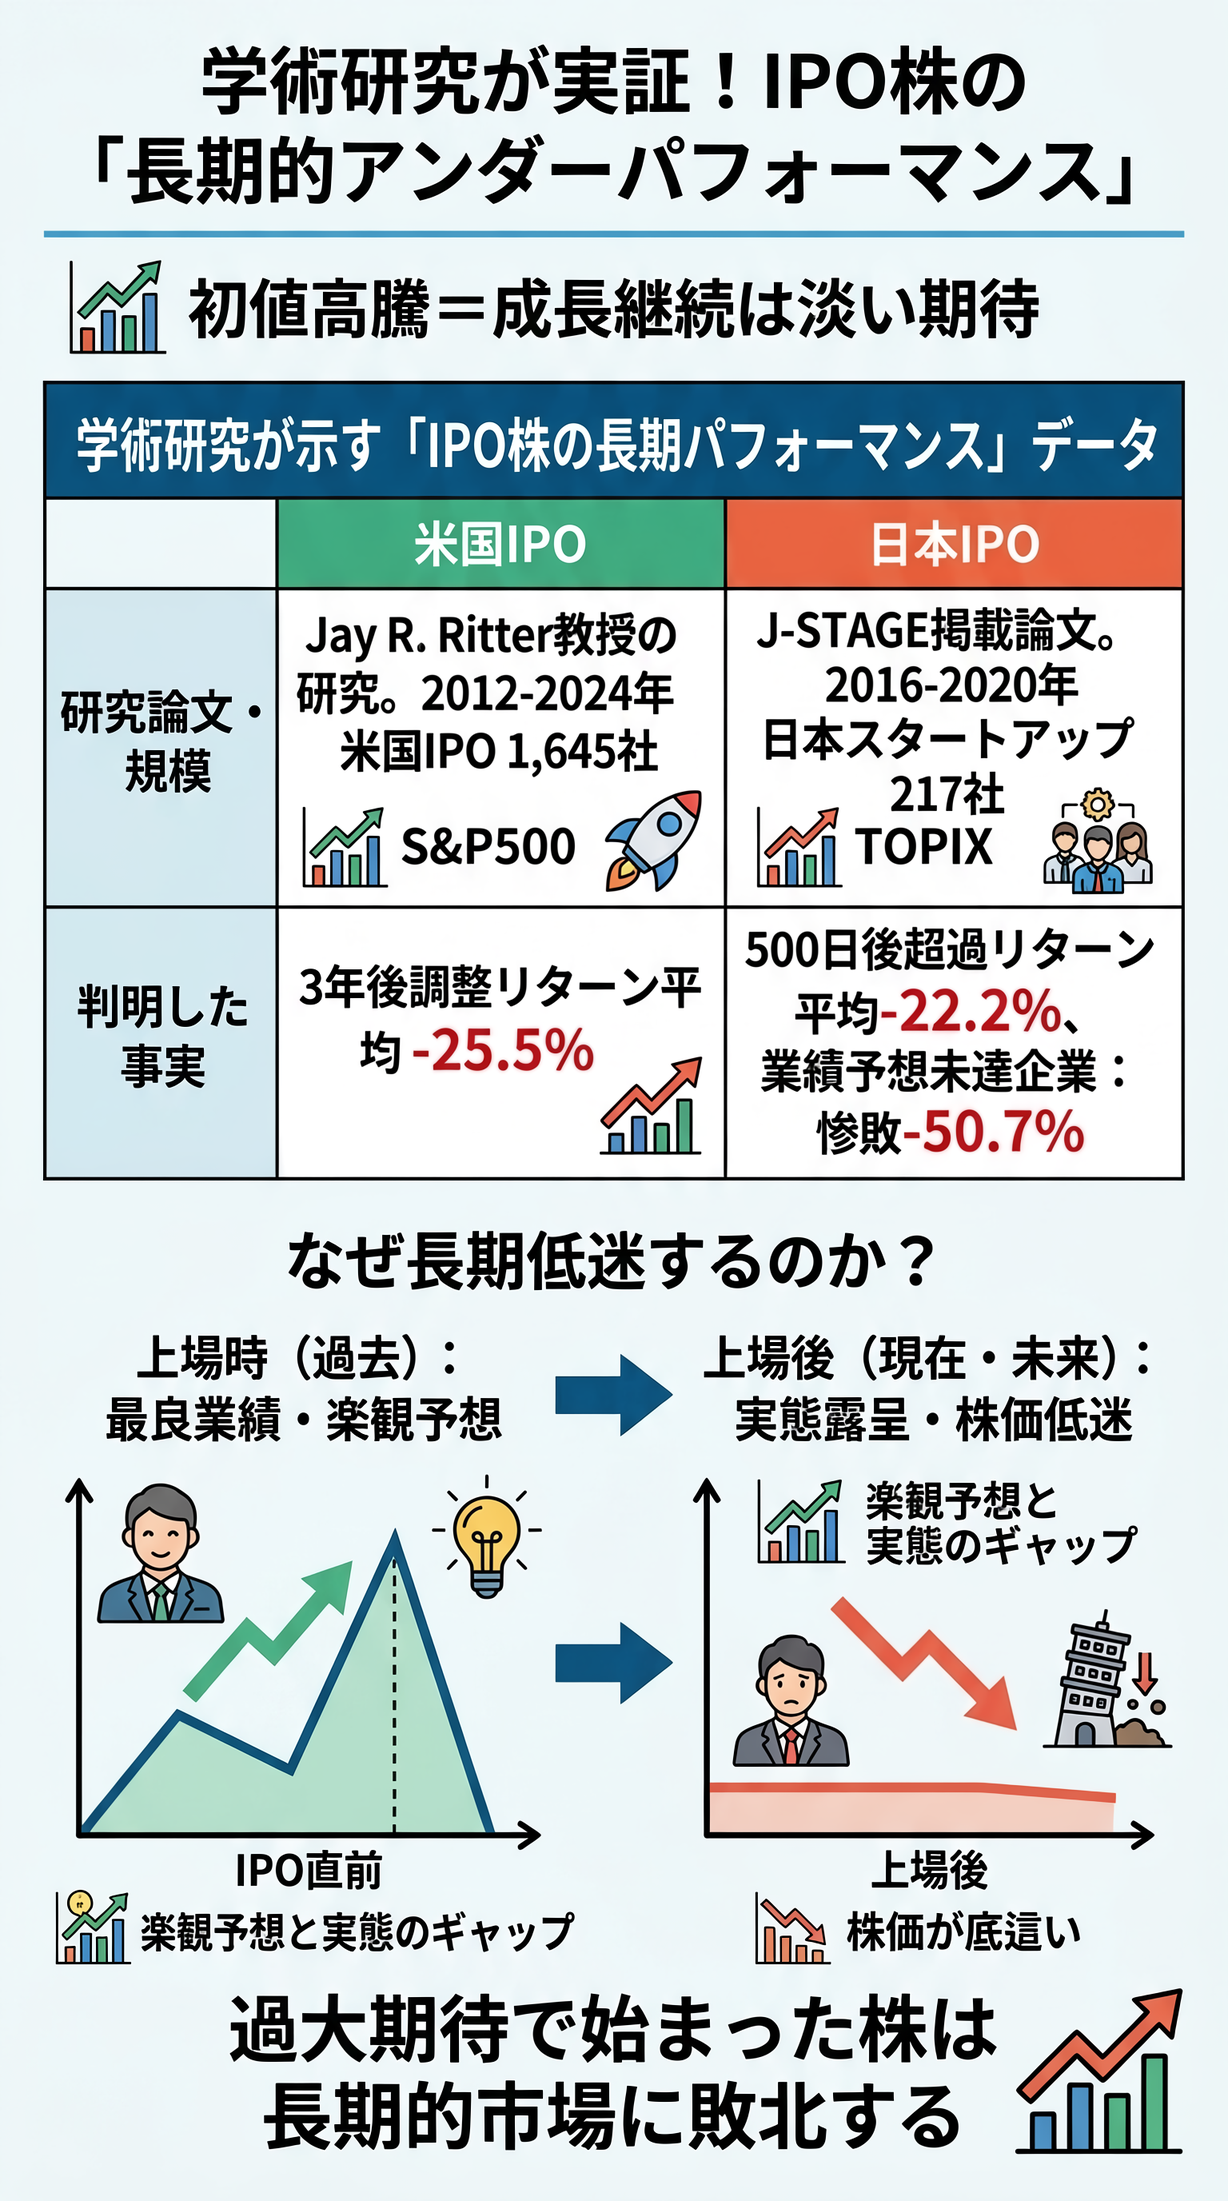
| 研究論文・データ | 調査対象・規模 | 判明した主なデータ・事実 |
|---|---|---|
| Jay R. Ritter教授 (フロリダ大学)の研究 | 2012年〜2024年の米国IPO 1,645社 | 上場初日の買い持ちから3年後の「市場調整後リターン」は平均マイナス25.5%。初値で買った投資家の多くが市場平均に敗北。 |
| 日本の新興市場分析 (J-STAGE掲載論文) | 2016年〜2020年の日本スタートアップ 217社 | 上場初値から500日後の超過株価収益率(CAR500)は平均マイナス22.2%。特に「業績予想未達」の企業はマイナス50.7%と惨敗。 |
企業は上場時に株価を高値で売り出すため、直前の業績を最も良く見せようとする動機が働きます。
しかし、上場後は、楽観的すぎた業績予想(見通し)とのギャップが露呈し、結果として長期的には株価が底這いとなるケースが後を絶ちません。
このように初値高騰の裏には構造的な危険が潜んでいます。
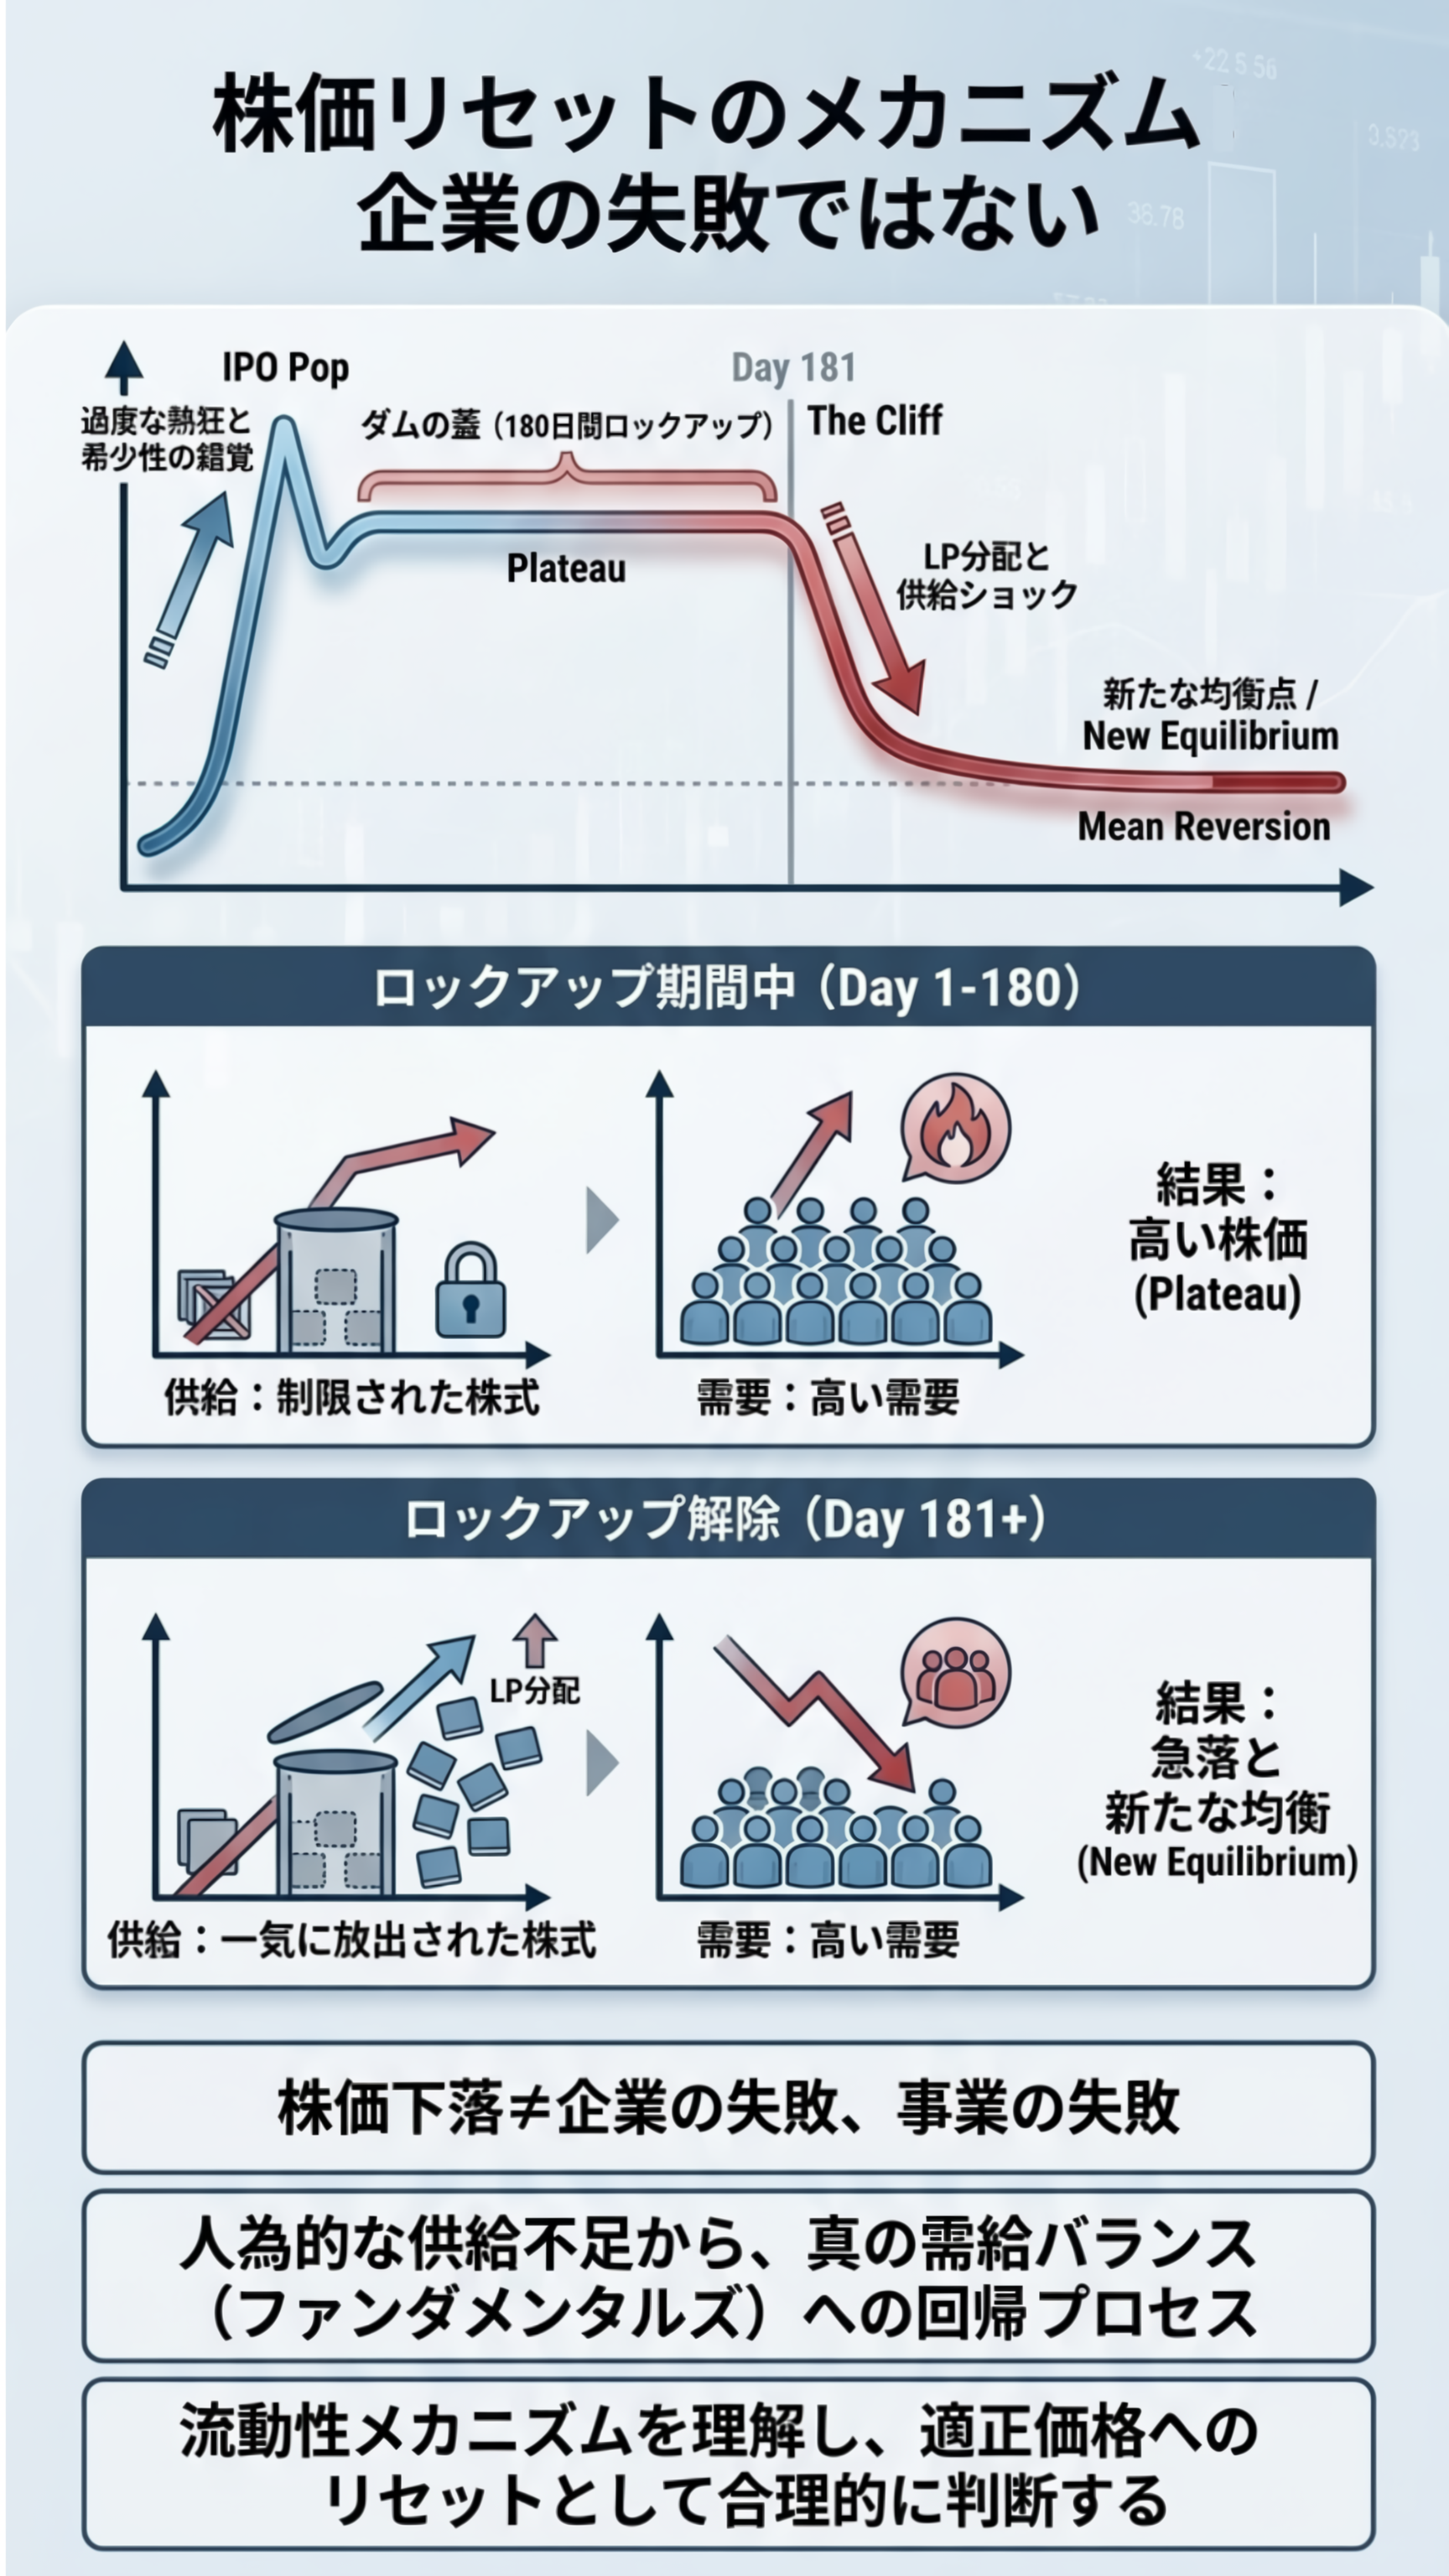
では、膨らみすぎた期待と企業の実際の稼ぐ力のギャップを、どのように見抜けばよいのでしょうか。
次の章で、賢い投資家がリスクコントロールしてIPO投資する3つの策を解説します。
初値高騰の罠から大切な資産を守る!賢いIPO投資の3大回避策
IPO銘柄で爆益を狙いたいだけどなぁ
リスクを知れば、冷静な判断で大きな損を回避できます
上場初日の華やかな熱狂や初値の暴騰(初値ポップ)は魅力的に映りますが、仕組みを知らないまま飛びつくと、短期間で深刻な含み損を抱える結果となります。
しかし、過熱した市場の裏側にある「需給の構造」と「企業の本当の稼ぐ力」を冷静に分析する術を身につければ、こうした罠を未然に防ぐことが可能です。
ここからは、プロの投資家も実践する「3つの賢い回避法」を解説します。
【回避策1】上場直後(特に値幅制限のない最初の5営業日)の飛びつき買いを避ける
IPO投資で資産を減らさないための最も確実で効果的なルールは、「上場した直後の数日間に市場で飛びつき買いをしない」ことです。
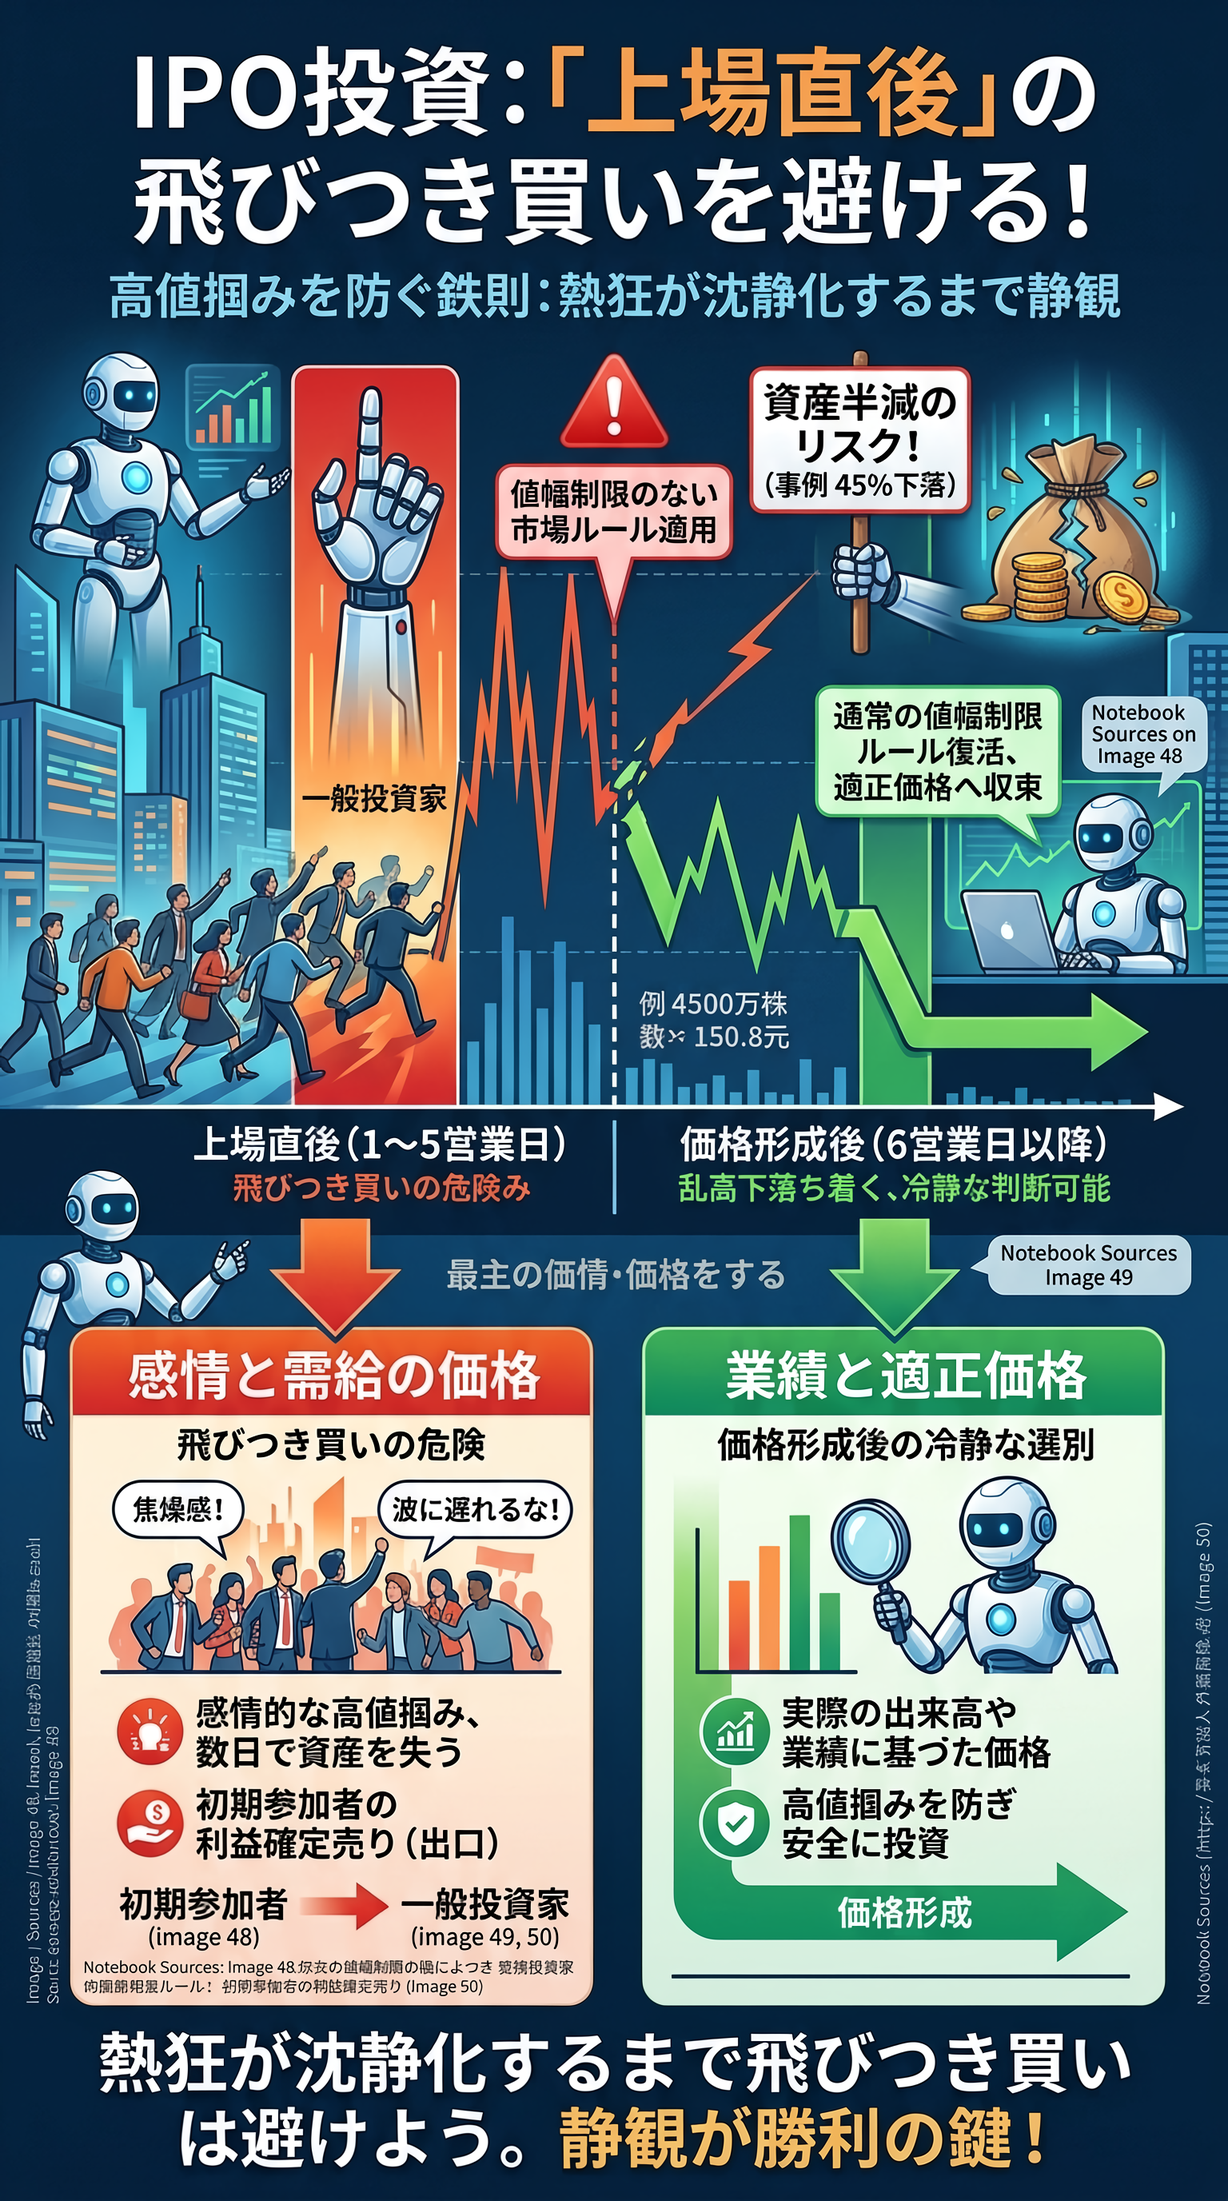
2026年8月19日に上海証券取引所の科創板(STAR Market)に上場した人型ロボット大手・Unitree(宇樹科技)の事例では、上場から最初の5営業日のあいだ、通常の「±20%の値幅制限(ストップ高・ストップ安)」が撤廃される市場ルールが適用されていました。
初日の取引開始直後(寄り付き)や最初の数日間の高値圏は、事前抽選で株を安く手に入れた初期投資家やヘッジファンドが利益を確定して「売り抜ける」時間帯です。
このタイミングで一般投資家が飛びつくのは極めて危険です。
| 取引のタイミング | 主な特徴と投資家への影響 | メリット | デメリット・危険性 |
|---|---|---|---|
| Jay R. Ritter教授 (フロリダ大学)の研究 | 値幅制限がなく、需給の不均衡で価格が変動しやすい。 | 運良く高値で売り抜ければ短期利益を得られる可能性がある。 | 感情的な高値掴みになりやすく、数日で資産が半減(45%下落)する極大リスク。 |
| 日本の新興市場分析 (J-STAGE掲載論文) | 通常の値幅制限ルールが復活し、株価の乱高下が落ち着く。 | 実際の出来高や業績に基づいた適正価格で冷静に判断できる。 | 初日の高騰による短期的な急上昇益を得る機会は逃す。 |
初日の高値で買う行為は、公開価格で取得した初期株主や当選者の利益確定売り(出口)を支える役割にしかなりません。
値幅制限が復活し、市場の過熱感が冷めて価格が落ち着くまで静観することが、高値掴みを防ぐ鉄則です。
【回避策2】浮動株の割合とロックアップ解除の時期を事前に確認する
投資前(特にセカンダリー市場での購入前)に必ず確認すべきなのが、「浮動株比率(市場で自由に行き来する株式の割合)」と「ロックアップ(売却制限)解除のタイミング」です。
発行済株式に対して浮動株比率が全体の10%未満(例:Unitreeの7%)と極端に低い場合、上場直後は「品薄感」から株価が人為的に吊り上がりやすくなります。
しかし、大株主が保有する残り90%以上の株式には売却制限期間が設定されています。
この売却制限が解けるタイミングこそが、将来の「株価急落ポイント」になります。
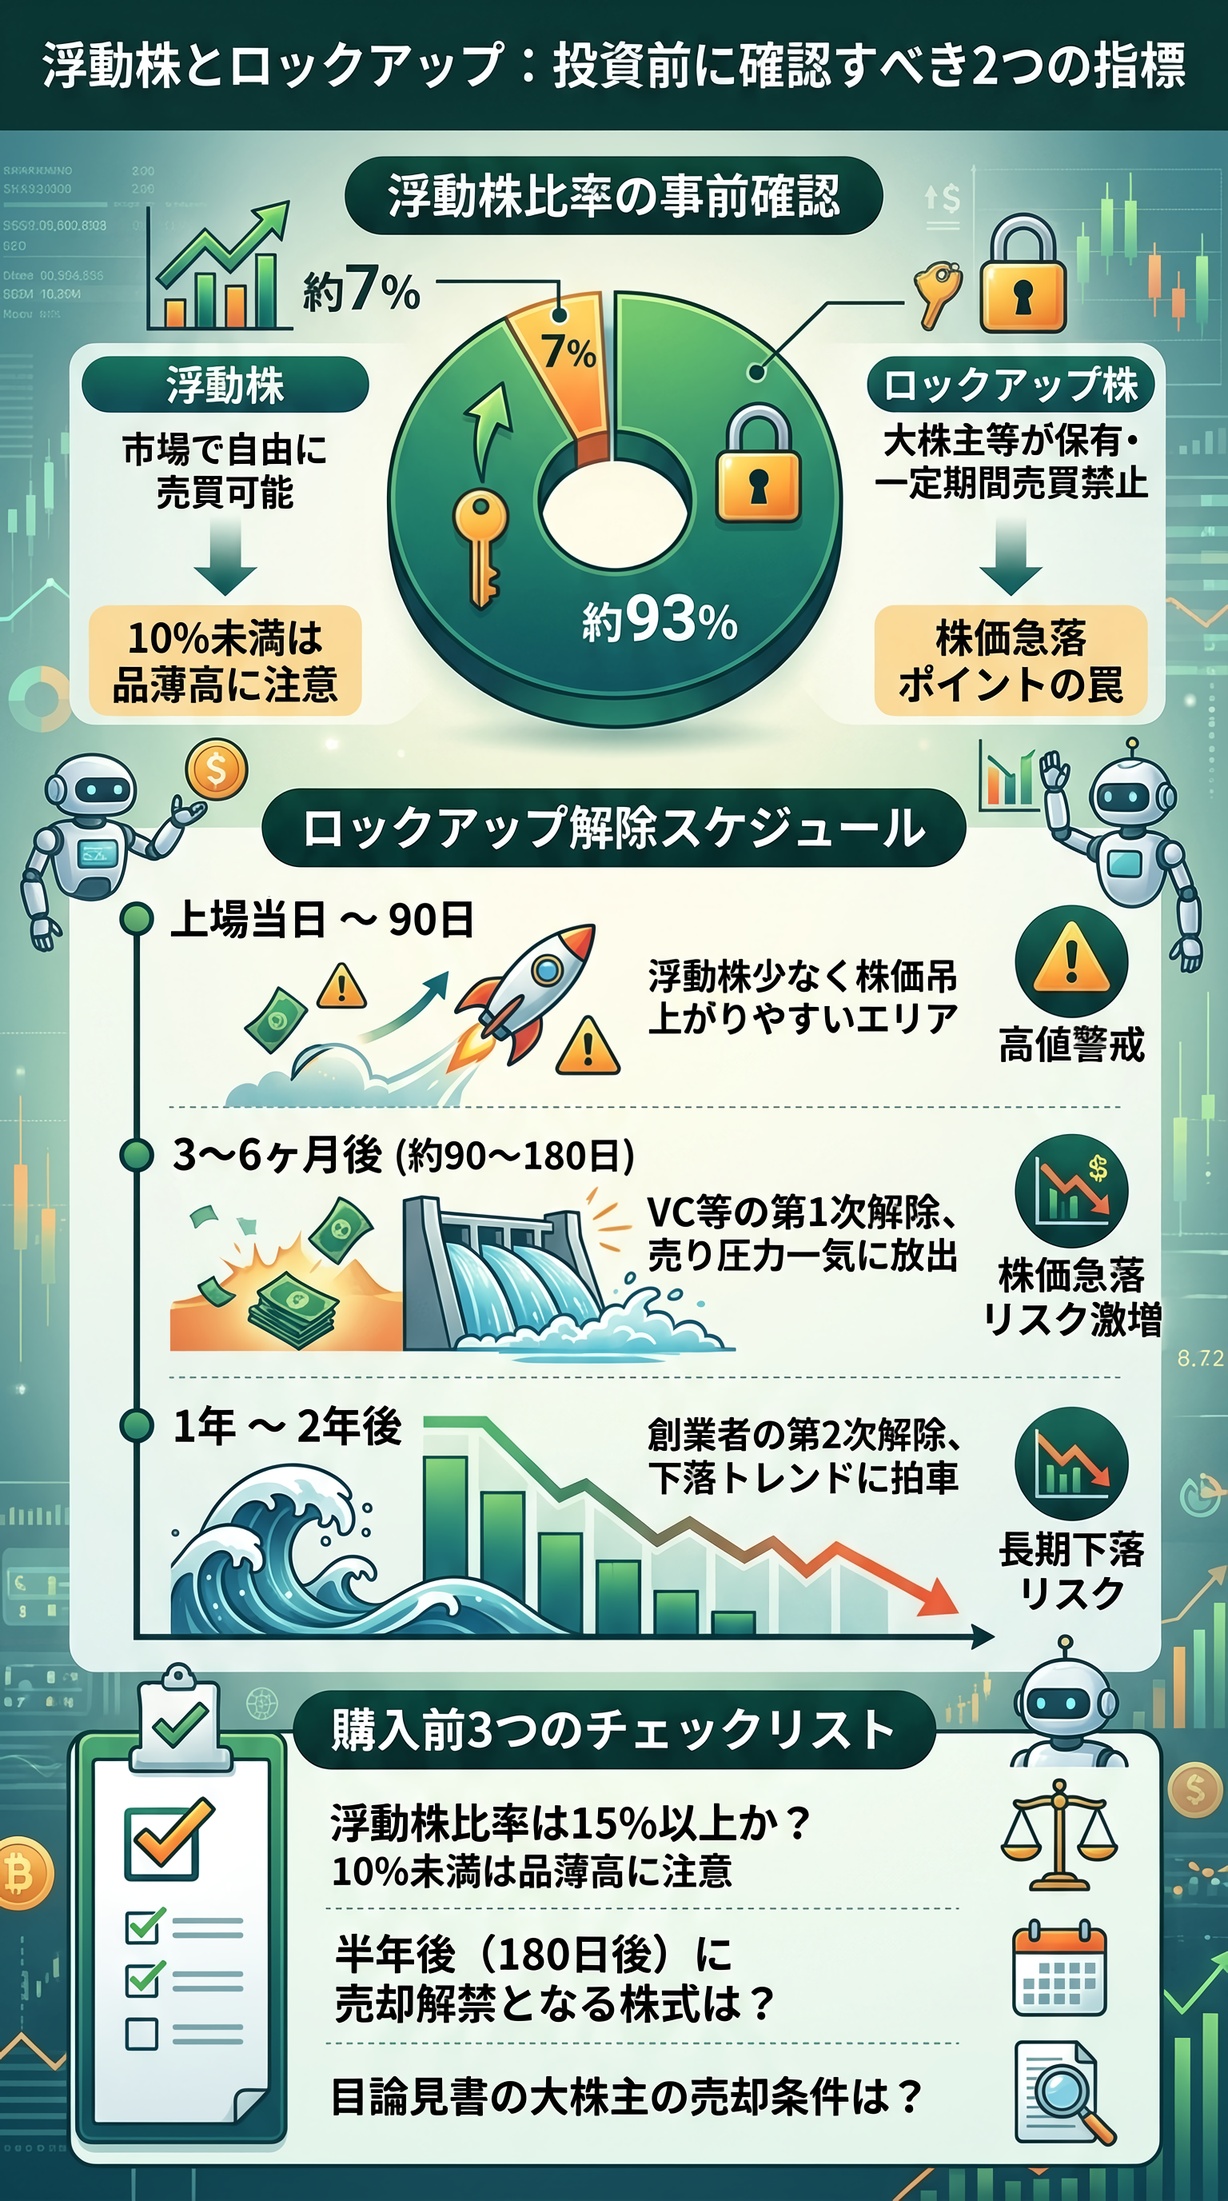
- Step1上場当日 〜 90日目
流通株式(浮動株)が少なく、株価が吊り上がりやすい「高値警戒エリア」。
- Step2約3ヶ月〜半年後
ベンチャーキャピタル(VC)等の「第1次ロックアップ解除」。
市場へ一気に株式が放出され、株価急落(オーバーハング)のリスクが激増。 - Step31年 〜 2年後
創業者や経営陣などの「第2次ロックアップ解除」。
業績が伴っていない場合、長期的な下落トレンドに拍車がかかる。
この2つの指標を事前確認しておくだけで、「いつ売りの大波がやってくるか」を事前に予測し、回避することができます。
【回避策3】楽観的な業績予想に惑わされず適正な株価評価を行う
新規上場する企業の多くは、上場時に将来の成長ストーリーを強調し、非常に楽観的な業績予想(見通し)を発表します。
しかし、学術研究でも明らかなように、新規上場企業の多くは1〜3年後に業績予想を未達に終わらせ、株価が市場平均を下回る(アンダーパフォーマンスする)傾向があります。
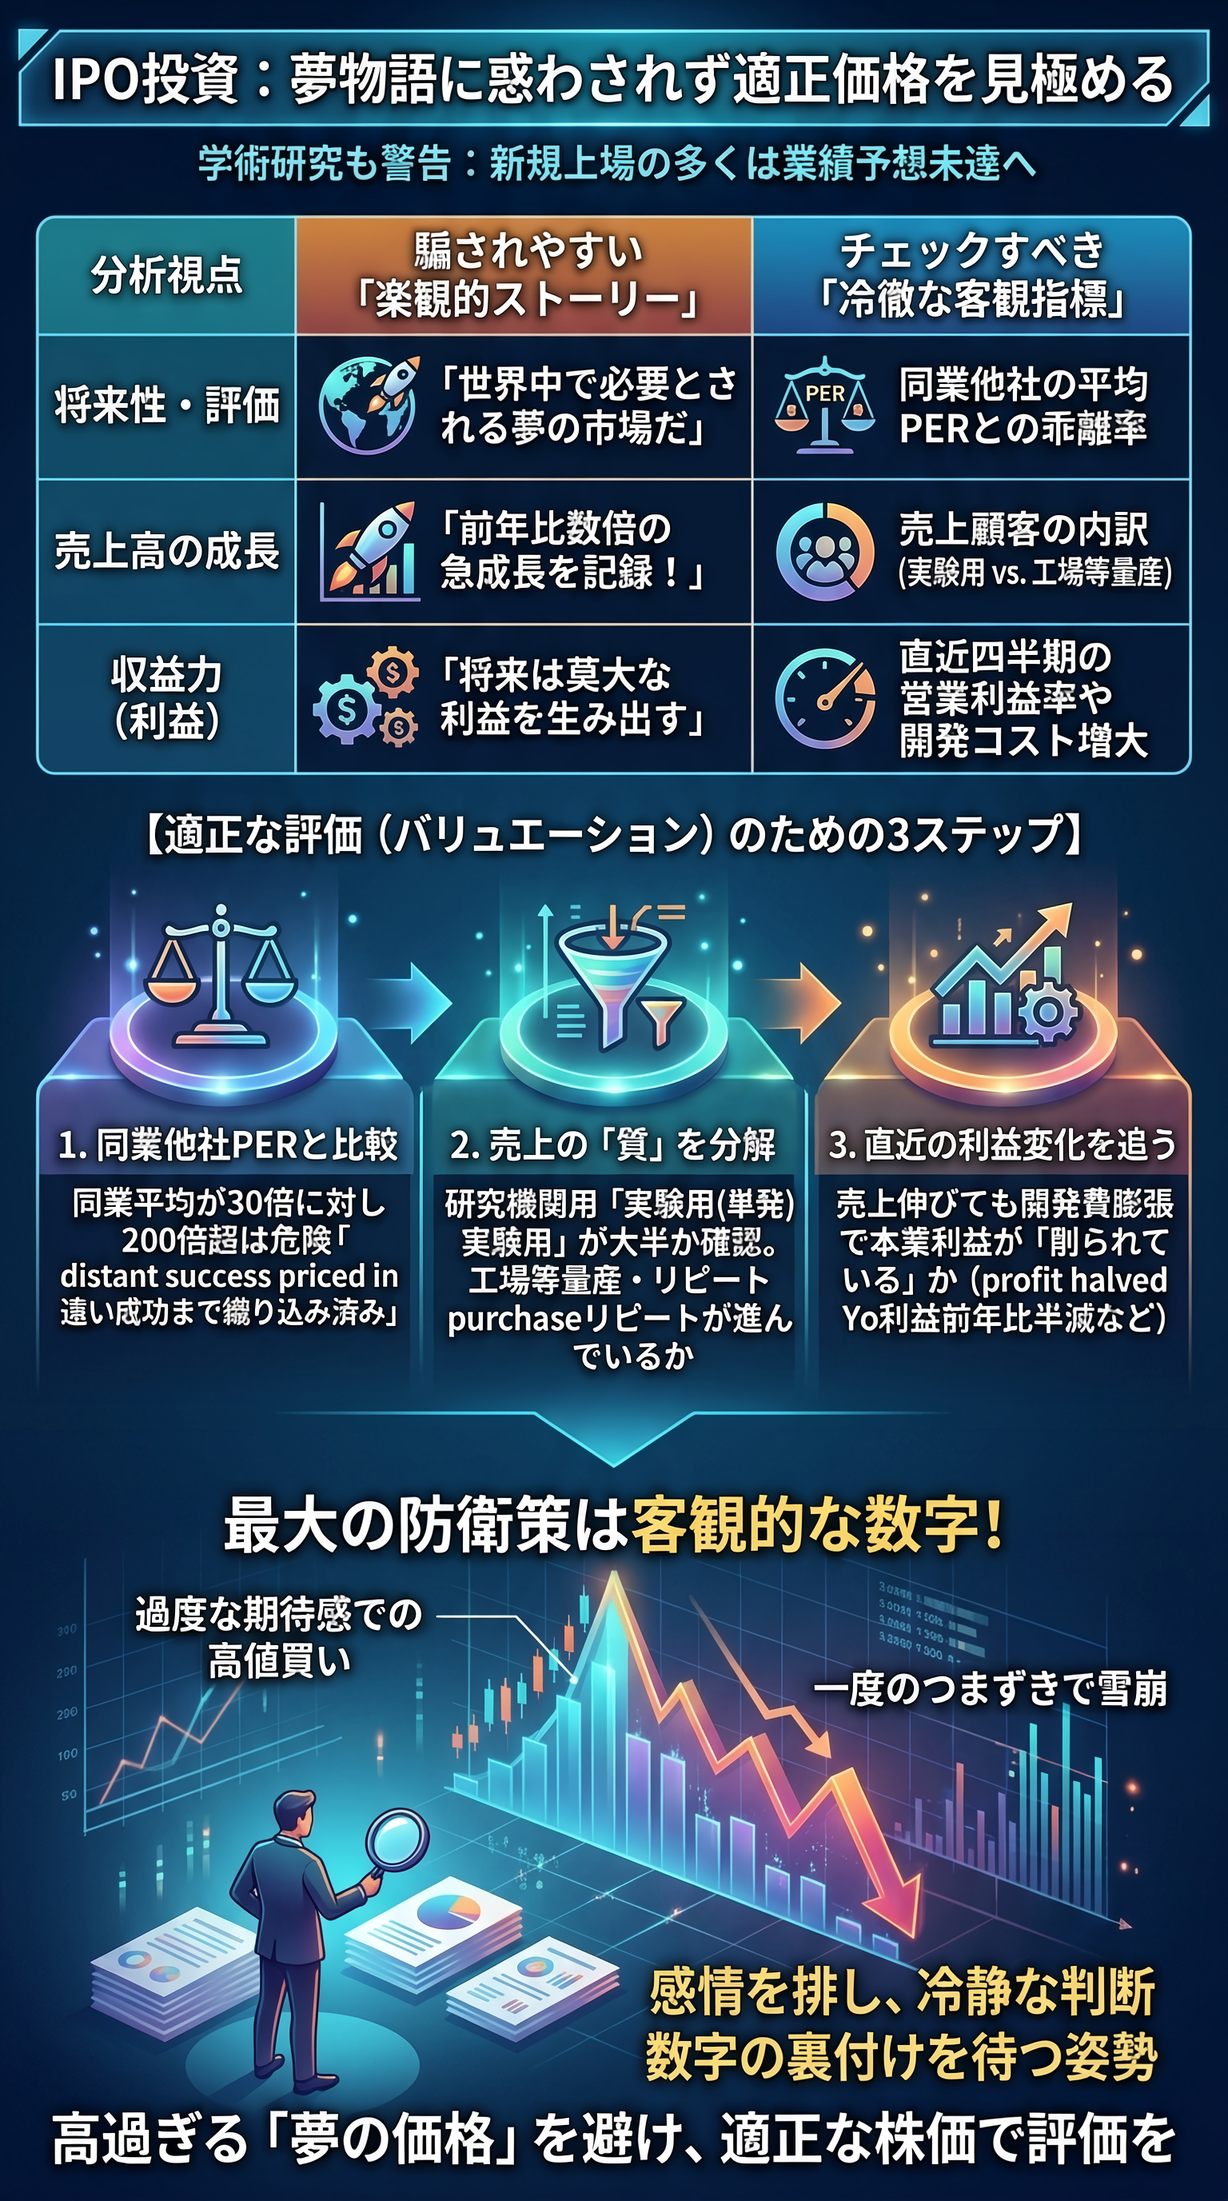
「人型ロボット市場が爆発的に伸びる」といった抽象的な物語だけに惑わされず、客観的な数値で適正価格を見極める姿勢が不可欠です。
| 分析視点 | 騙されやすい 「楽観的ストーリー」 | チェックすべき 「冷徹な客観指標」 |
|---|---|---|
| 将来性・評価 | 「世界中で必要とされる夢の市場だ」 | 同業他社の平均PER(株価収益率)との乖離率 |
| 売上高の成長 | 「前年比数倍の急成長を記録!」 | 売上顧客の内訳(実験用か、工場等の現場導入か) |
| 収益力(利益) | 「将来は莫大な利益を生み出す」 | 直近四半期の営業利益率や開発コストの増大傾向 |
- Step1同業他社のPERと比較する
同業平均が30倍程度なのに対し、対象銘柄が200倍を超えている場合は「数年先の成功まで織り込み済みの危険な水準」と判断する。
- Step2売上の「質」を分解する
研究機関向けの実験用(単発購入)が大半を占めていないか、産業現場での量産化・リピート購入が進んでいるかを確認する。
- Step3直近の利益変化を追う
売上が伸びていても、開発費や販売費の膨張で本業利益が削られていないか(例:前年同期比で利益半減など)をチェックする。
過度な期待感だけで買われた銘柄は、一度でも四半期決算でつまずきが見えると雪崩のように売られます。
ユニツリーの場合も決算で躓きました
感情を排し、数字の裏付けがある水準まで株価が下がるのを待つ姿勢こそが、最大の防衛策です。
まとめ:熱狂に惑わされず冷静な評価で勝ち残る
IPO投資における「初値高騰」の正体は、企業の本来の価値ではなく、極端な供給不足(流通株数の少なさ)と一時的に殺到した買い需要が生み出す需給の歪みです。
話題性やニュースの熱狂に流されて上場直後に飛びつくと、初期投資家の利益確定売りの「出口」にされ、短期間で大きな損失を被る危険性があります。
| 項目 | リスクが高いIPO投資 (失敗しやすい例) | 賢いIPO投資 (資産を守る選別法) |
|---|---|---|
| 購入タイミング | 上場初日〜5営業日以内の熱狂時に飛びつき買い。 | 値幅制限が復活し、株価が落ち着く6営業日以降まで静観。 |
| 需給の事前チェック | 浮動株比率やロックアップ解除日を確認しない。 | 浮動株比率(15%以上目安)や半年〜1年後の売り圧力を確認。 |
| 銘柄の評価指標 | 話題性や「夢の技術」といったストーリーだけで判断。 | PER(割安度)と同業比較、売上顧客の内訳(研究用か実用か)を分析。 |
| 結果と影響 | 高値掴みとなり、数日で資産半減や塩漬けのリスク。 | 過剰バブルの崩壊を避け、適正水準で安全に投資できる。 |
IPO市場で長期的に資産を増やし続ける投資家は、夢やストーリーではなく「数字と需給」を冷静に分析しています。
過熱した熱狂が去り、事業の稼ぐ力が株価に適正に反映されたタイミングを見極めて投資を行いましょう。
記事が、タメになったと思われたら、“SNS” や “リンク” で紹介して頂けると今後の励みになります。
関連記事
11月から起き始めるタックスロス・セリングについて解説しました。これは節税のための売りで、これを理解すると翌年の一月効果の生じやすい銘柄を特定できます。>>タックスロス・セリング
ショートカバーやショートスクイーズ(踏み上げ)の違いや仕組みを初心者向けに解説。急騰する理由や空売り比率を用いた見極め方、投資時の注意点までを事例とともにわかりやすく紹介します。>>ショートカバーとスクイーズの違い