



「毎日まじめに働き、正当な取引をしているだけなのに、なぜか格差は開く一方…」そう感じたことはありませんか?
実は、誰かがズルをしているわけでも、あなたの努力が足りないわけでもありません。
自由市場には「公平に取引を繰り返すだけで、勝手に富が一極集中していく」という、恐ろしい数学的な仕掛けが存在します。
しかも現代の格差は、かの「1920年代・世界恐慌直前」に匹敵する危険水域にまで達しているのです。
……と、ここで絶望する必要はありません。
最新の動態データが明かすもう一つの真実は、「富裕層の7割の顔ぶれはたった10年で入れ替わっている」という事実です。
「持たざる者」のまま指をくわえて波に飲み込まれるか、それとも「資本の所有者」へとシフトして次の波に乗るか。
格差の正体を暴き、激動の時代を生き抜くためのリアルな防衛策を解き明かします!
もし、参考になったと思われたら、友人や親戚に “SNS” や “リンク” で紹介して頂けると今後の励みになります。
運だけで「格差」が広がる現実:自由市場の数理メカニズムとデータ
「投資やビジネスで成功できないのは、自分の努力や才能が足りないからだ」と考えたことはありませんか?
実は、物理学や統計学の最新研究によって「ルールが完全に公平であっても、自由な取引を繰り返すだけで運によって富が1点に集中してしまう」という衝撃的な事実が数学的に証明されています。
なぜズルや不正がなくても格差が自動的に広がってしまうのか、そして現実の世界データはどのような数値を示しているのか。
個人投資家として市場に向き合う前に知っておくべき「富の集中メカニズム」を、数理モデルと具体的な統計データから分かりやすく紐解いていきます。
公平な取引でも富が一極集中する「ヤードセールモデル」とは?
「お互いが納得した公平な取引を繰り返していれば、社会全体の富は均等に分配されるはずだ」という直感は、数学的には否定されます。
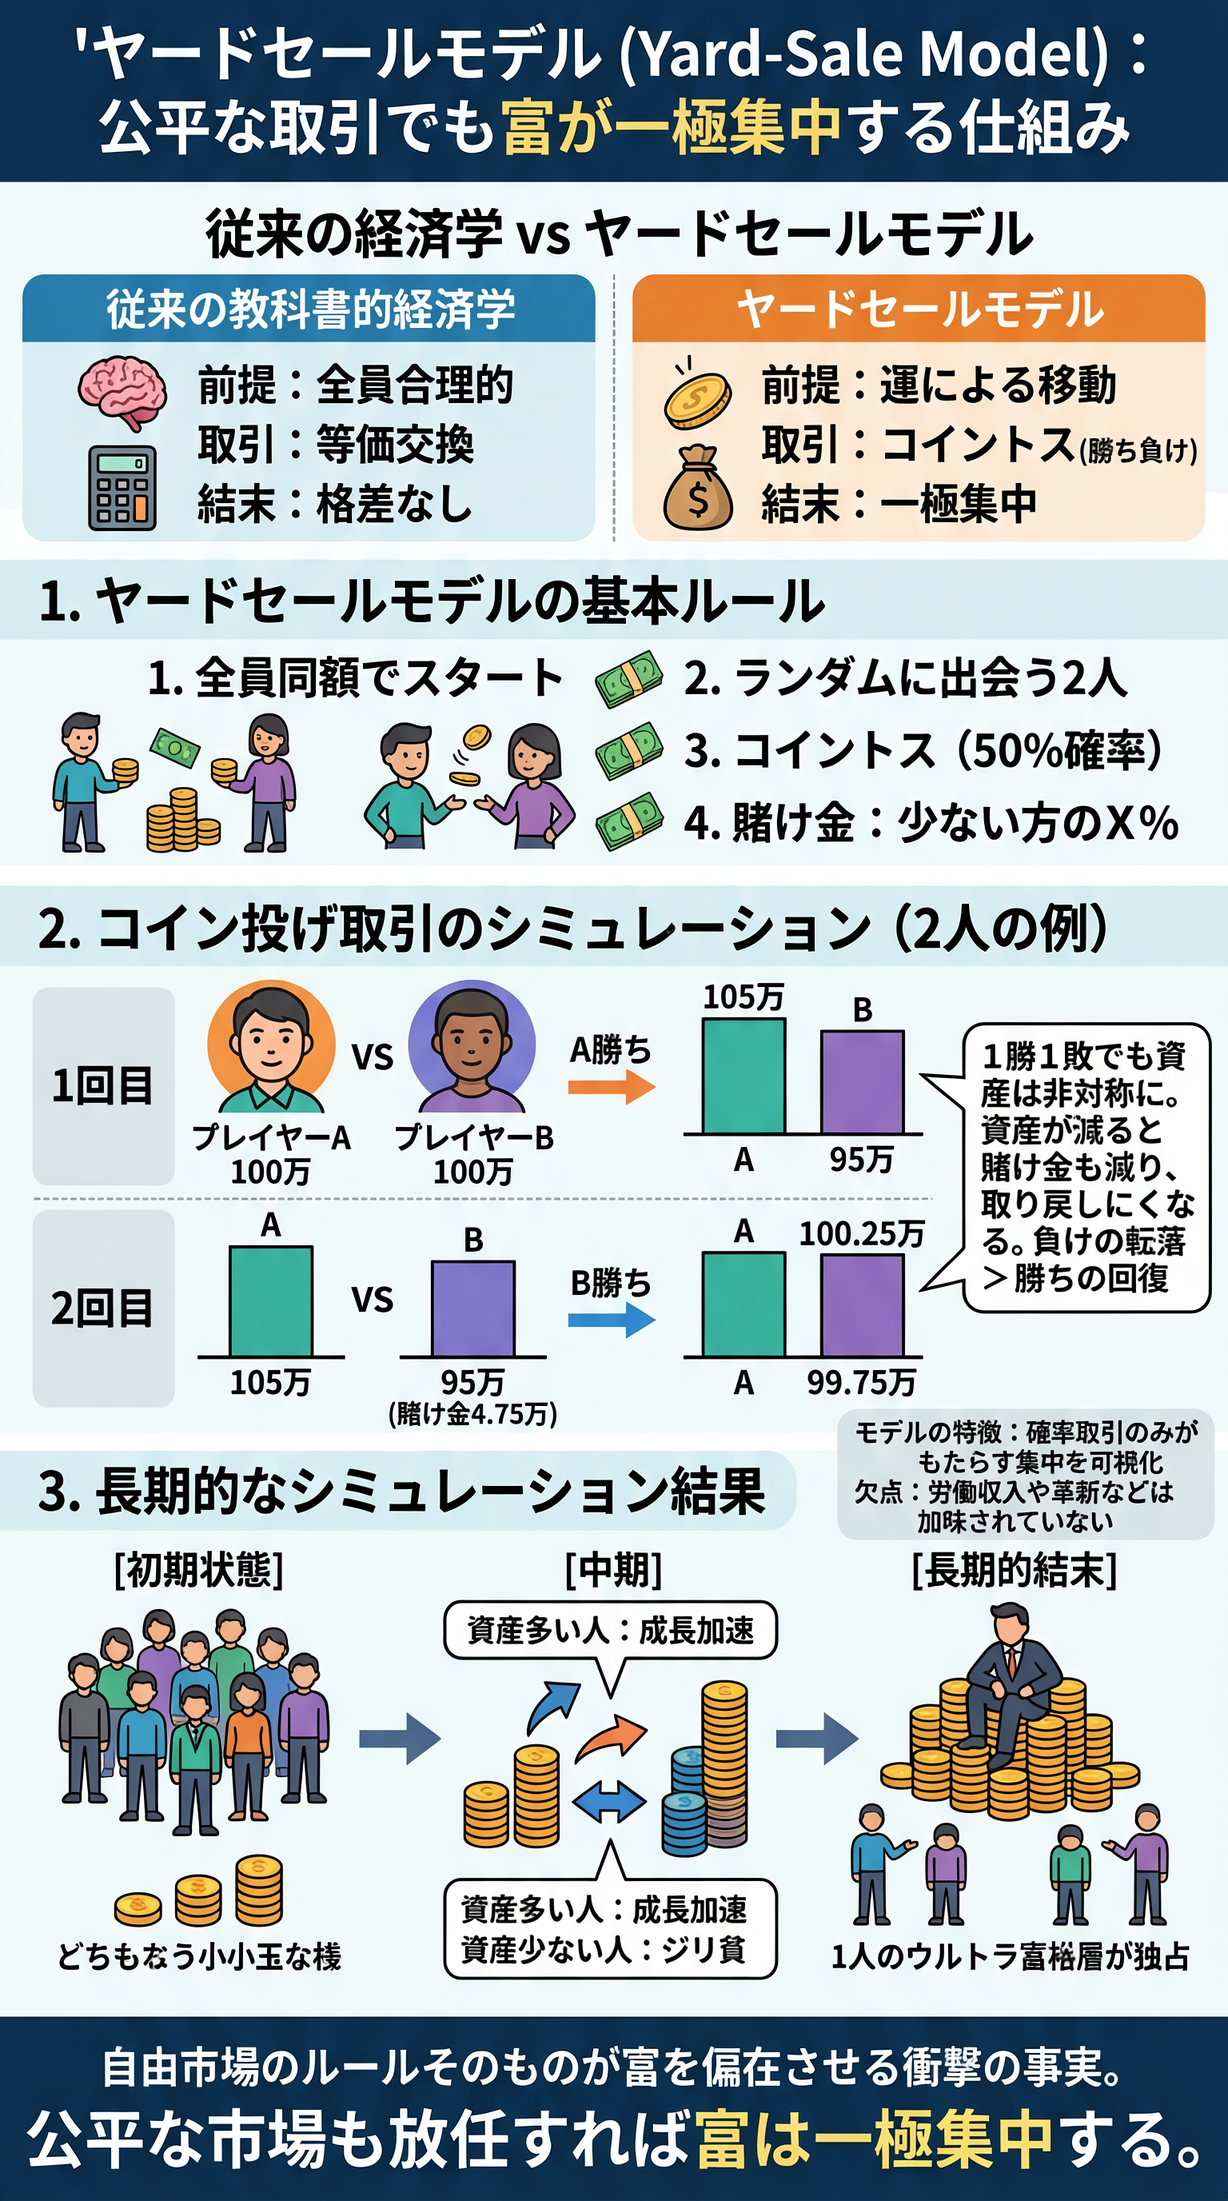
これを簡潔に証明したのが2014年に発表された物理学・経済学の「ヤードセールモデル(Yard-Sale Model)」です。
| 項目 | 従来の教科書的経済学 (新古典派) | ヤードセールモデル (統計物理学) |
|---|---|---|
| 前提条件 | 全員が合理的に最適な判断を行い、損をする取引はしない | 人間は時に判断を誤り、資産のやり取り(勝ち負け)が発生する |
| 取引結果 | 互いに等しい価値を交換するため、富の分布は変化しない | コイントス(運)により、取引ごとに富が移動する |
| 長期的な帰結 | 格差は生じず、全員が適正な富を保持する | たった1人にほぼすべての富が凝縮し、他全員が貧困化する |
最後に1人へ富が集中するって本当なの?
ヤードセールモデルから解説します
ヤードセールモデルの基本ルール
一見すると、完全公平なゲームが資産額の変化で偏りを生みます
| 状態 | Aの資産 | Bの資産 | 賭け金 (少ない方の5%) | 勝者 | 勝敗後の資産 (A/B) |
|---|---|---|---|---|---|
| 1回戦 | 1,000,000円 | 1,000,000円 | 50,000円 | Aの勝ち | 1,050,000円 / 950,000円 |
| 2回戦 | 1,050,000円 | 950,000円 | 47,500円(Bの5%) | Bの勝ち | 1,002,500円 / 997,500円 |
これが数千・数万回繰り返されたらどうなるんだろう?
富の独占へ至ります
- Step1初期状態
全員が均等な富(100万円)
- Step2中期
運による微小な差が発生
- 資産が多い人:リスク耐性が上がり、成長スピードが加速
- 資産が少ない人:一度の損失のダメージが大きく、ジリ貧に
- Step3長期的結末
1人のウルトラ富裕層が全財産を占有
でも、実社会の構造はこんな単純じゃないはず
実社会に合わせたシュガースケープモデルでも同じことが証明されています
このシンプルな数理モデルは、「誰の悪意がなくても、自由市場の取引ルールそのものが富を偏在させる」という衝撃的な事実を突きつけています。
無限の格差拡大を食い止める「税制と再分配」の数学的効果
ヤードセールモデルのシミュレーションが示す通り、放任された自由市場は極限まで格差が広がります。
この「数学的な崩壊」を防ぐ唯一のブレーキが、国家による「税制と所得再分配」です。
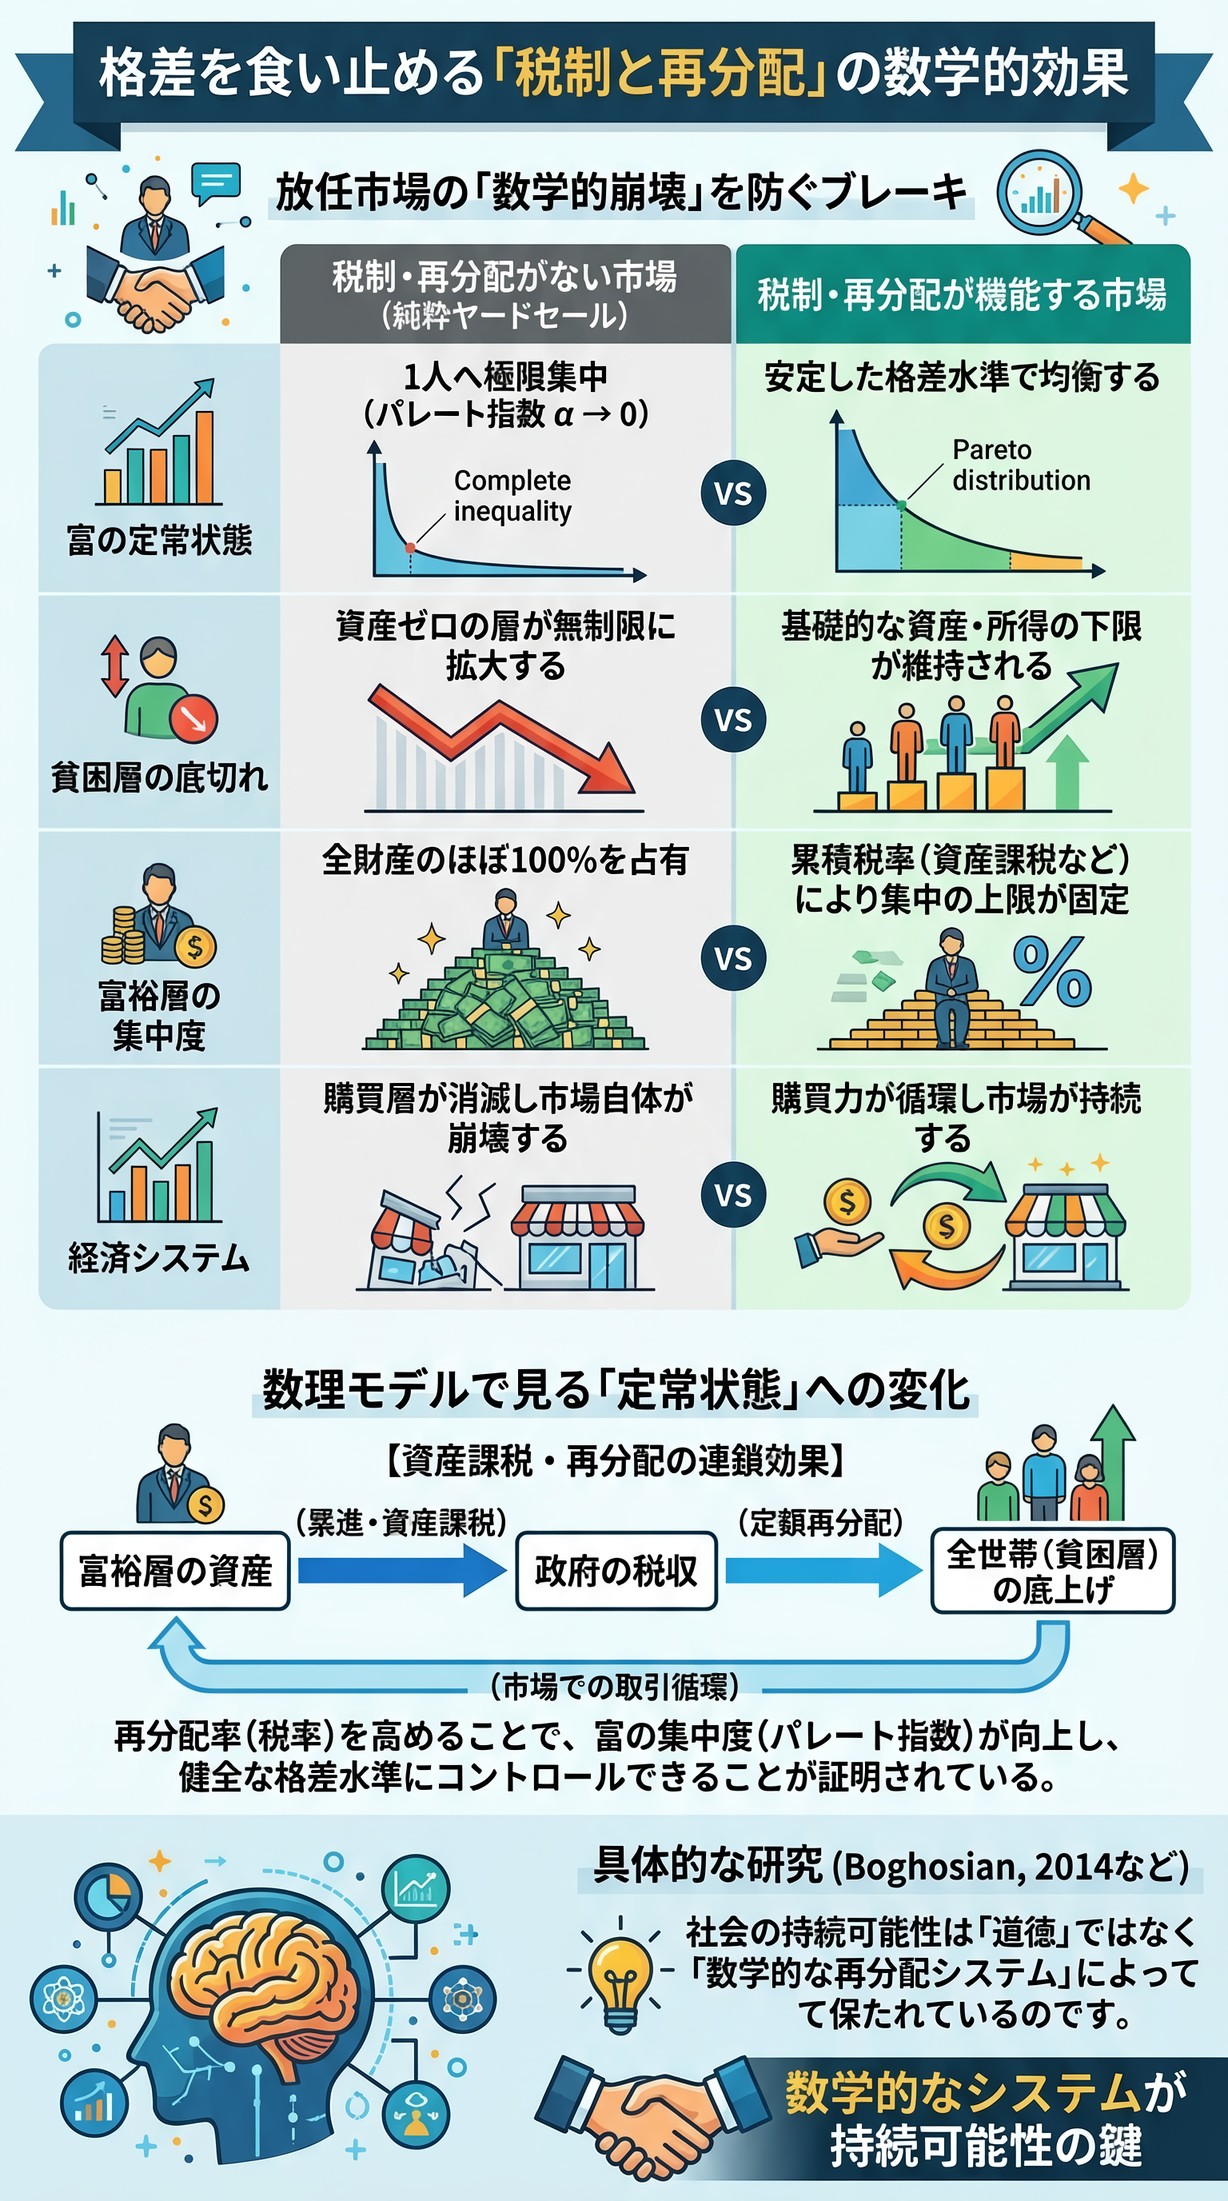
| 項目 | 再分配がない市場 (純粋ヤードセール) | 再分配が機能する市場 |
|---|---|---|
| 富の定常状態 | 1人へ極限集中 | 安定した格差水準で均衡 |
| 貧困層 | 資産ゼロの層が無制限に拡大する | 基礎的な資産・所得の下限が維持される |
| 富裕層の集中度 | 全財産のほぼ100%を占有 | 累積税率(資産課税など)により集中の上限が固定 |
| 経済システム | 購買層が消滅し市場自体が崩壊する | 購買力が循環し市場が持続する |
現実の経済では再配分が行われており、富は以下のパレード図になります
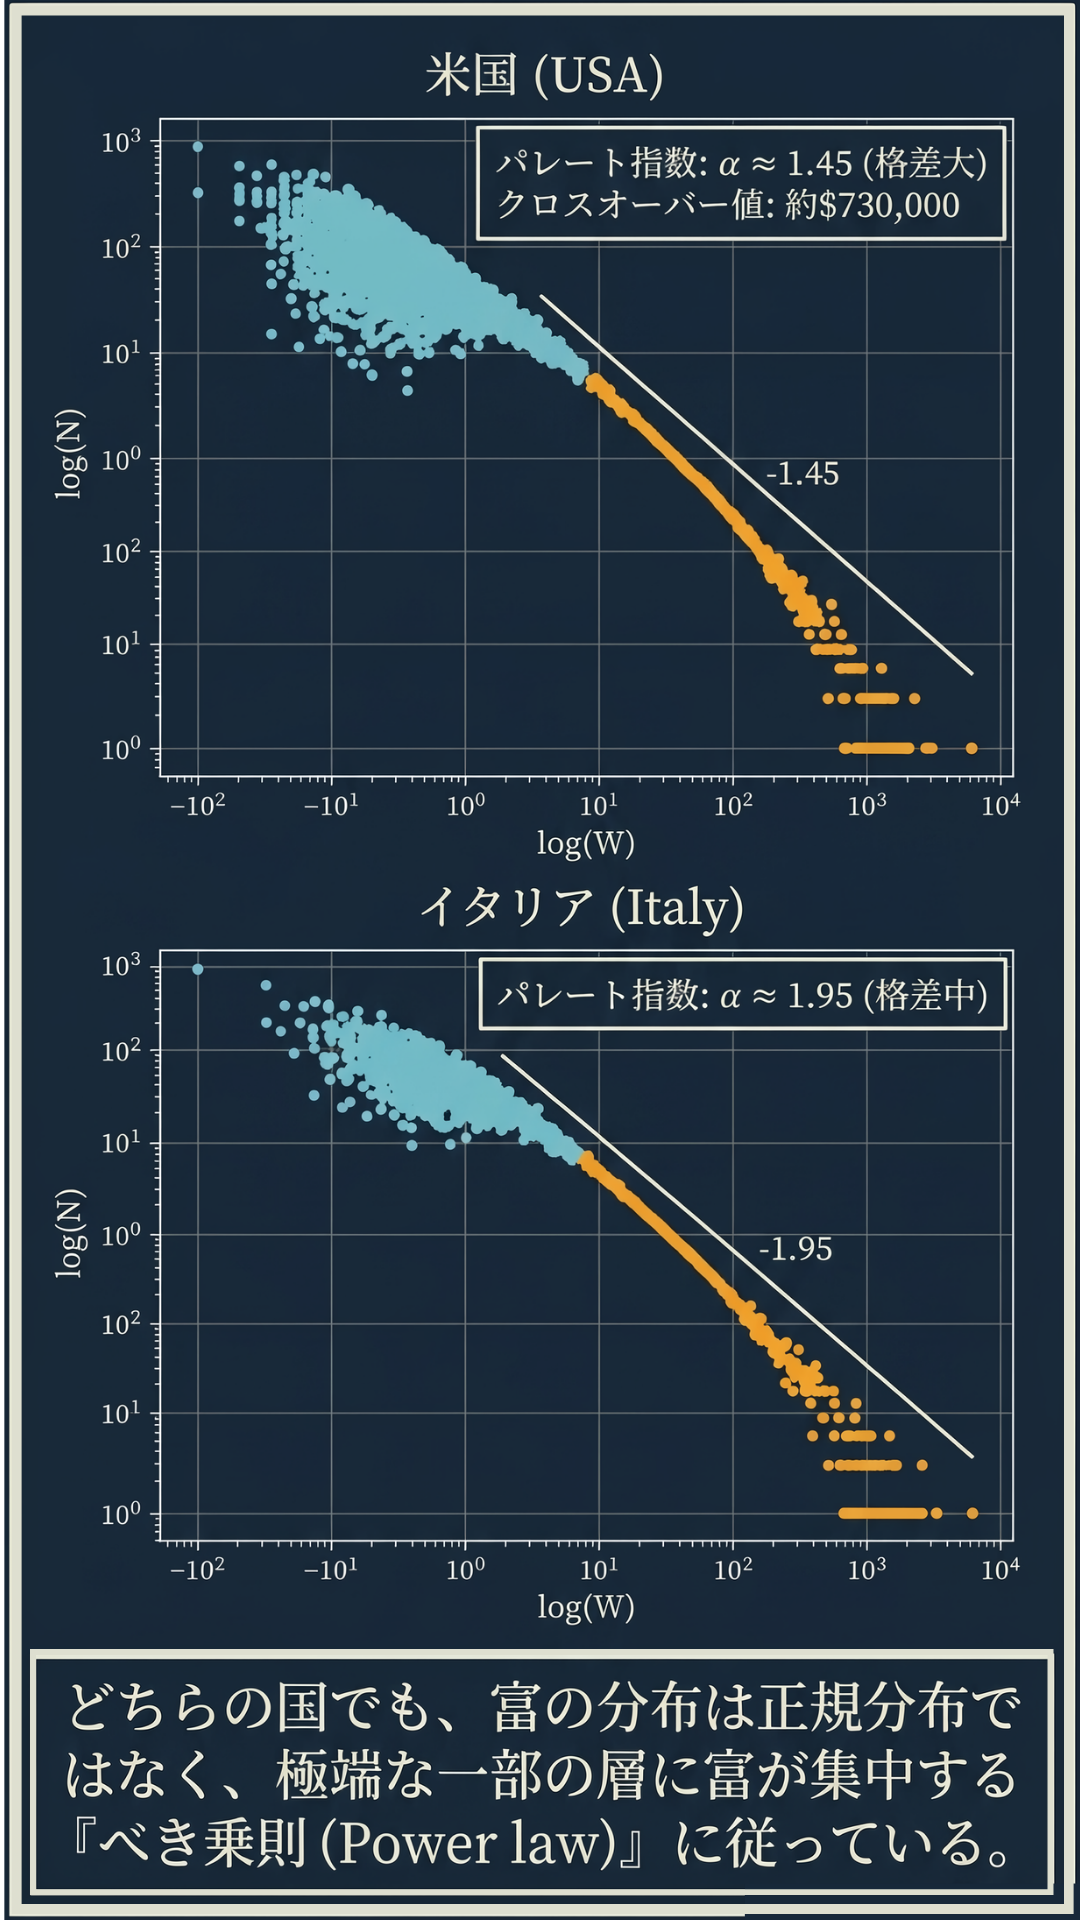
つまり、税金や社会保障といった再分配政策は、単なる道徳的救済ではなく、自由市場というゲームそのものを破綻させずに存続させるための必須のシステムなのです。
現実データが示す恐るべき一致:日本と世界の資産偏在率
数理モデル上の「富の一極集中」は、現実の統計データと驚くほど一致しています。
World Inequality Database(世界不平等データベース)などの調査データをもとに、世界および日本の資産偏在の現実を確認してみましょう。
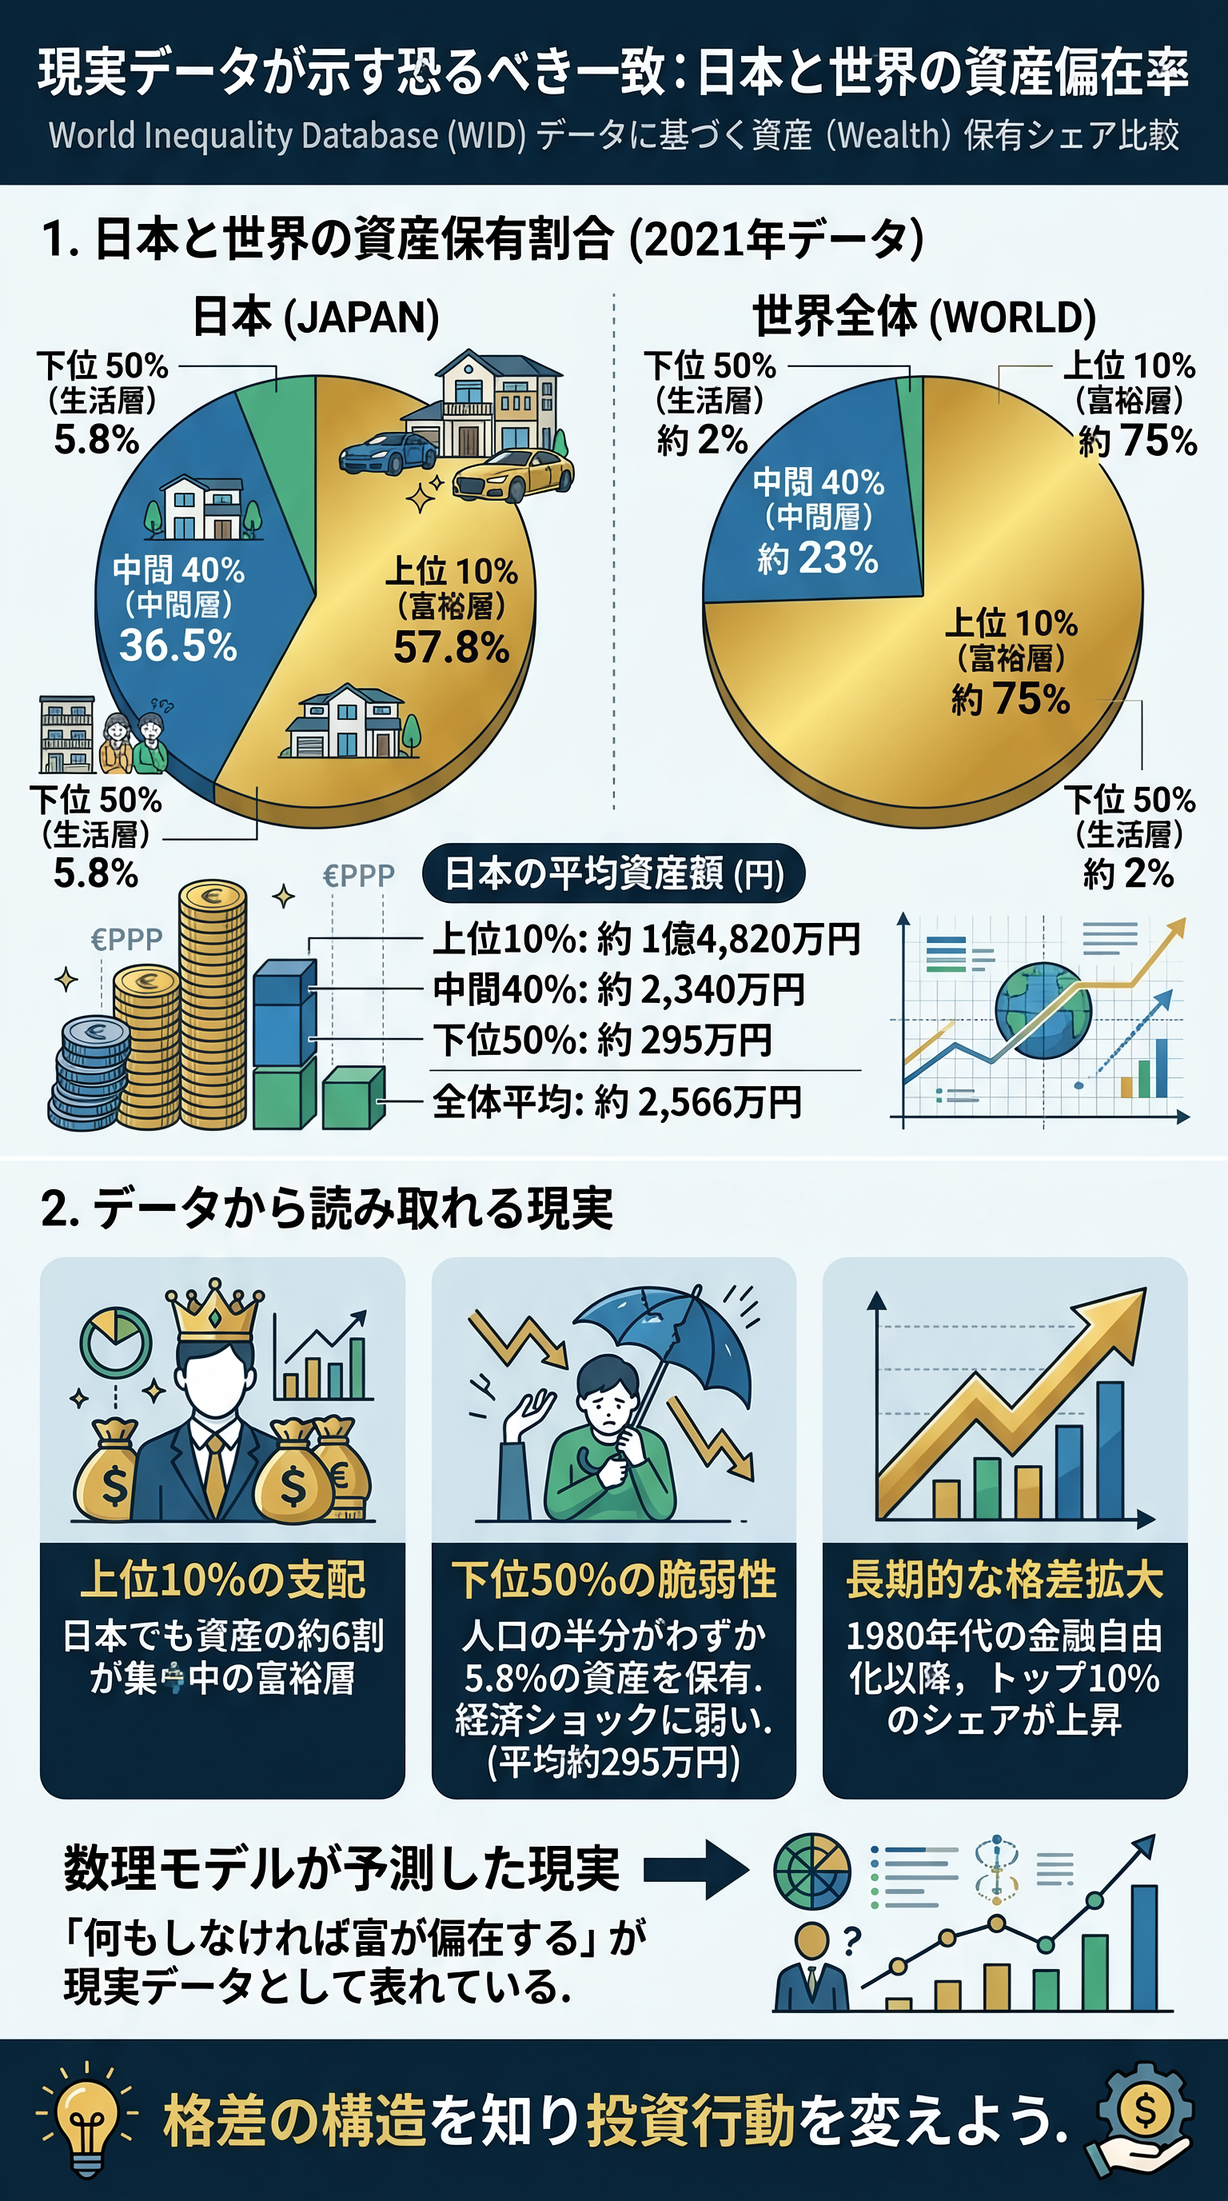
| 階層 | 世界全体の資産保有 | 日本の資産保有 | 日本の平均資産額 |
|---|---|---|---|
| 上位 10%(富裕層) | 約75% | 57.8% | 約 1億4,820万円(€PPP 1,048,200) |
| 中間 40%(中間層) | 約23% | 36.5% | 約 2,340万円(€PPP 165,600) |
| 下位 50%(生活層) | 約2% | 5.8% | 約 295万円(€PPP 20,900) |
| 全体平均 | – | – | 約 2,566万円(€PPP 181,500) |
このように、数学的シミュレーションと現実に蓄積されたデータは「何もしなければ富は特定の場所に溜まり続ける」という構造的現実を明確に示しています。
でも、現実と違っていませんか?
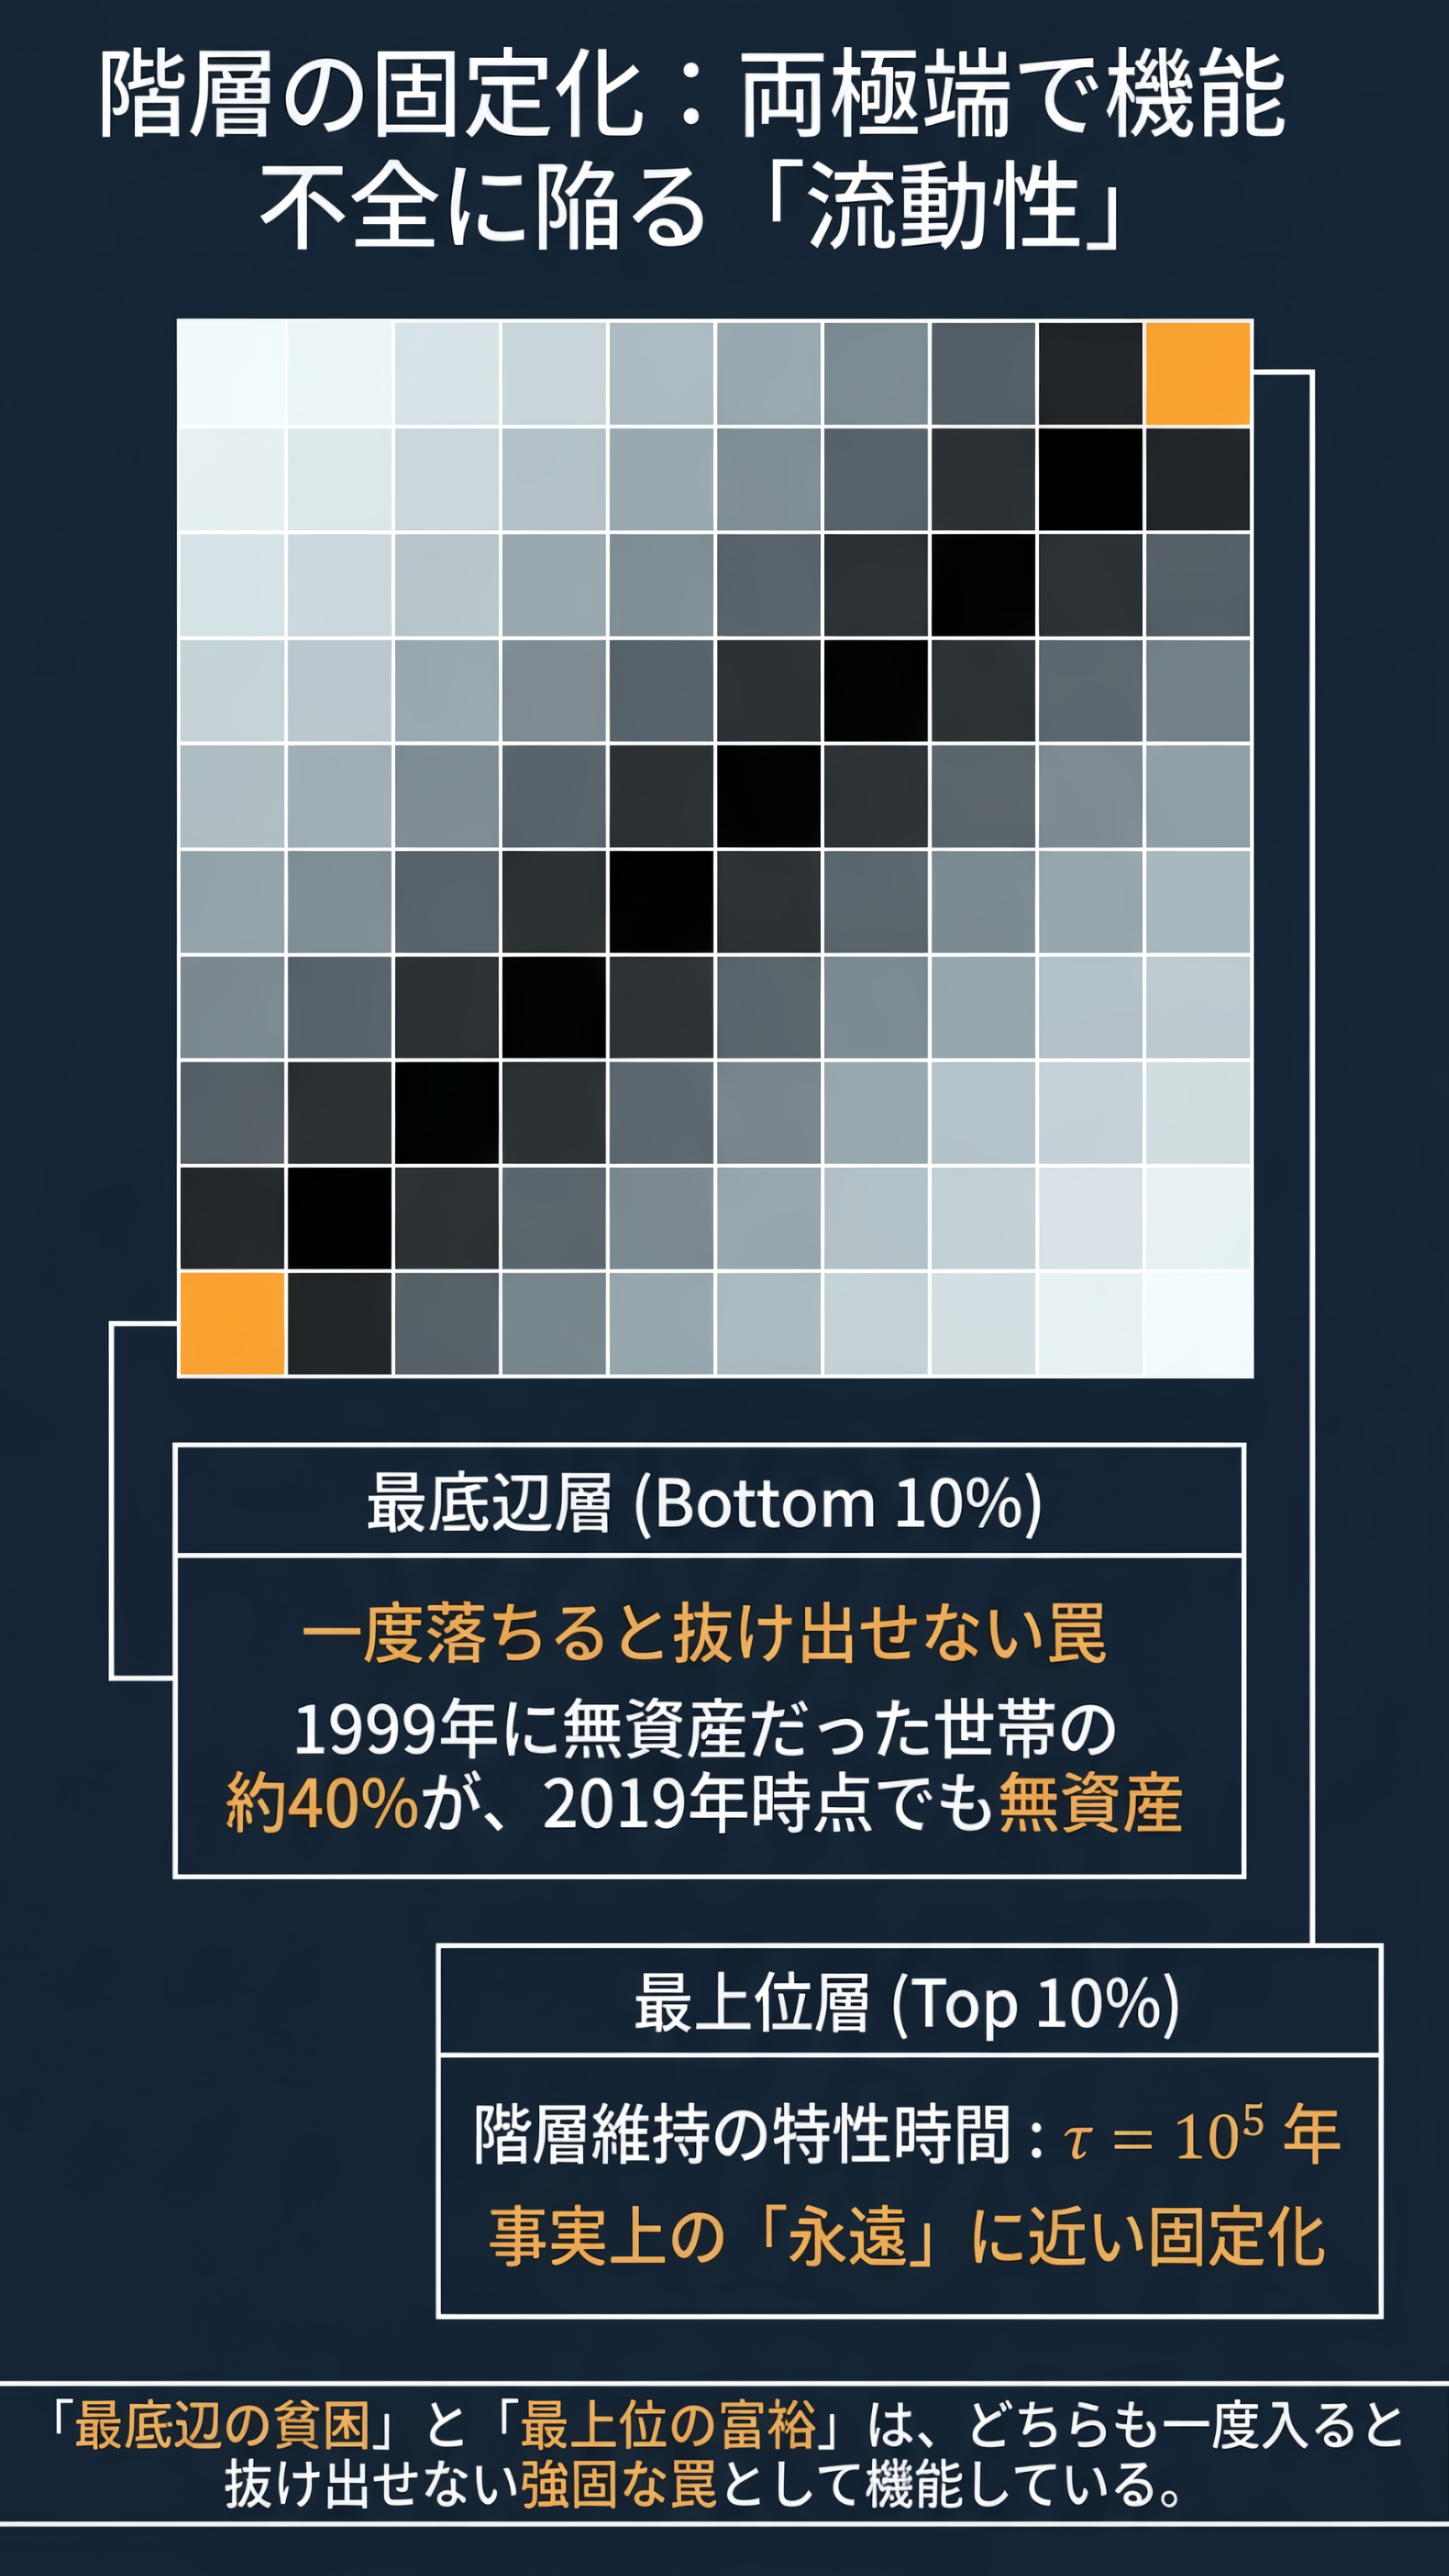
超富裕層となる人は変わりますが層の割合は固定化します
では、歴史はこの格差が極端に開いた時にどのようなことが起こったのか次の章で、詳しく紐解いていきます。
歴史が教える「開き過ぎた格差の末路」:不平等がもたらす社会リスク
現代社会において格差拡大が懸念されていますが、歴史を振り返ると「極端な格差の拡大」は常に社会構造の不安定化や経済の破綻を招く前兆となってきました。
あんまり関係がなさそう…
マクロ経済の不平等は私たちの健康と働き方、そして資産の持続性に直結しています
本章では、100年前の大恐慌前夜との数値対比、そして歴史上格差を強制リセットしてきた「破壊的要素」について、実証データと歴史的研究から分かりやすく解説します。
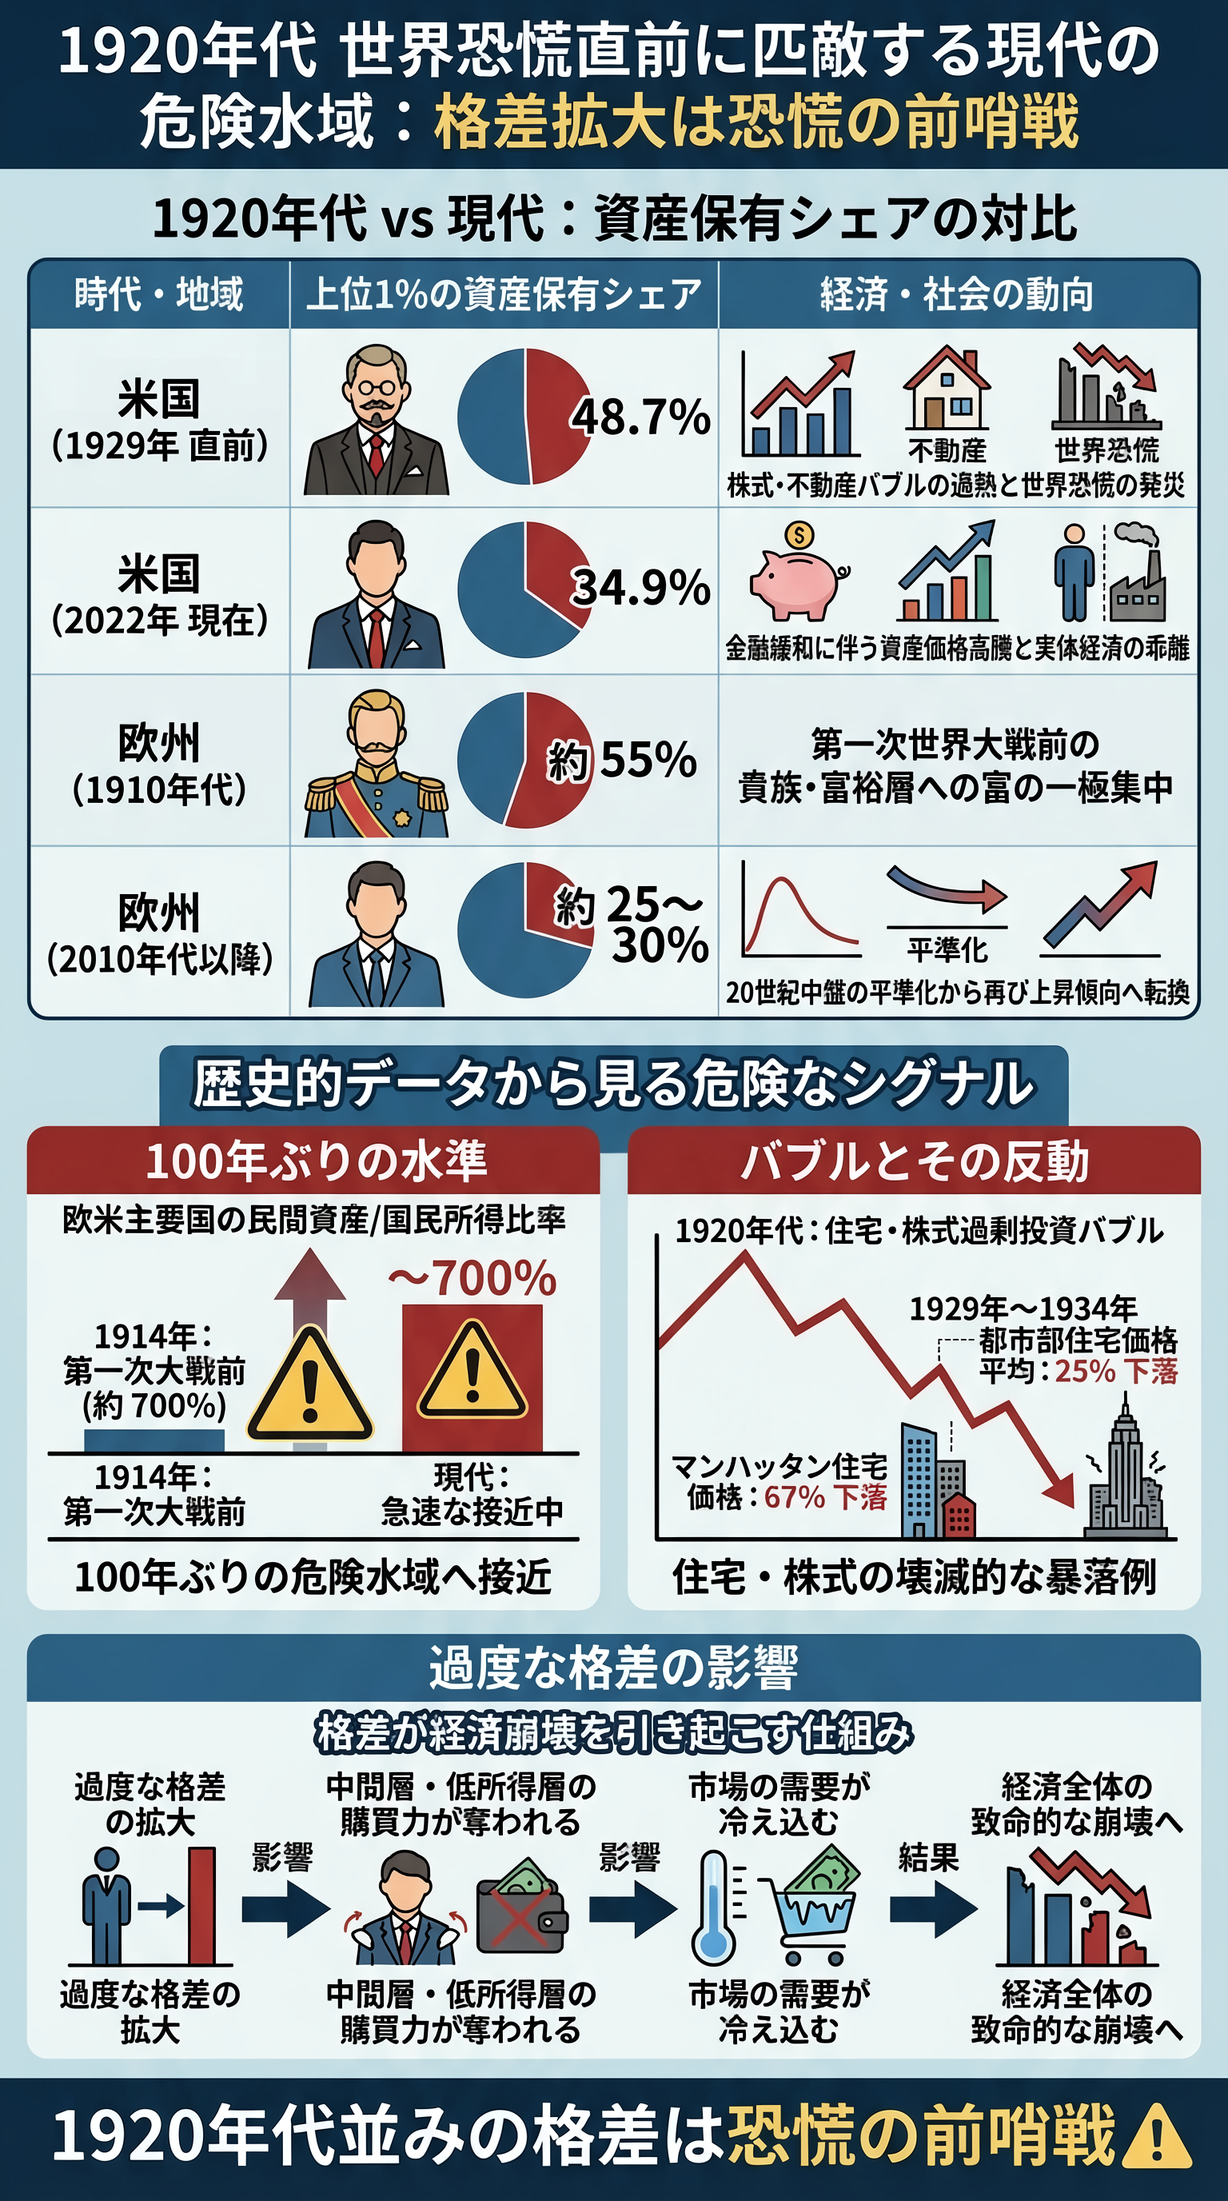
1920年代の世界恐慌直前に匹敵する現代の危険水域
現代の富の偏在(格差)は、歴史的に見ても極めて異例かつ危険な水域に達しています。
特に「1920年代狂乱の時代」から「1929年の世界恐慌」に至るプロセスと、現代の資産状況は酷似しています。
| 項目 | 1920年代 (世界恐慌直前) | 2021年時点 (現代) |
|---|---|---|
| 上位1%の資産保有シェア | 約40%〜45% (極限の資産集中) | 約35%〜38% (歴史的高水準へ急復帰) |
| 上位10%の資産保有シェア | 約70%前後 | 約76%(大恐慌期と同等水準) |
| 主な経済的背景 | 第二次産業革命、株式・不動産バブル | 資本のグローバル化、IT・AI革命、金融緩和 |
| 社会的なリスク | 中間層の債務増大と購買力低下 | 労働所得依存層の資産欠如と社会分断 |
論文には、富の集中が恐慌の原因を示したものはありません。
しかし、過去に格差が縮小された程度まで、格差が開いていることを示しており、今、格差が縮小されることが起きても何ら不思議はないことを表しています。
資産欠如の持続が引き起こす「健康問題」と「階層の固定化」
格差の問題は単なる「金銭的な不満」にとどまりません。
個人レベルにおいては、長期的・継続的な資産の欠如が「健康状態の悪化」と「貧困の永久固定化」という二重のリスクをもたらします。
| 項目 | 資産を保有する世帯 | 資産欠如の世帯 |
|---|---|---|
| 健康・疾患リスク | 標準的な水準 | 心臓病・高血圧・精神的疾患の発症率が有意に高い |
| 食糧の安全保障 | 安定 | 深刻な食料不安(食事制限や質の低下)に直面 |
| 経済的流動性 (抜け出しやすさ) | 状況に応じ上昇可能 | 約40%が20年後も「資産ゼロ」から抜け出せない |
| 教育・就労への影響 | 投資やReスキルが可能 | 健康悪化に伴う欠勤率増加・学習能力低下で低賃金ループへ |
→医療の制限:高額な自己負担の嫌厭、予防医療の欠如
→慢性疾患の発生率上昇:心臓病、高血圧、精神的トラブル
(米国PSID縦断調査等、ミラノ大学のカテリーナ・ラ・ポルタとステファノ・ザッペリによる2023年の研究を参考)
- Step1貧困による対処不全
資産がないため予期せぬショック(病気・失業)に対処できない。
- Step2貧困による精神疾患
慢性的なストレスや栄養状態の低下により健康を害する。
- Step3悪循環の継続
健康悪化により就労・昇進の機会を奪われ、さらに資産形成が困難になる。
このように「富の偏在」は「健康の偏在」を呼び、個人の努力だけでは抜け出せない「階層の固定化(流動性の低下)」を招きます。
過去に格差を強制リセットしてきた「平準化の四騎士」
では、過去の人類史において、広がりすぎた格差はどのように是正されてきたのでしょうか。
スタンフォード大学の歴史学者ウォルター・シャイデル(Walter Scheidel)教授は、著書『The Great Leveler(大リセット)』の中で、絶望的とも言える歴史的真実を提示しました。
数千年の人類史において、「平和的な話合いや自然な経済成長によって極端な格差が縮小した例はほぼ存在しない」ということです。
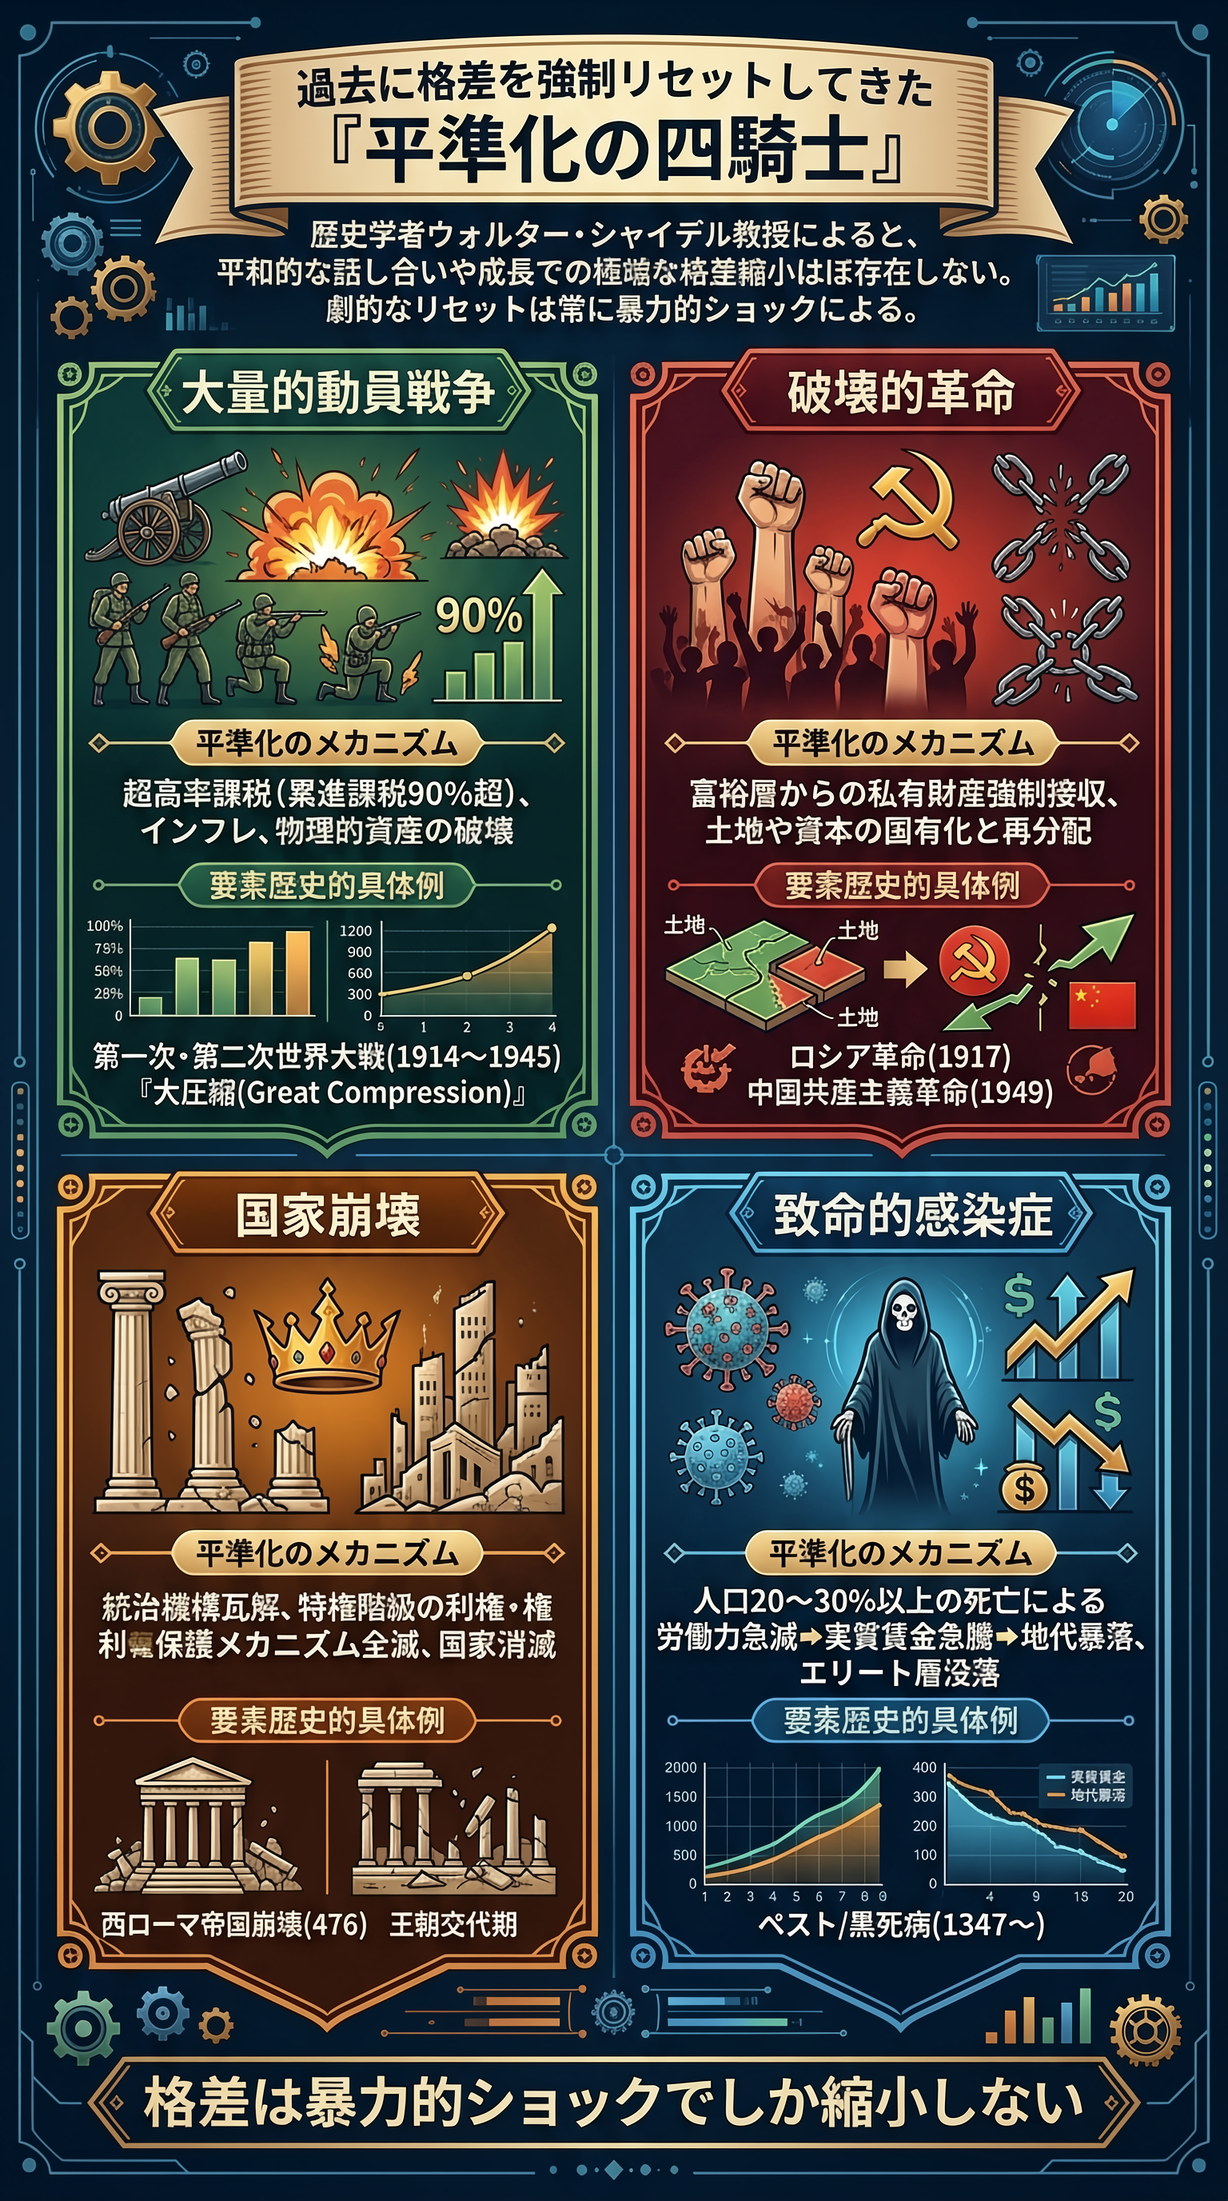
歴史上、格差を劇的にリセットしてきたのは、常に暴力的で悲惨な4つのショック=「平準化の四騎士」でした。
| 要素 | 歴史的具体例 | 平準化のメカニズム |
|---|---|---|
| 大量動員戦争 | 第一次・第二次世界大戦 (1914~1918年/1939~1945年) | 最高税率90%超の累進課税、インフレ、物理的資産の破壊による「大圧縮(Great Compression)」 |
| 破壊的革命 | ロシア革命(1917年)、中国共産主義革命(1949年) | 富裕層からの私有財産の強制接収、土地や資本の再分配 |
| 国家の崩壊 | 西ローマ帝国崩壊(476年)、王朝交代期 | 国家という制度そのものが消滅し、富裕層の利権や権利保護メカニズムが全滅 |
| 致命的感染症 | ペスト/黒死病(1347年~) | 人口20~30%以上の死亡による労働力不足 ➔ 労働者の実質賃金急騰 ➔ エリート層の相対的没落 |
現代においては、このような非人道的で暴力的ショックによる格差の縮小は回避すべきです。
実は、こういった破壊的な格差リセットを避けるため、国際的な税制協調や透明性の向上によって10〜20年かけて格差の蛇口を静かに締めていくような流れが起きています。
現代の格差リセットと直面する課題:暴力に頼らない制度的解決策
前述したように、過去には悲惨なショックにより格差リセットが起きました
今でもそうなの?
情報やデータが高度に可視化された現代において、私たちは破局を待つことなく、民主的なルールや制度改革によって平和的に不平等を是正する道を探り始めています。
本記事では、情報社会に露呈された超富裕層をめぐる驚くべき課税の実態と、国際的な税制改革の最前線、そして富裕層による社会還元の真の役割について分かりやすく解説します。
可視化された現代の不平等:超富裕層の実効税率0.3%の衝撃
現代の税制システムにおいて、最も深刻な歪み(ひずみ)として浮き彫りになっているのが、「富裕層ほど実質的な税負担割合が小さくなる」という逆転現象です。
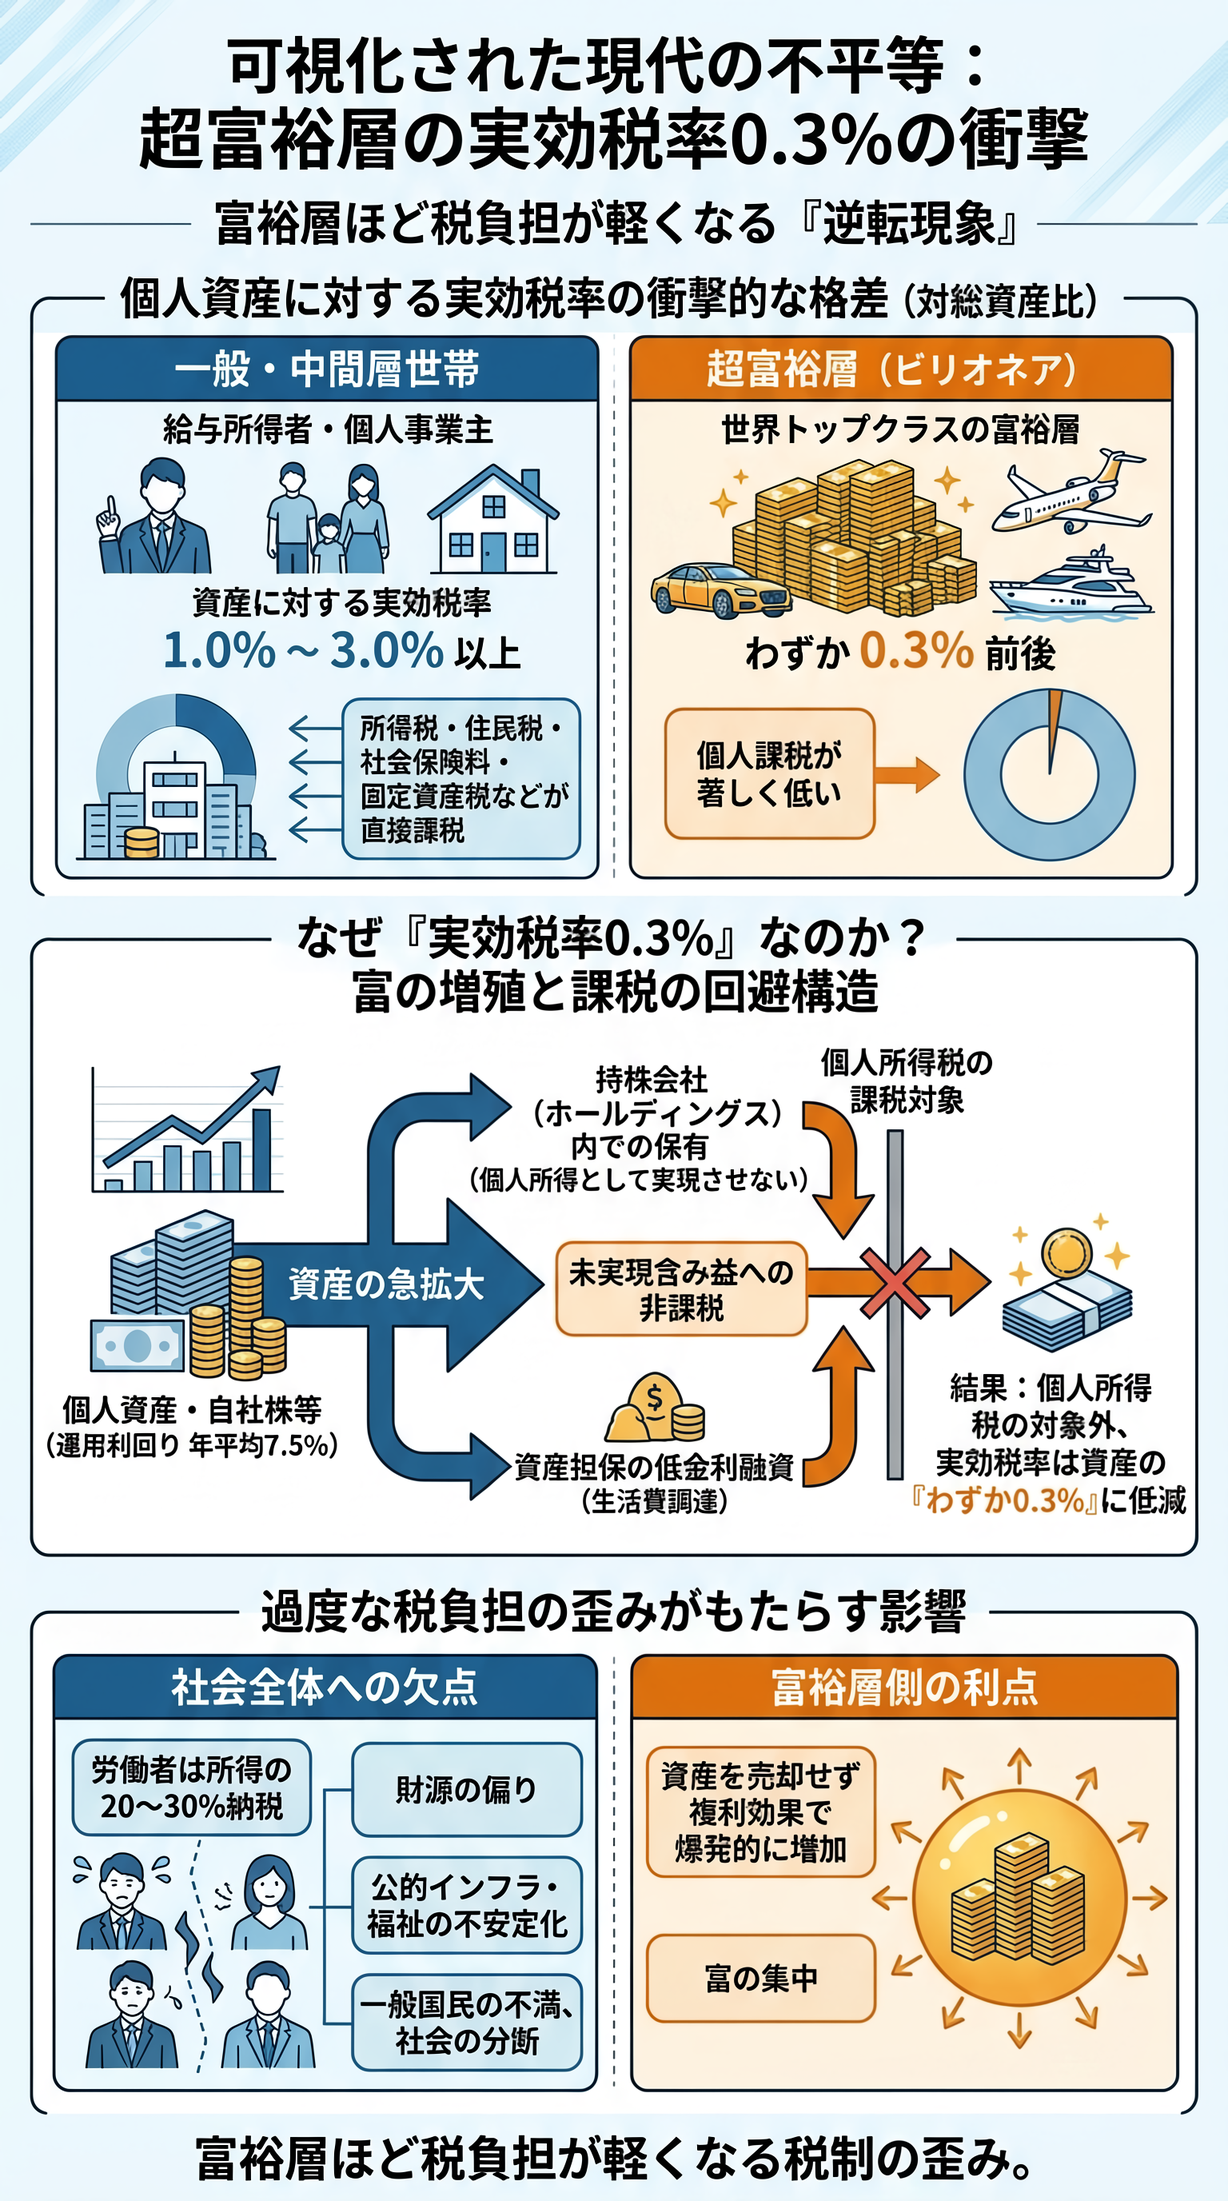
| 項目 | 一般市民・中間層 | 超富裕層 (ビリオネア) |
|---|---|---|
| 主な収入源 | 労働給与・年金 (逃げられない所得) | 保有事業の未実現利益・株式含み益 |
| 実効税率 | 28%〜52% (国や地域による) | 約0%〜27% (個人所得税のみなら数%以下) |
| 資産に対する実質税率 | 約1.1% (住宅固定資産税などの負担) | 約0.3% (極めて低い負担) |
| 節税・回避の手法 | ほとんど不可 (源泉徴収制度) | 配当抑制、持株会社(ホールディングス)活用、資産担保融資 |
超富裕層が税を払わずにすごせるのは課税のタイミングを回避できる構造があるからです
1987年から2024年までの37年間で、世界平均の大人1人あたりの実質所得の伸びが年1.3%、平均資産の伸びが年3.2%でした。
一方、上位0.0001%の超富裕層の資産は年7.1%(インフレ除外後)という驚異的なペースで増え続けています。
税制による補正がかからないため、富の集積スピードが社会全体の成長をはるかに上回っているのです。
イメージ的には、株価暴落の時に縮小した利益確定して税逃れ的な!?
ともあれ、過去に見えてなかった不平等が国民全員へ共有されるようになりました
制度を通じた合法的リセット:国際最低課税と段階的税制改革
かつてのように大戦争や革命で財産を破壊するのではなく、国際的な税制協調によって段階的に「富の過度な集中」を是正する制度的リセットが具体化しています。
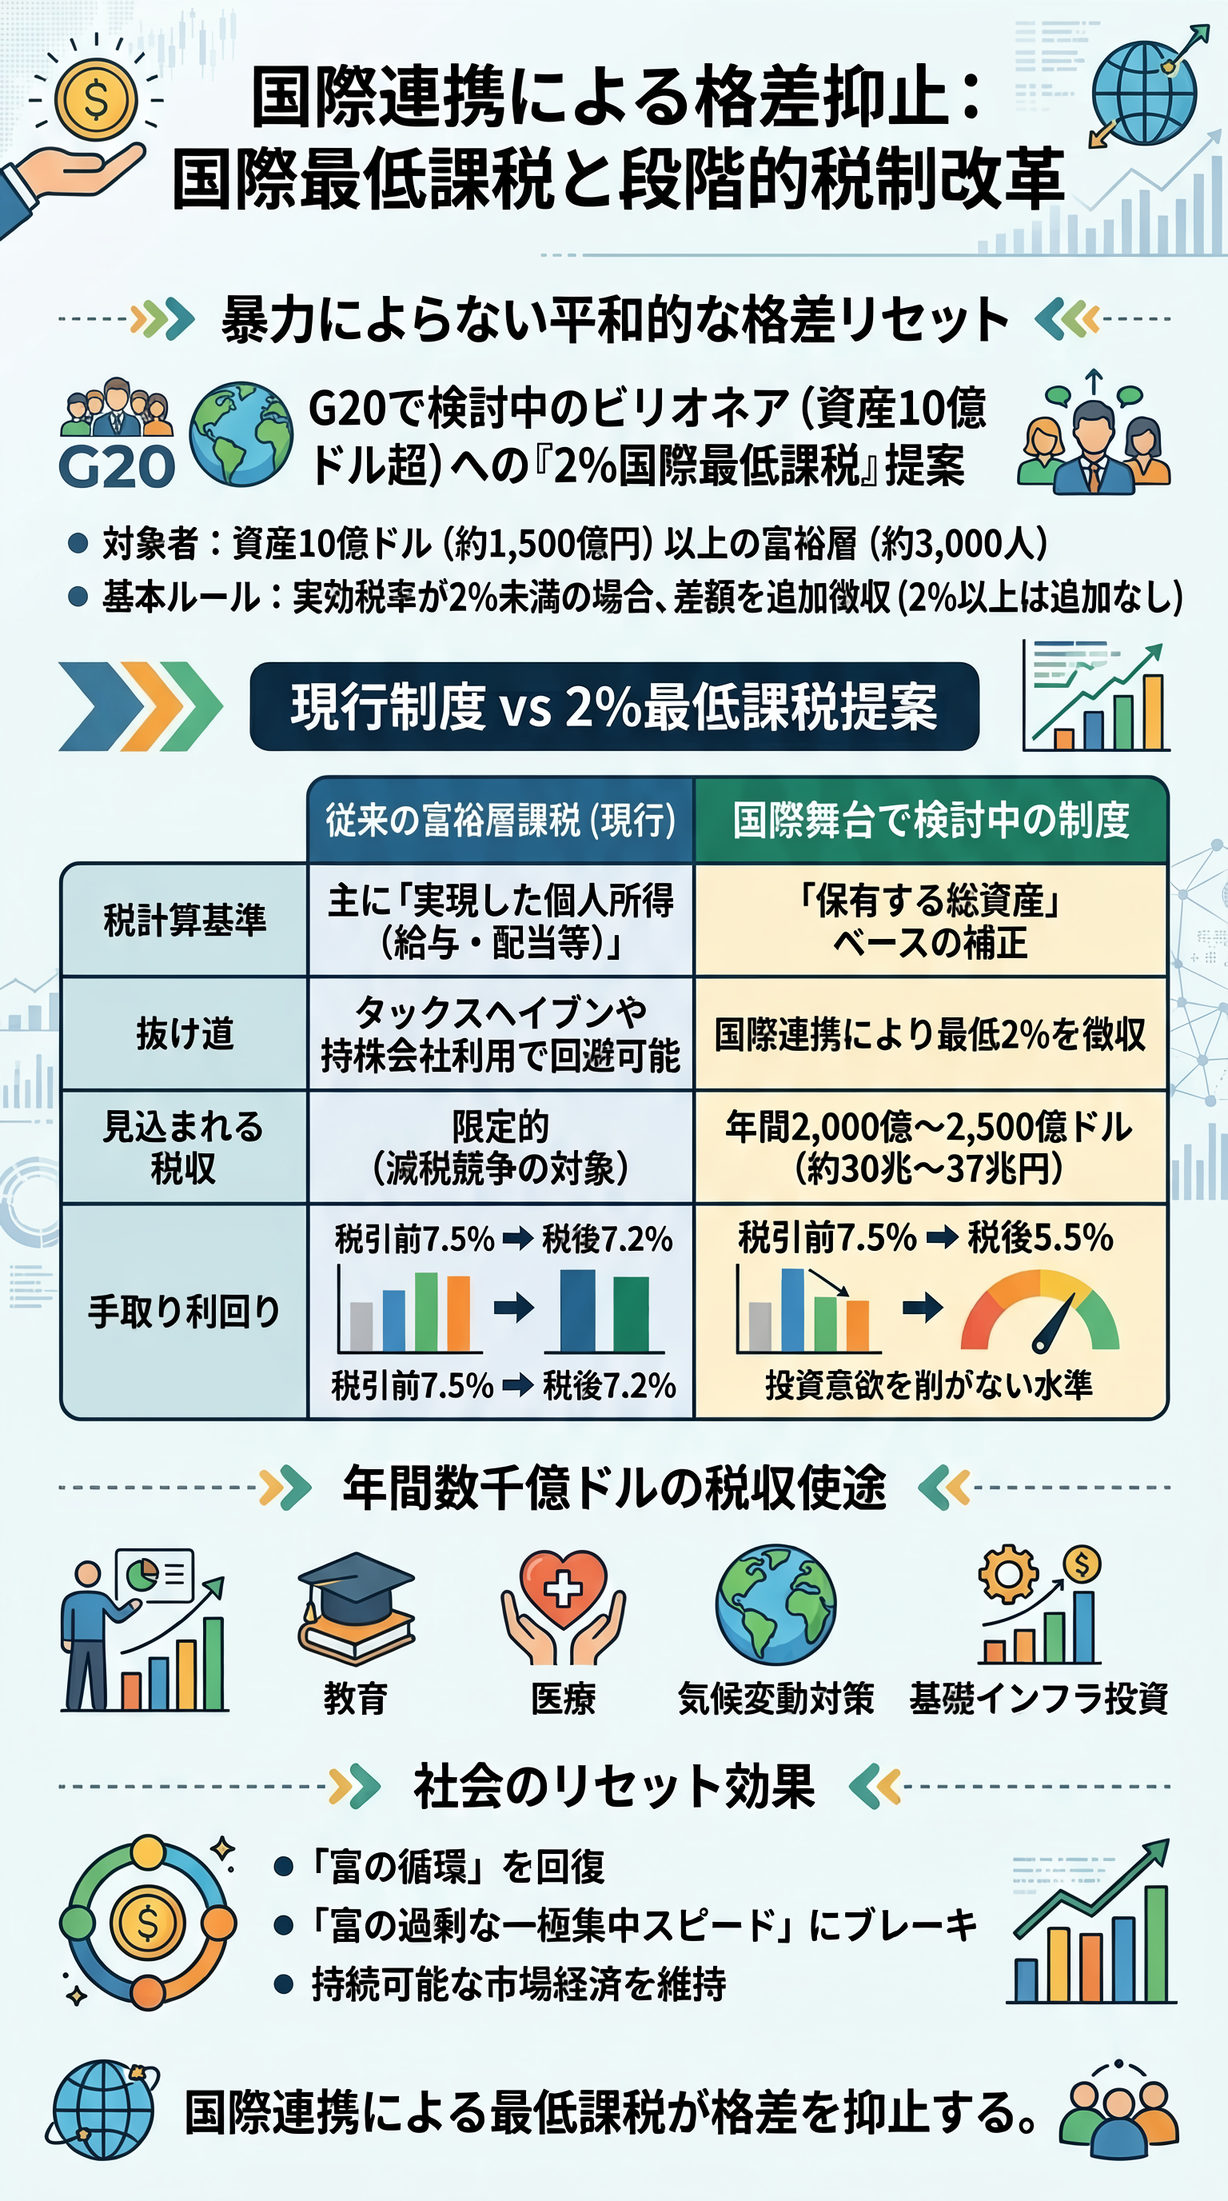
その象徴が、2024年のG20財務相・中央銀行総裁会議で議論された「ビリオネアへの国際最低資産課税(年2%)」案です。
富裕層の小さい税負担を何とかしようという試みだね
| 項目 | 従来の富裕層課税 (現行制度) | 提案されている基準 |
|---|---|---|
| 税金の計算基準 | 主に「実現した個人所得(給与・配当等)」 | 「保有する総資産」ベースの補正 |
| 抜け道の存在 | タックスヘイブンや持持会社利用で回避可能 | 国際連携により、どの国に居ても最低2%を徴収 |
| 見込まれる税収 | 限定的 (減税競争の対象) | 年間 2,000億 〜 2,500億ドル(約30兆〜37兆円) |
| 手取りの影響 | 税引前7.5% ➔ 税後7.2% | 税引前7.5% ➔ 税後5.5%(投資意欲を削がない水準) |
結局、タックスヘイブンなどの抜け穴があるんじゃないの?
その対策も打たれています
富裕層がタックスヘイブンに居住していても、その個人の富(不動産、株式、事業など)が生み出されている国や、資産が物理的に存在する国が「本来払うべき最低税率との差額」を代わりに徴収します。
この課税構想は、国際的な全会一致という高いハードルがありますが、採決されれば、富の過剰な一極集中スピードにブレーキがかかり、持続可能な市場経済が保たれます。
この他に、ニューヨークでは富裕層への課税を政策に掲げた市長候補が選ばれるなど、小さな変化が各所に見られます。
小さくとも超富裕層から税をという良い兆候だね
富裕層による自発的な社会還元と公的制度の役割
破壊的な格差の是正を防ぐために、富裕層による「自発的な寄付や財団設立」も注目されます。
超富裕層が巨額の寄付を行う背景には、単なる善意だけでなく「社会的な批判をかわし、自らの存在意義を証明する」という明確な戦略的効果が存在します。
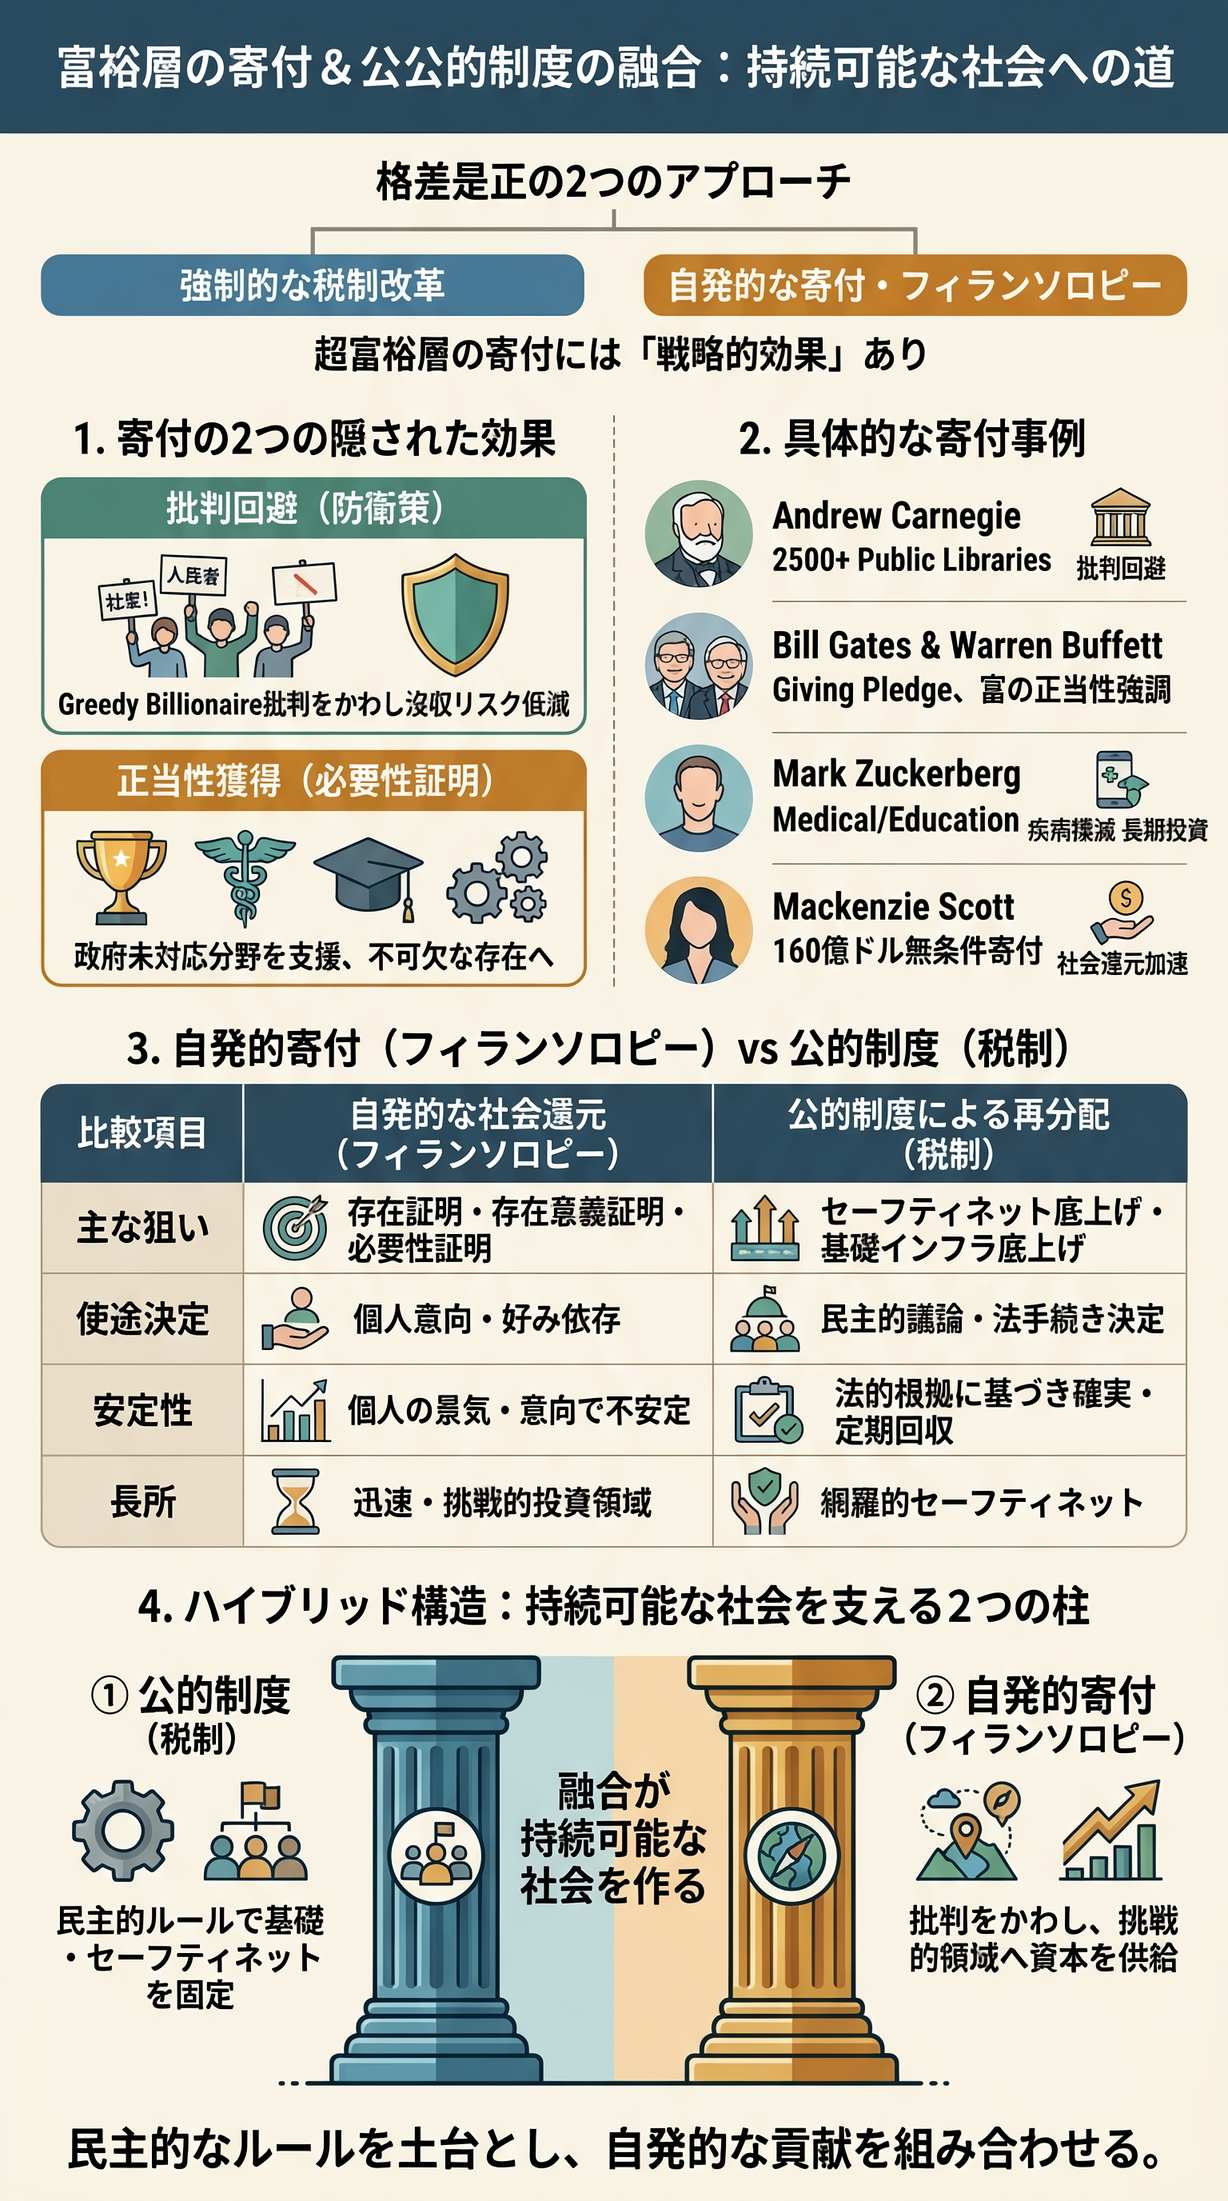
| 超富裕層 | 主な寄付・社会還元の具体例 | 効果と社会的インパクト |
|---|---|---|
| アンドリュー・カーネギー | 19世紀末〜20世紀初頭に全財産の約90%(約3億5,000万ドル)を寄付 | 米国・英国等に2,500館以上の公共図書館を設立。「富を抱えたまま死ぬのは不名誉」と表明し批判を回避 |
| ビル・ゲイツ & ウォーレン・バフェット | 2010年に「ギビング・プレッジ(Giving Pledge)」を発足 | 生前または死後に資産の50%以上を寄付する誓約。世界200人以上のビリオネアが参加し富の正当性を強調 |
| マーク・ザッカーバーグ | 2015年に保有株式の99%(当時約450億ドル=約6.7兆円)の寄付を表明 | 「チャン・ザッカーバーグ・イニシアティブ」を設立し、医療・教育・疾病撲滅へ長期投資 |
| マッケンジー・スコット(ベゾス元妻) | 2020年〜2024年のわずか4年間で160億ドル(約2.4兆円)以上を無条件寄付 | 伝統的なNGOや地域コミュニティ、教育機関へ迅速な資金供給を行い社会還元を加速 |
超富裕層による大規模な社会還元は、単なる善意にとどまらず、社会的なポジショニングにおいて重要な効果を発揮しています。
身銭での社会貢献は超富裕層がとれる「自己防衛」
富裕層への道しるべ:構造的格差の時代を個人が生き抜くための戦略
富裕層の話だと別世界の話に聞こえる
長期的に考えることができれば、私たちも富裕層になるチャンスはあります
自由市場の数学的メカニズムや歴史的データが示す通り、ただ真面目に働いて給与を貯金しているだけでは、構造的な格差拡大の波に飲み込まれてしまいます。
では、持たざる一般層がこの時代を勝ち抜き、豊かな資産を築くにはどうすればいいのでしょうか。
実は、富裕層の追跡データや最新のキャリア・投資理論を紐解くと、私たちが取るべき「具体的な逆転の戦略」が浮かび上がってきます。
構造の裏をかき、労働から資産所有へと舵を切るための実践的ステップを見ていきましょう。
富裕層の7割以上は入れ替わる:「停滞は後退」を意味する動態データ
「一度富裕層になれば、その地位は永遠に安泰だ」と考えられがちですが、実証的な統計データはその常識を覆しています。
富の頂点に位置する人々も、絶え間ない市場の波や激しい入れ替わりに晒されています。
各資産層の割合は一定ですが、その顔ぶれは変化します
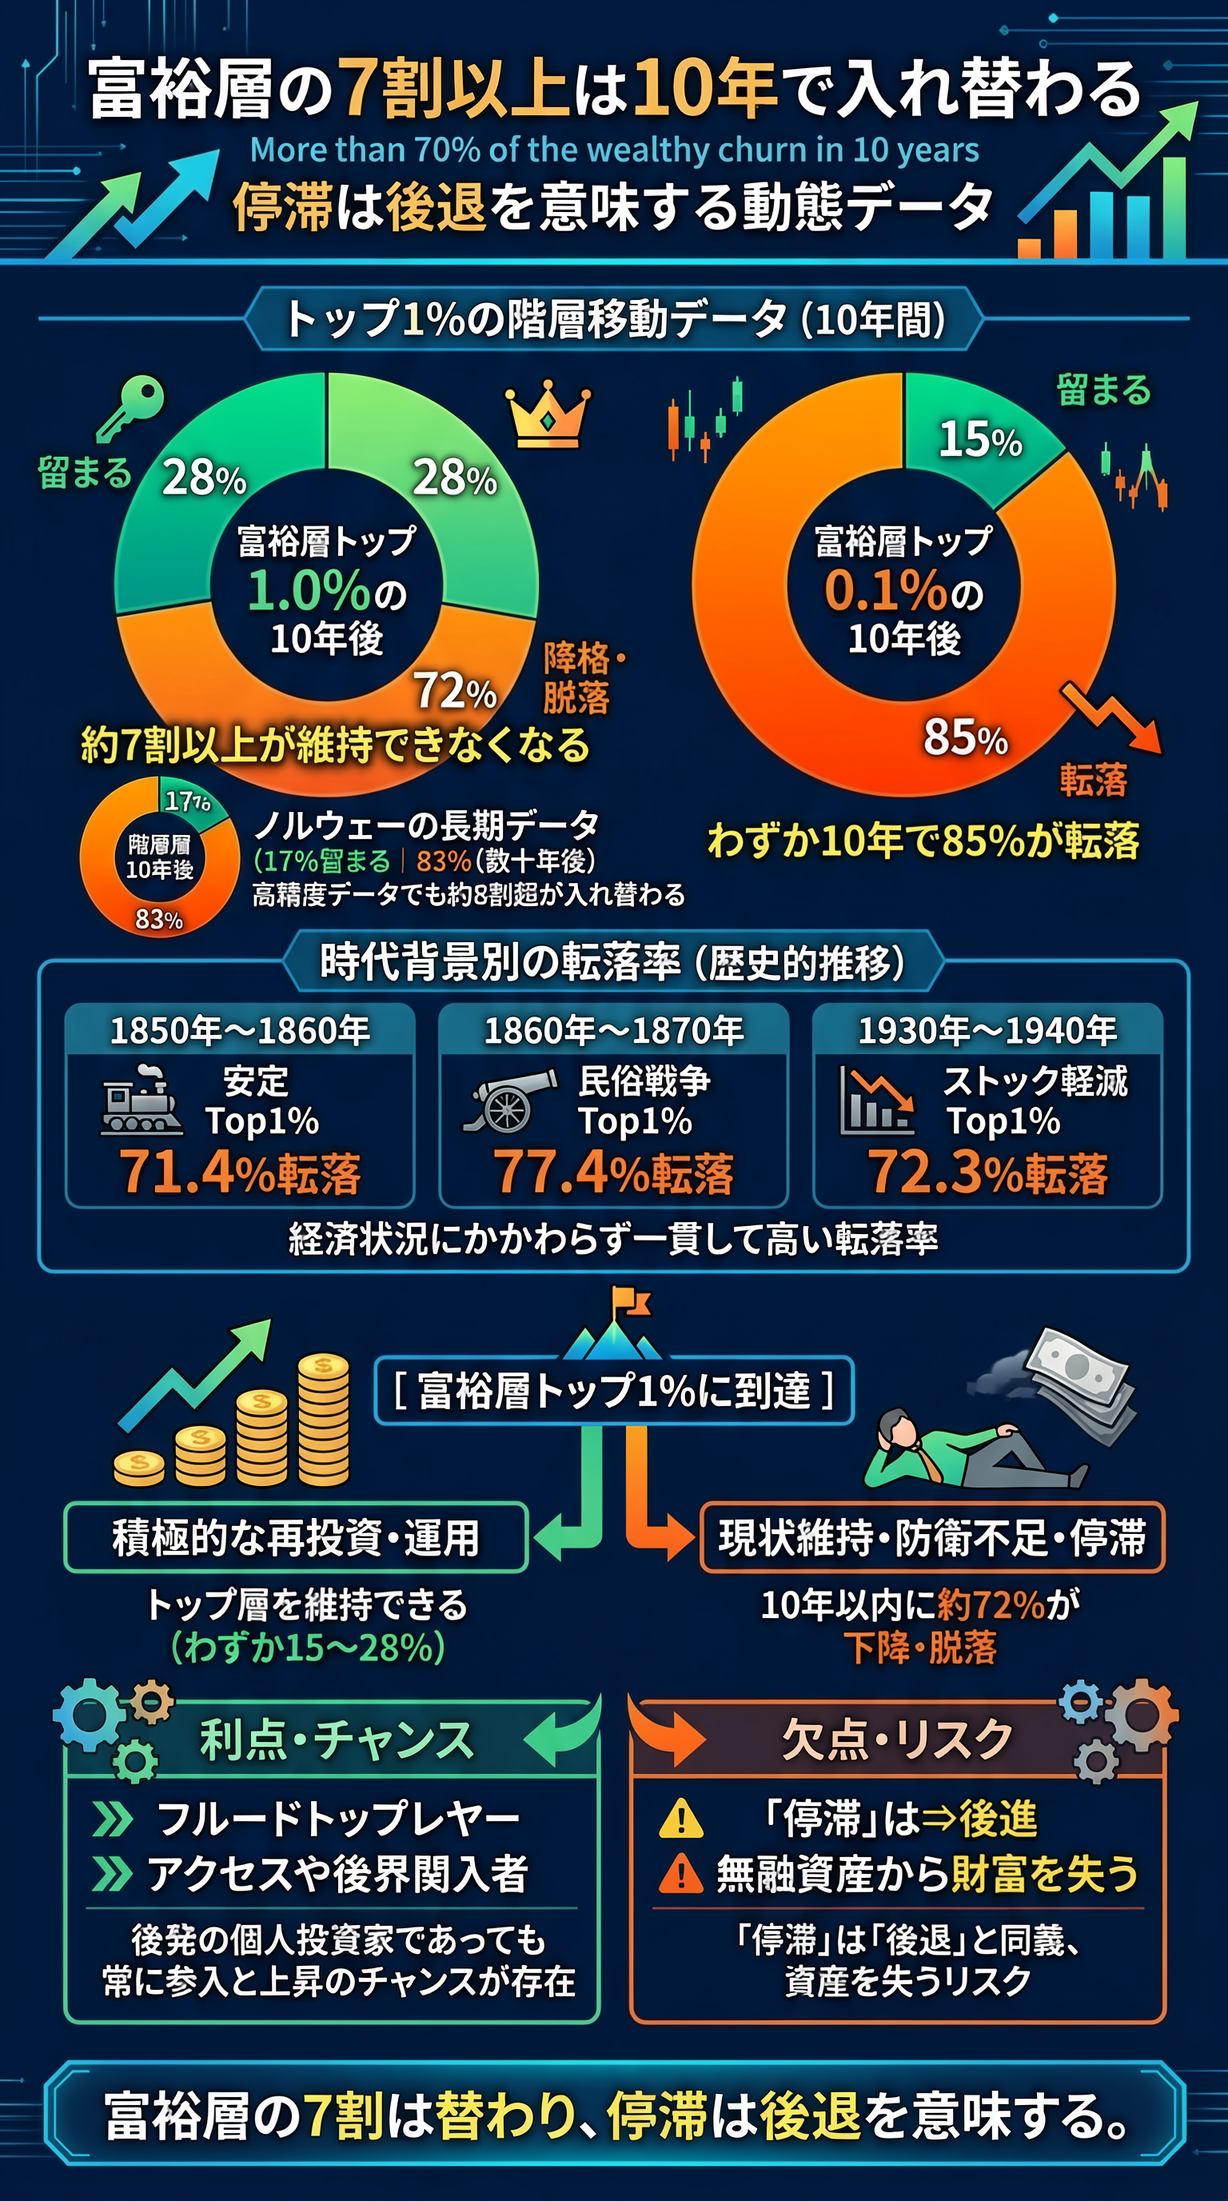
| 階層区分 | 同じ階層に留まる確率 | 階層から脱落する確率 |
|---|---|---|
| トップ 0.1% (超富裕層) | 約 15.0% | 約 85.0%(ほぼ総入れ替え) |
| トップ 1.0% (超富裕層) | 約 28.0% | 約 72.0%(7割以上が転落) |
| トップ 1.0%の孫世代 (3世代後) | 約 6.9% | 約 93.1%(大半が元に戻る) |
替わるということは、自分にもチャンスがあるってことか!
偶然の機会を増やして運を引き寄せる「計画的偶発性」の思考法
ヤードセールモデルが証明したように、市場での勝ち負けには「運(確率的変動)」が決定的な影響を与えます。
では、運に左右される世界で個人はどう立ち回るべきなのでしょうか。
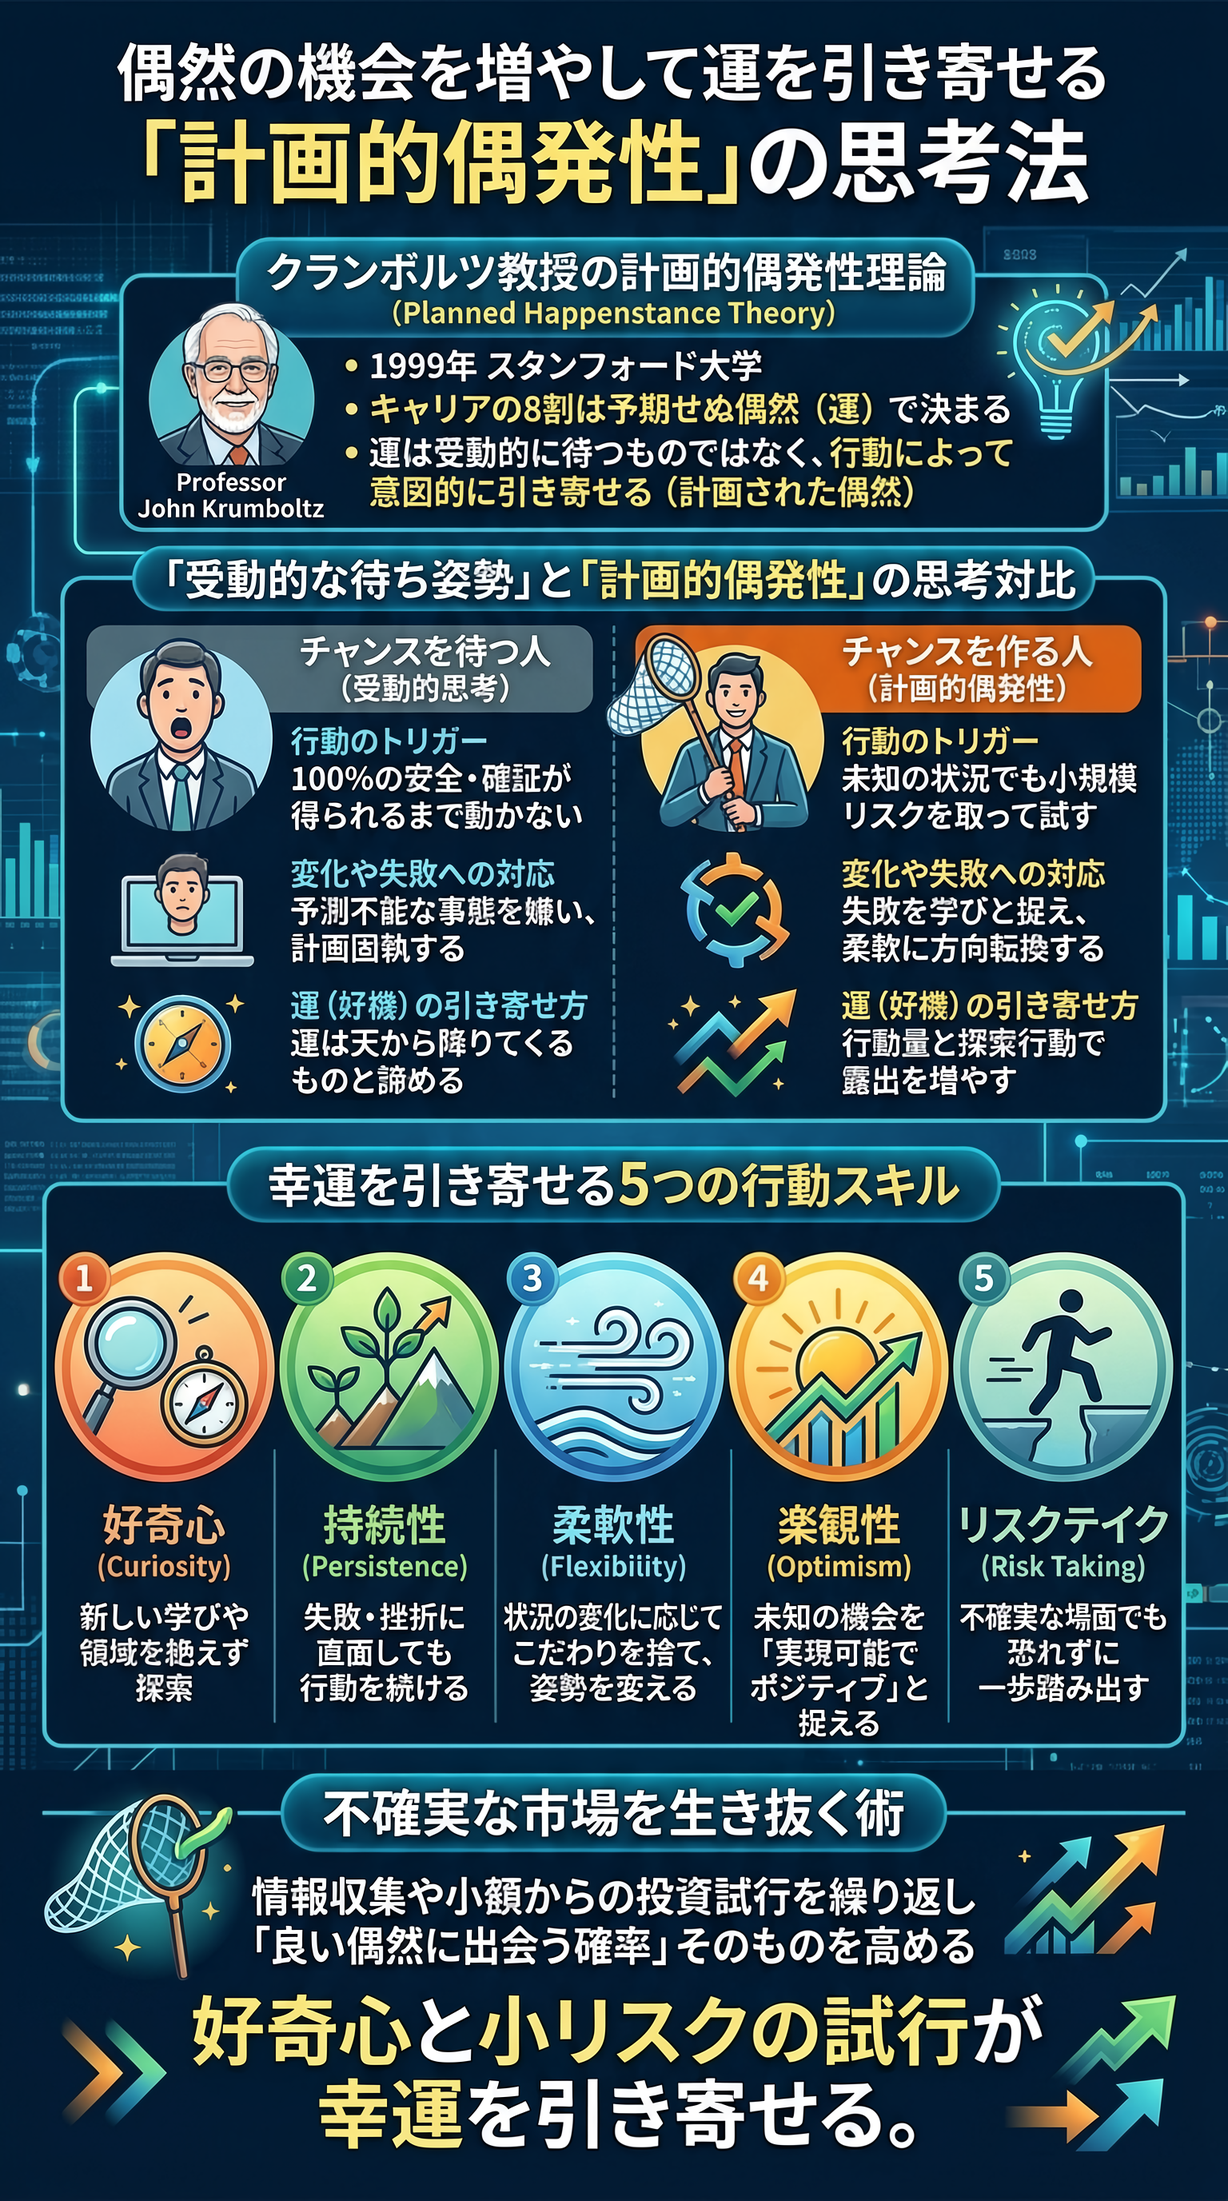
スタンフォード大学のジョン・クランボルツ教授らが1999年に提唱した「計画的偶発性理論(Planned Happenstance Theory)」は、個人の成功やキャリアの8割は予期せぬ偶然(運)によって決まると定式化しました。
そして最も重要なのは、「運は受動的に待つものではなく、行動によって意図的に引き寄せるもの(計画された偶然)」であるという点です。
| 項目 | 受動的思考 | 計画的偶発性 |
|---|---|---|
| 行動 | 100%の安全や確証が得られるまで動かない | 未知の状況でも小規模なリスクを取って試す |
| 変化や失敗への対応 | 予測不能な事態や失敗を嫌い、計画固執する | 失敗を学びと捉え、柔軟に方向転換する |
| 運の引き寄せ方 | 運は天から降りてくるものと諦める | 行動量と探索行動で露出を増やす |
ただ指をくわえて待つのではなく、情報収集や小額からの投資試行を繰り返して「良い偶然に出会う確率」そのものを高めることが、不確実な市場を生き抜く術となります。
労働所得から資産所有へ:給与を得る人から「所有権を持つ人」になる方法
一般層と超富裕層の間にある最大の決定的な違いは、「どこから収入を得ているか」という構造の違いです。
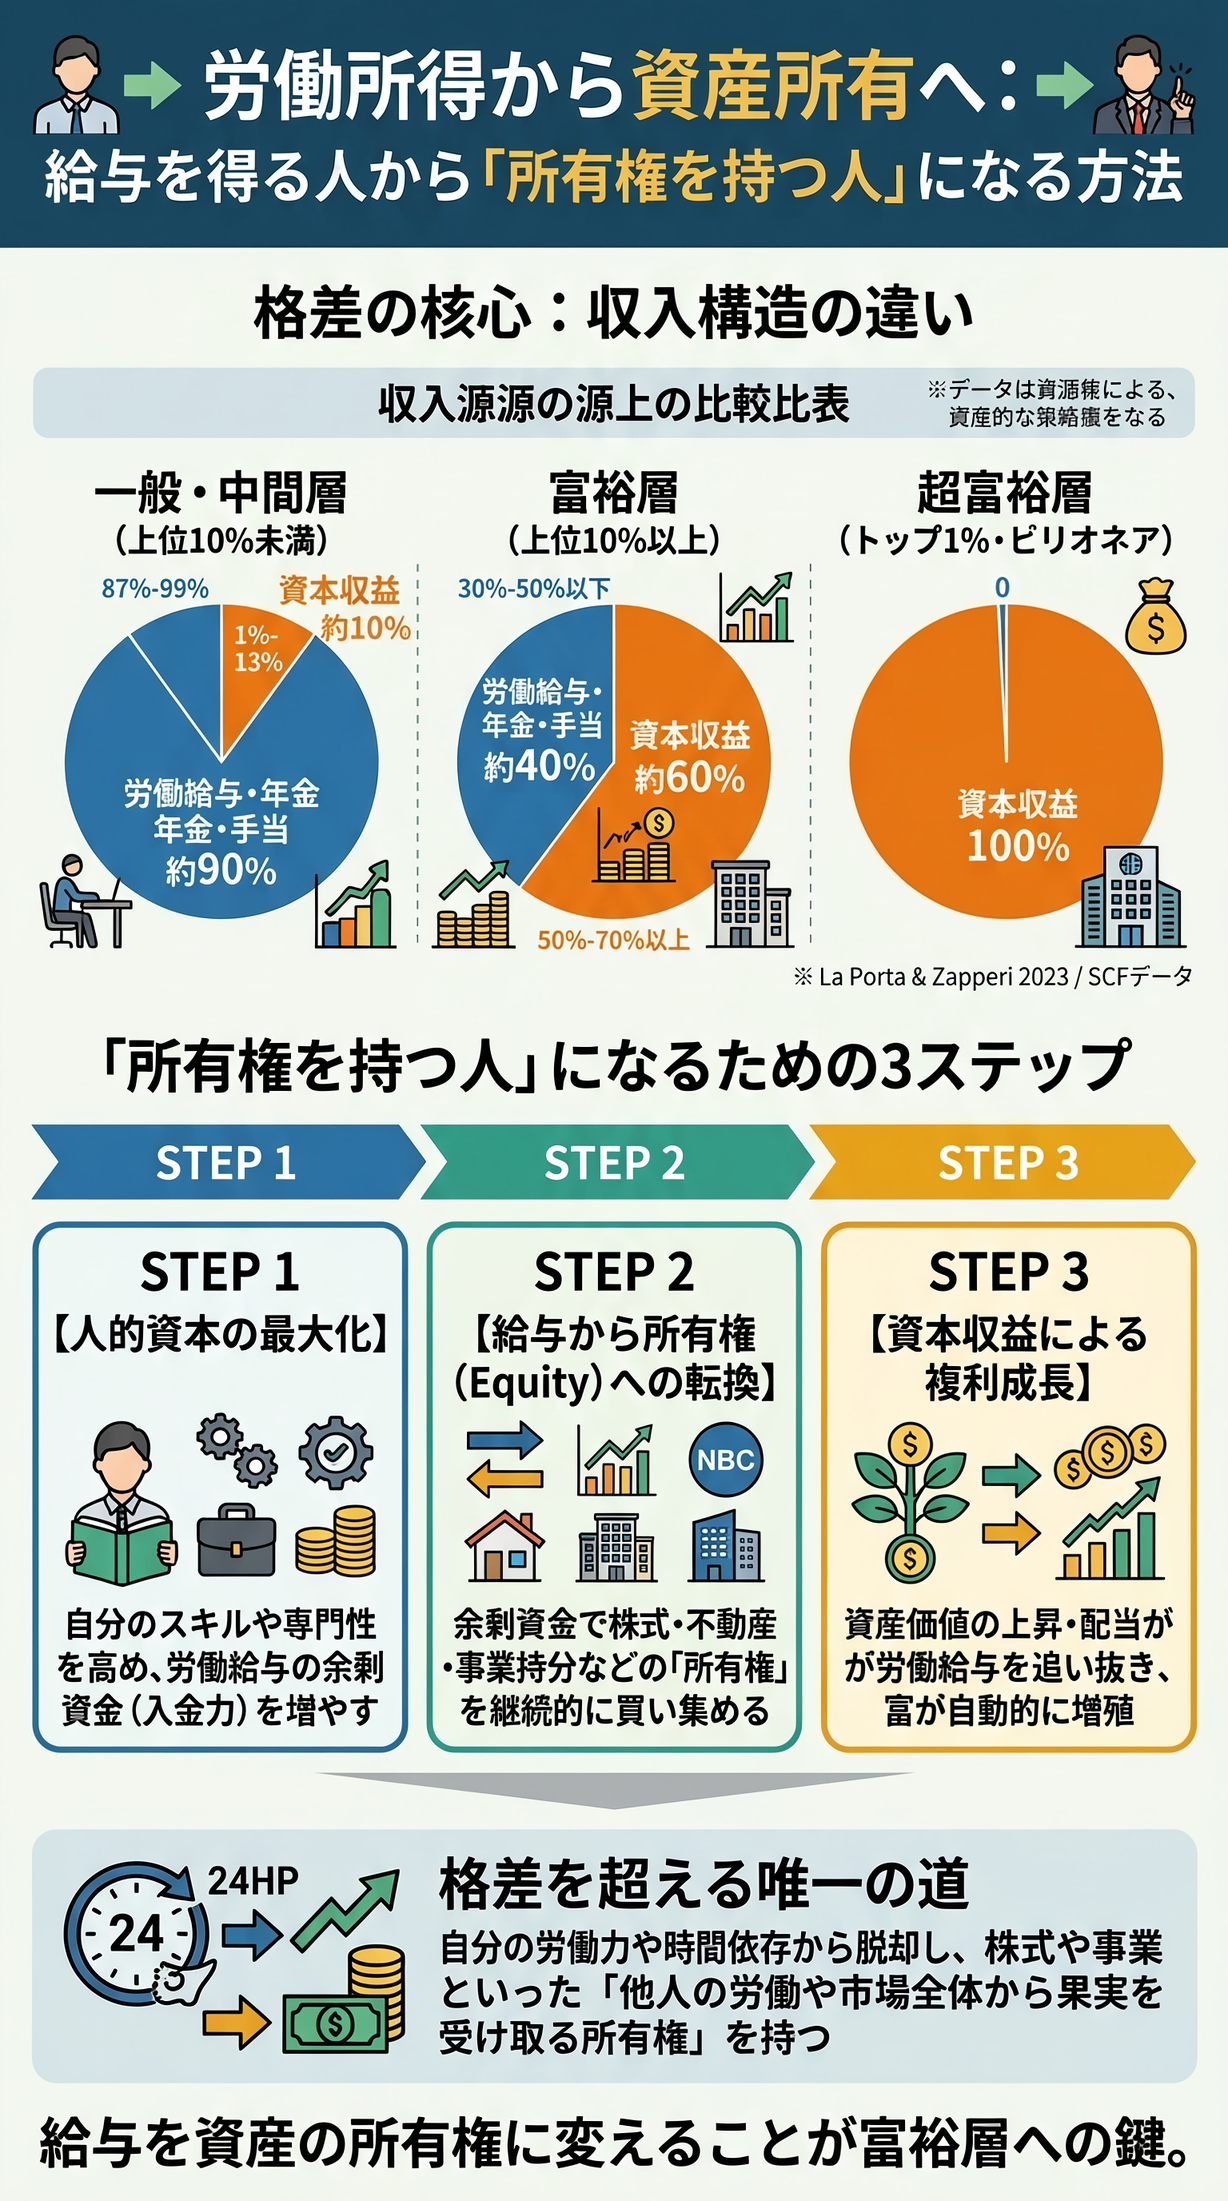
| 資産階層 | 労働給与・年金への依存度 | 資本収益の依存度 |
|---|---|---|
| 一般・中間層 (上位10%未満) | 約 87% 〜 99% (ほぼ給与依存) | 約 1% 〜 13% |
| 富裕層 (上位10%以上) | 約 30% 〜 50% 以下 | 約 50% 〜 70% 以上 |
| 超富裕層 (トップ1%・ビリオネア) | ほぼ 0% に近い | ほぼ 100% (自社株や事業の資本収益) |
- Step1人的資本の最大化
自分のスキルや専門性を高め、労働給与からの余剰資金(入金力)を増やす。
- Step2給与から所有権への転換
余剰資金で株式・不動産・事業持分などの「所有権」を継続的に買い集める。
- Step3資本収益による複利
配当や資産価値の上昇(資本利回り)が労働給与を追い抜き、富の増殖側へ回る。
自分の労働力や時間(1日24時間)だけに依存していては限界があります。
給与を得たらそれを消費に回すのではなく、労働する側のプレイヤーから、「富を生む資本や企業の所有者(オーナー)」へポジションを移すことが、構造的格差を越える唯一の道です。
現在地点から考える具体的な投資先:軍事・ヘルスケア・エネルギー分野
格差拡大と地政学的変化が進む現代において、資産の所有権を持つべき好適な分野として、国家予算や構造的需要に直接裏打ちされた「3つの主要セクター」が挙げられます。
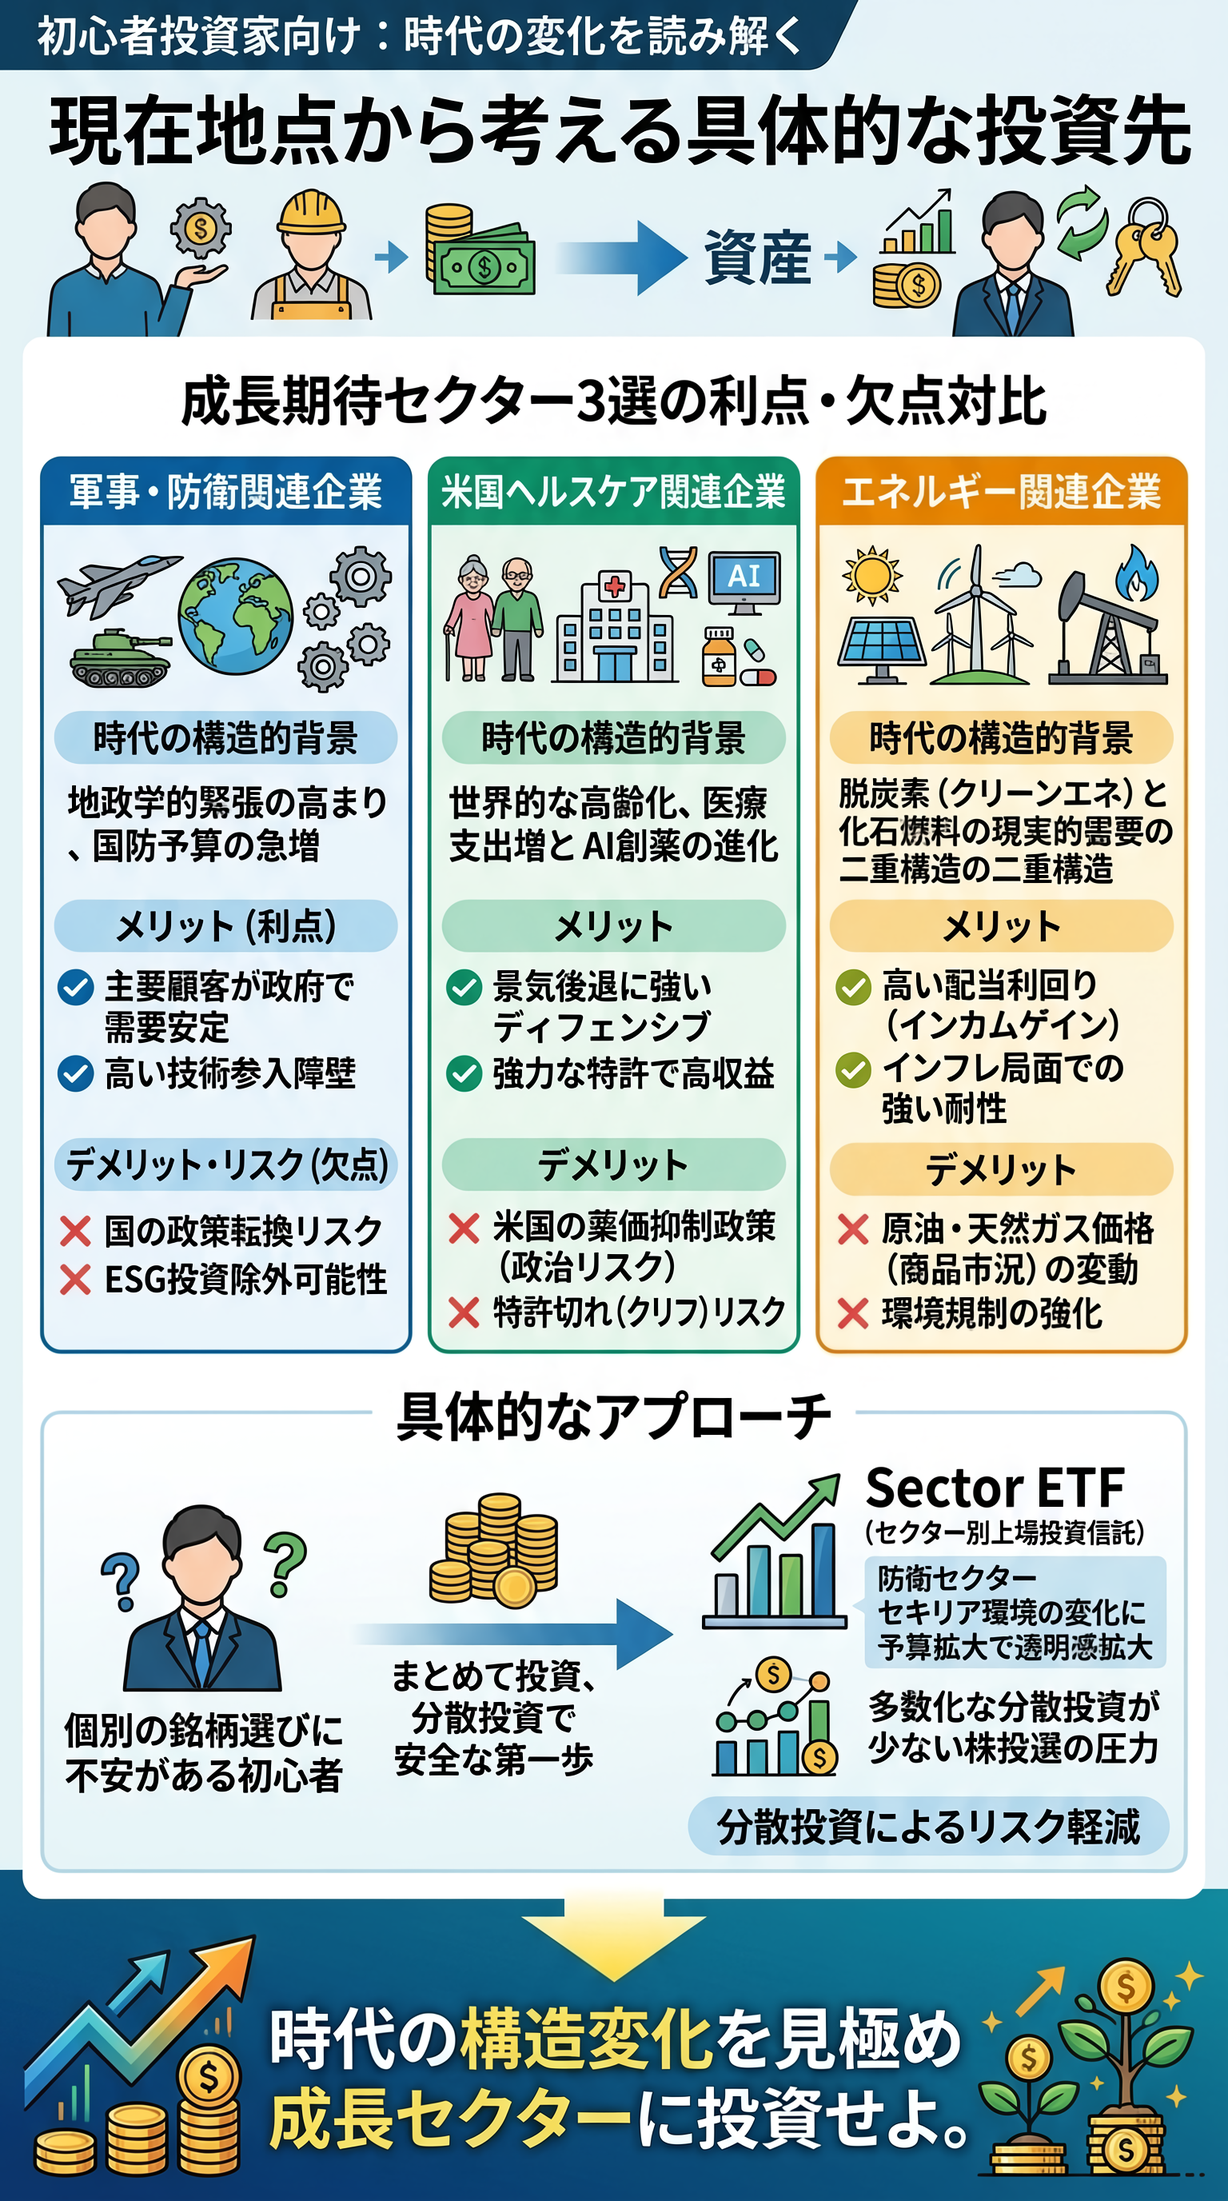
| セクター | 主な投資理由 | メリット | リスクと注意点 | 分野・銘柄例 |
|---|---|---|---|---|
| 軍事・防衛関連企業 | 地政学的緊張の高まり、世界的な国防予算の急増 | 主要顧客が政府のため需要が極めて安定。高い技術参入障壁 | 国の政策転換リスク、ESG(環境・社会・統治)投資からの除外可能性 | ロッキード・マーチン、防衛関連ETF |
| 米国ヘルスケア関連 | 世界的な高齢化の進展、医療支出増とAI創薬の進化 | 景気後退に強いディフェンシブ性 。強力な特許による高い収益率 | 米国の薬価抑制政策(政治リスク)、特許切れ(クリフ)リスク | 製薬大手(Eli Lilly等)、医療保険会社 |
| エネルギー関連企業 | 安定したエネルギー需要、地政学リスク上昇に伴う原油高 | 高い配当利回り(インカムゲイン)。インフレ局面での強い耐性 | 脱炭素転換コスト、原油・ガス市場の乱高下 | 国際石油資本(シェブロン等)、電力インフラ |
構造的格差の時代を勝ち抜く個人投資家の心得
ここまで全4章にわたり、自由市場の数理メカニズムから歴史的リスク、国際的な税制改革の動き、そして個人が取るべき生き残り戦略までを解説してきました。
「放任された市場では、悪意がなくても運によって富が一極集中する」という冷徹な数学的現実があります。
同時に、実証データやキャリア・投資理論は、「構造を知り、行動を変えた者だけが格差を乗り越えられる」という希望も示しています。
- Step1人的資本の最大化
自分のスキルや専門性を高め、労働所得が高い業種に就く。
労働所得についても、複利を意識して長期的な視点でスキルを身につけれるポジションで働く。
時間を切り売りする「労働給与」だけに依存する。高額だとしても短期間しか需要がない労働は先がない。
- Step2給与から所有権への転換
支出を管理してから、余剰資金で毎月コツコツと株式やセクターETFなどを買い集め「他人の労働や市場の成長から果実を得る側」に回る。
手持ち資金を高回転させ、短期的に数倍をねらう。短期投資が向いている方は稀で、片手間に行うと痛い目に合う。
- Step3資本収益による複利を得る
常に情報を集め、社会の存続に不可欠なセクターへ資本を置き、複利で成長させる。
チャンスは出費しないと巡り合わない。手出しが少なくてもチャンスはいくらでも落ちている。
- Step4幸運に出会う確率を高める
好奇心と行動量で、自らチャンスを探し、運をつかむまで探求を怠らない。
チャンスは出費しないと巡り合わない。手出しが少なくてもチャンスはいくらでも落ちている。
最も重要なポイントは「現状維持=後退」という構造があると言う意味を理解することです
記事が、タメになったと思われたら、“SNS” や “リンク” で紹介して頂けると今後の励みになります。
関連記事
金融危機やインフレを通じて、中央銀行が株価を支える構造に至るまでの歴史と、通貨希薄化時代における富の保管法の移り変わりをを解説しています。>>金融100年史
分配金あり・なしで税金と複利効果にどれほど差が小さいのかを解説。「5-20ルール」を軸に、増税リスクや今使えるお金の価値、新NISAを踏まえた投資の考え方を解説します。>>複利の嘘
分散投資の本当の目的は、破産を避けて長期の複利成長を目指すこと。1度の破綻の影響度と期待値の罠について解説し、正しい分散投資の考え方を紹介します。>>期待値の罠