


『複利』ってよく聞くけれど、投資初心者でも本当に増やせるの?
投資の世界において最も強力な武器は、まとまった元本ではなく「時間(=始める早さ)」です。
どれほど小さな金額からスタートしたとしても、「複利の力」を味方につけて長く運用を続けることで、後から大金を投じる人をはるかに凌駕する大きな資産を築くことができます。
いつから、どうやって始めればいいの?
どうやって始めるかを証券会社の紹介も含めて解説します
本記事では、複利の力を味方につけて子どもの未来を切り拓くための具体的なステップを、初心者にもわかりやすく徹底解説します。
もし、参考になったと思われたら、友人や親戚に “SNS” や “リンク” で紹介して頂けると今後の励みになります。
【衝撃のシミュレーション】「いつ始めるか」で未来が激変!複利(幾何平均)の本当の威力を数字で証明
実際に「始める時期」がどれほど将来の資産額を大きく変えるのか、具体的な数字で目の当たりにした人は少ないのではないでしょうか。
始める時期がちょっと違ったからってそんなに差がでないんじゃないの?
オススメの証券会社を含めて紹介します
投資の世界で最も強力な武器は「投入する元本の大きさ」ではなく、「運用の期間(=時間)」です。
どれほど少ない元本であっても、時間を長く味方につける(=複利を効かせる)ことで、後から大金を投じる人をはるかに凌駕する資産をつくることができます。
本章では、月5万円・年利9%を想定した具体的なシミュレーション比較と、資産運用で損をしないために必ず知っておくべき「幾何平均」の仕組みを分かりやすく解説します。
30歳から35年間 vs 22歳から8年間!積立時期で未来が変わる真実
投資を始める「時期」の差がどれほどのインパクトをもたらすのか、2つのパターンを比較してみましょう。
以下の比較表をご覧ください。
投入した元本の金額と、最終的な資産額に注目です。
| 項目 | 30歳から積立 | 22歳から積立 |
|---|---|---|
| 積立期間 | 30歳〜65歳 (35年間) | 22歳〜30歳 (8年間) |
| 30歳以降の投資 | 毎月5万円を継続積立 | 追加積立ゼロ |
| 投入した元本 | 2,100万円 (5万円×420ヶ月) | 480万円 (5万円×96ヶ月) |
| 30歳時点の資産 | 0円 | 約686万円 |
| 65歳時点の資産 | 約1.48億円 | 約1.56億円 |
| 運用益 | 約1.27億円 | 約1.52億円 |
22歳〜30歳までの8年間で蓄えられた約686万円が、30歳から65歳までの35年間、一切追加投資をしなくても複利の力で雪だるま式に膨らみ続けたからです。
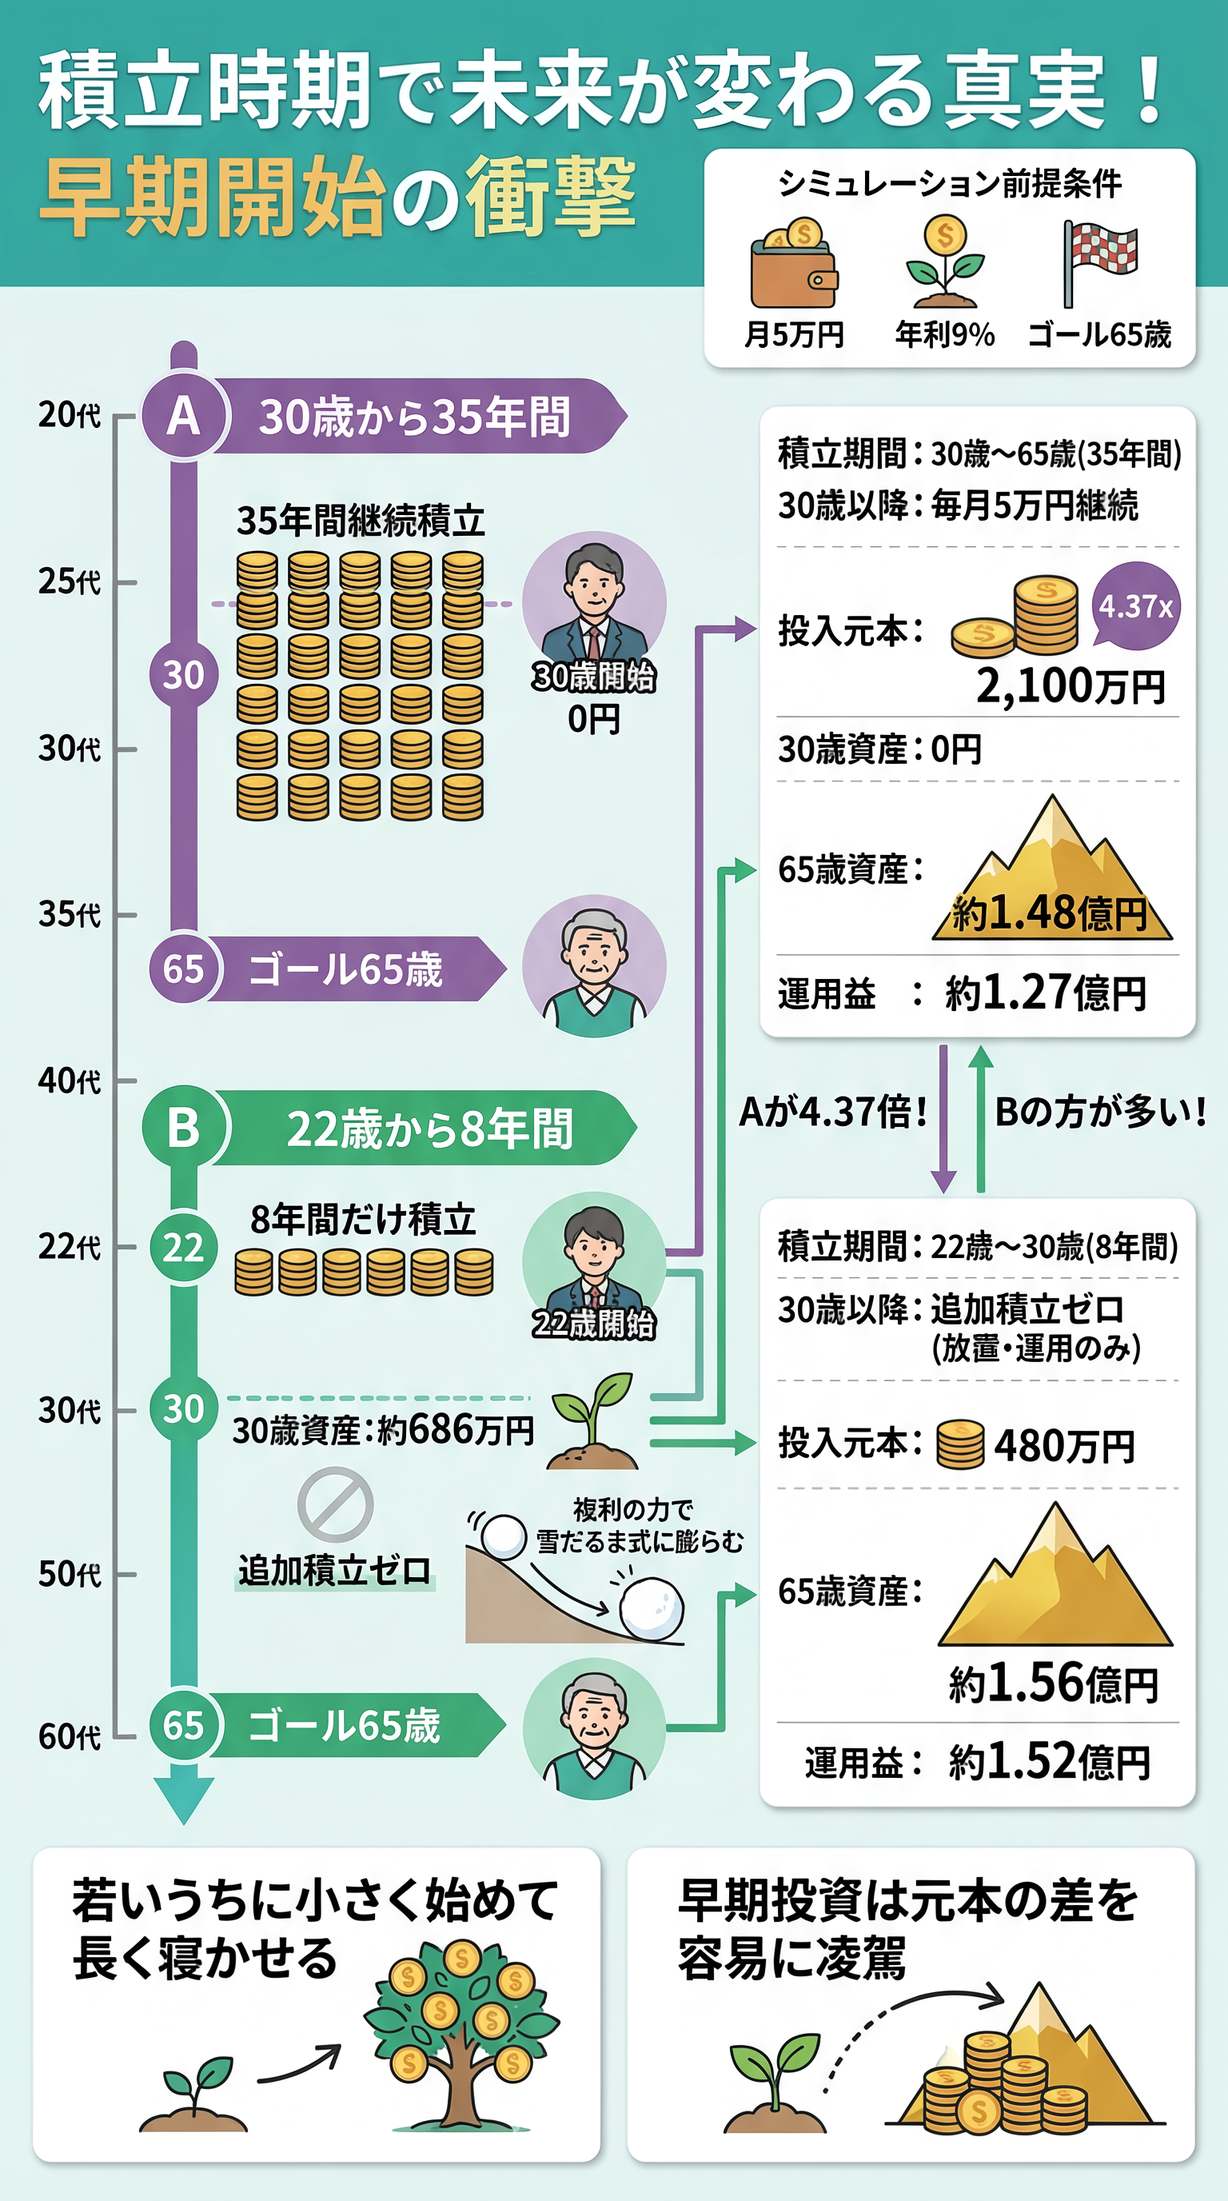
後から大金をコツコツ投入するよりも、「若いうちに小さく始めて長く寝かせる」方が、圧倒的に効率よく資産をつくれることが数字で証明されています。
0歳からの2年間で月5万円投資!65歳時点の驚きの結果とは?
「早くからの投資が良いなら、子どもの生まれた瞬間から始めたらどうなるのか?」
この疑問を具体的に可視化してみましょう。
子どもが生まれた0歳から1歳までの「たった2年間」だけ積立を行い、その後は一切お金を足さずに65歳まで放置したケースです。
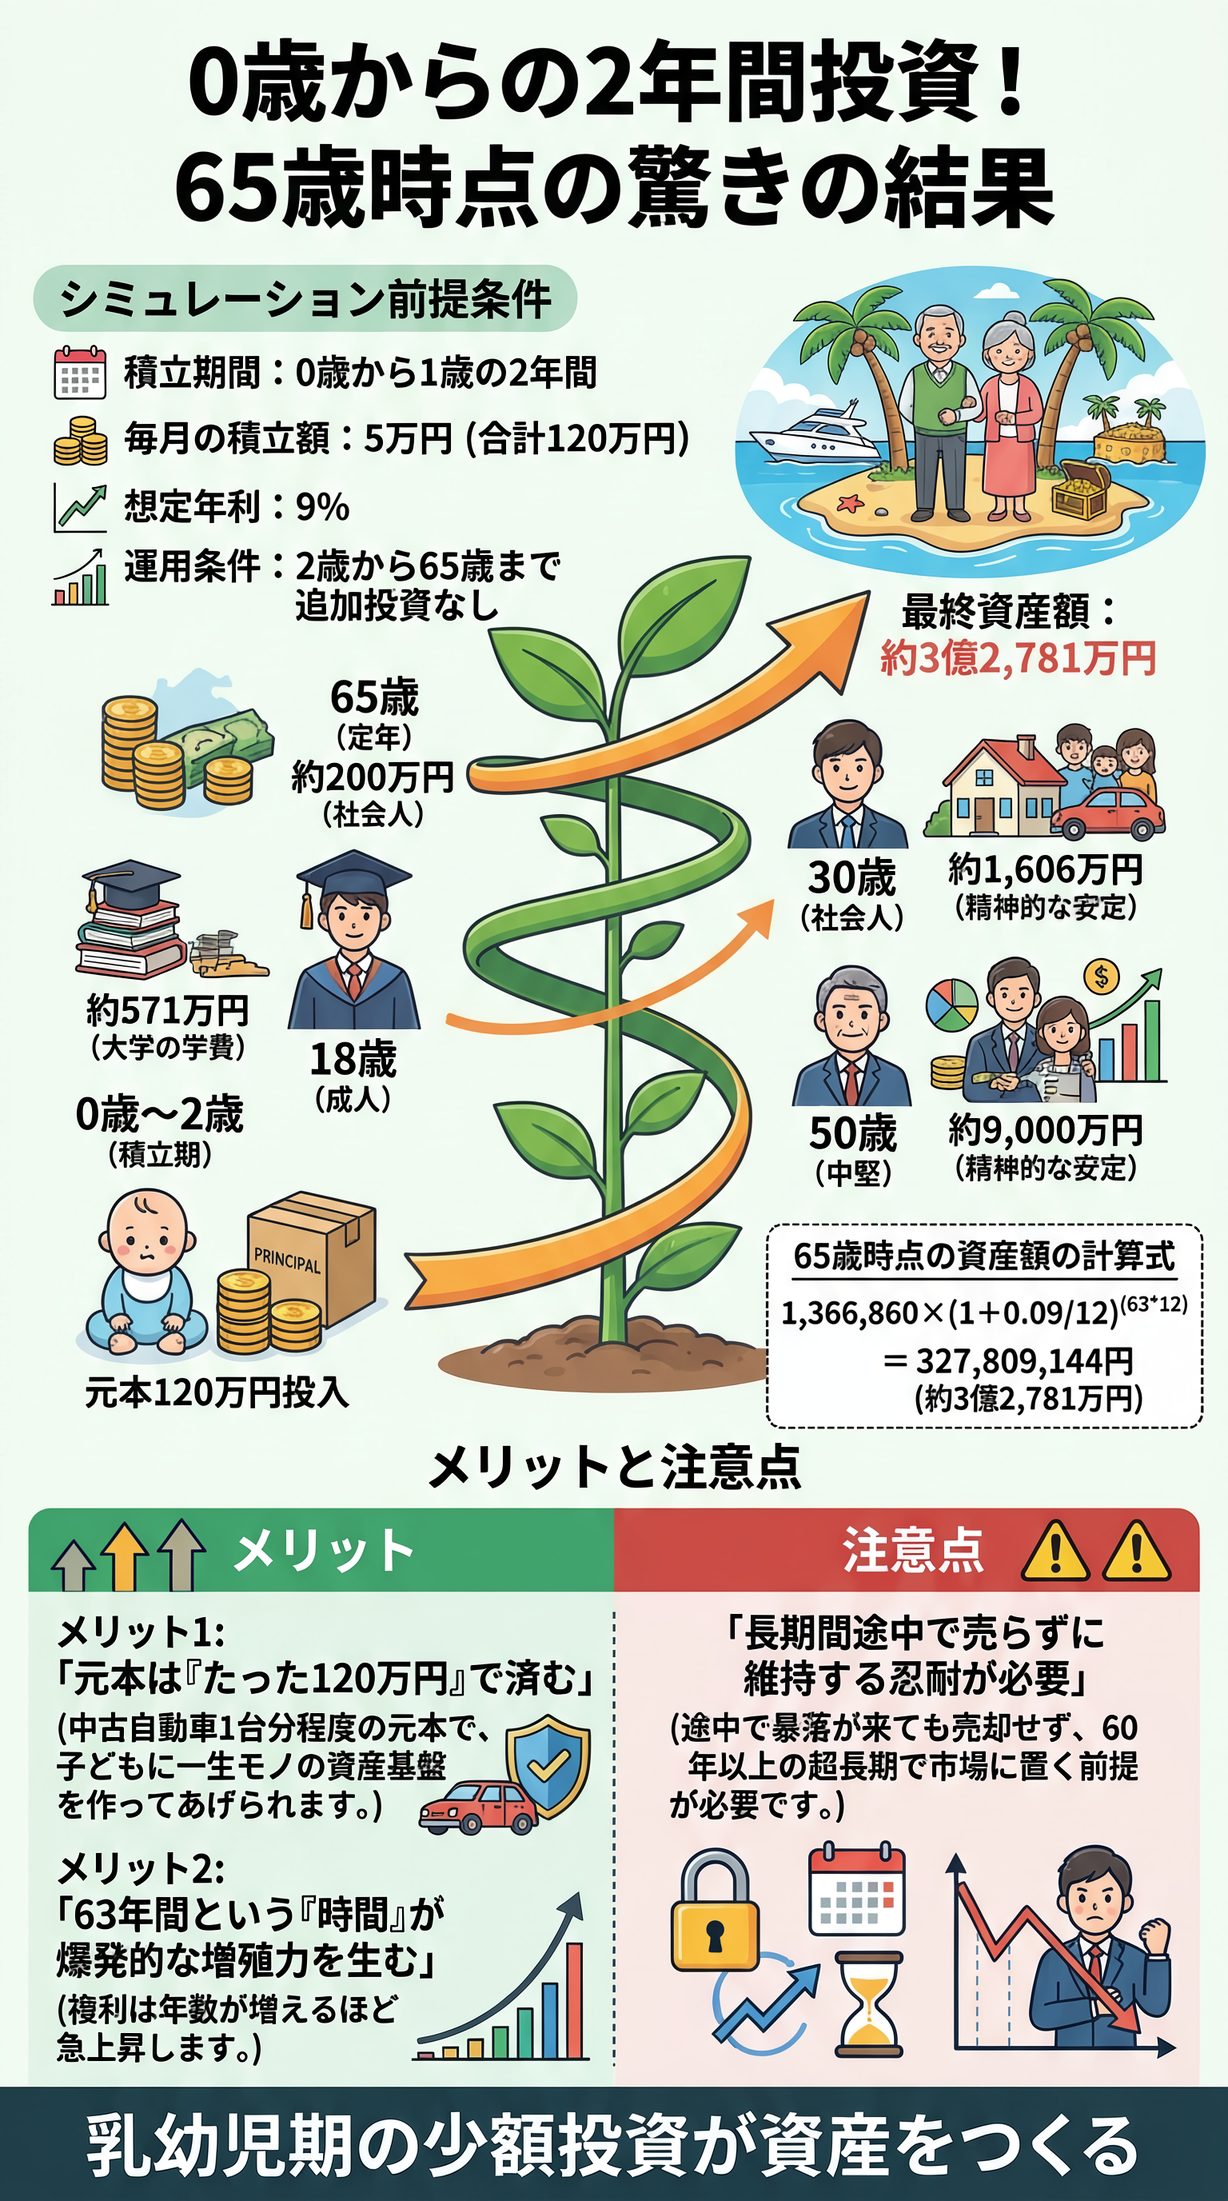
- 0歳~2歳積立期
毎月5万円を積立(元本120万円投入)
- 18歳時点成人期
約571万円 に成長(大学の学費として十分な額)
- 30歳時点社会人
約1,606万円 に成長(精神的な安定)
- 50歳時点中堅期
約9,000万円 に成長(精神的な安定)
- 65歳時点定年時
最終資産額は約3億2,780万円 に到達
「平均リターン」の注意点!複利計算に不可欠な「幾何平均」とは?
ここまで「年利9%」という数字でシミュレーションしてきましたが、実際の株式市場は毎年綺麗に9%ずつ増えるわけではありません。
「+20%の年もあれば、-10%の年もある」のが現実です。
ここで投資初心者が最もハマりやすい罠が「平均リターン(算術平均)」の誤解です。
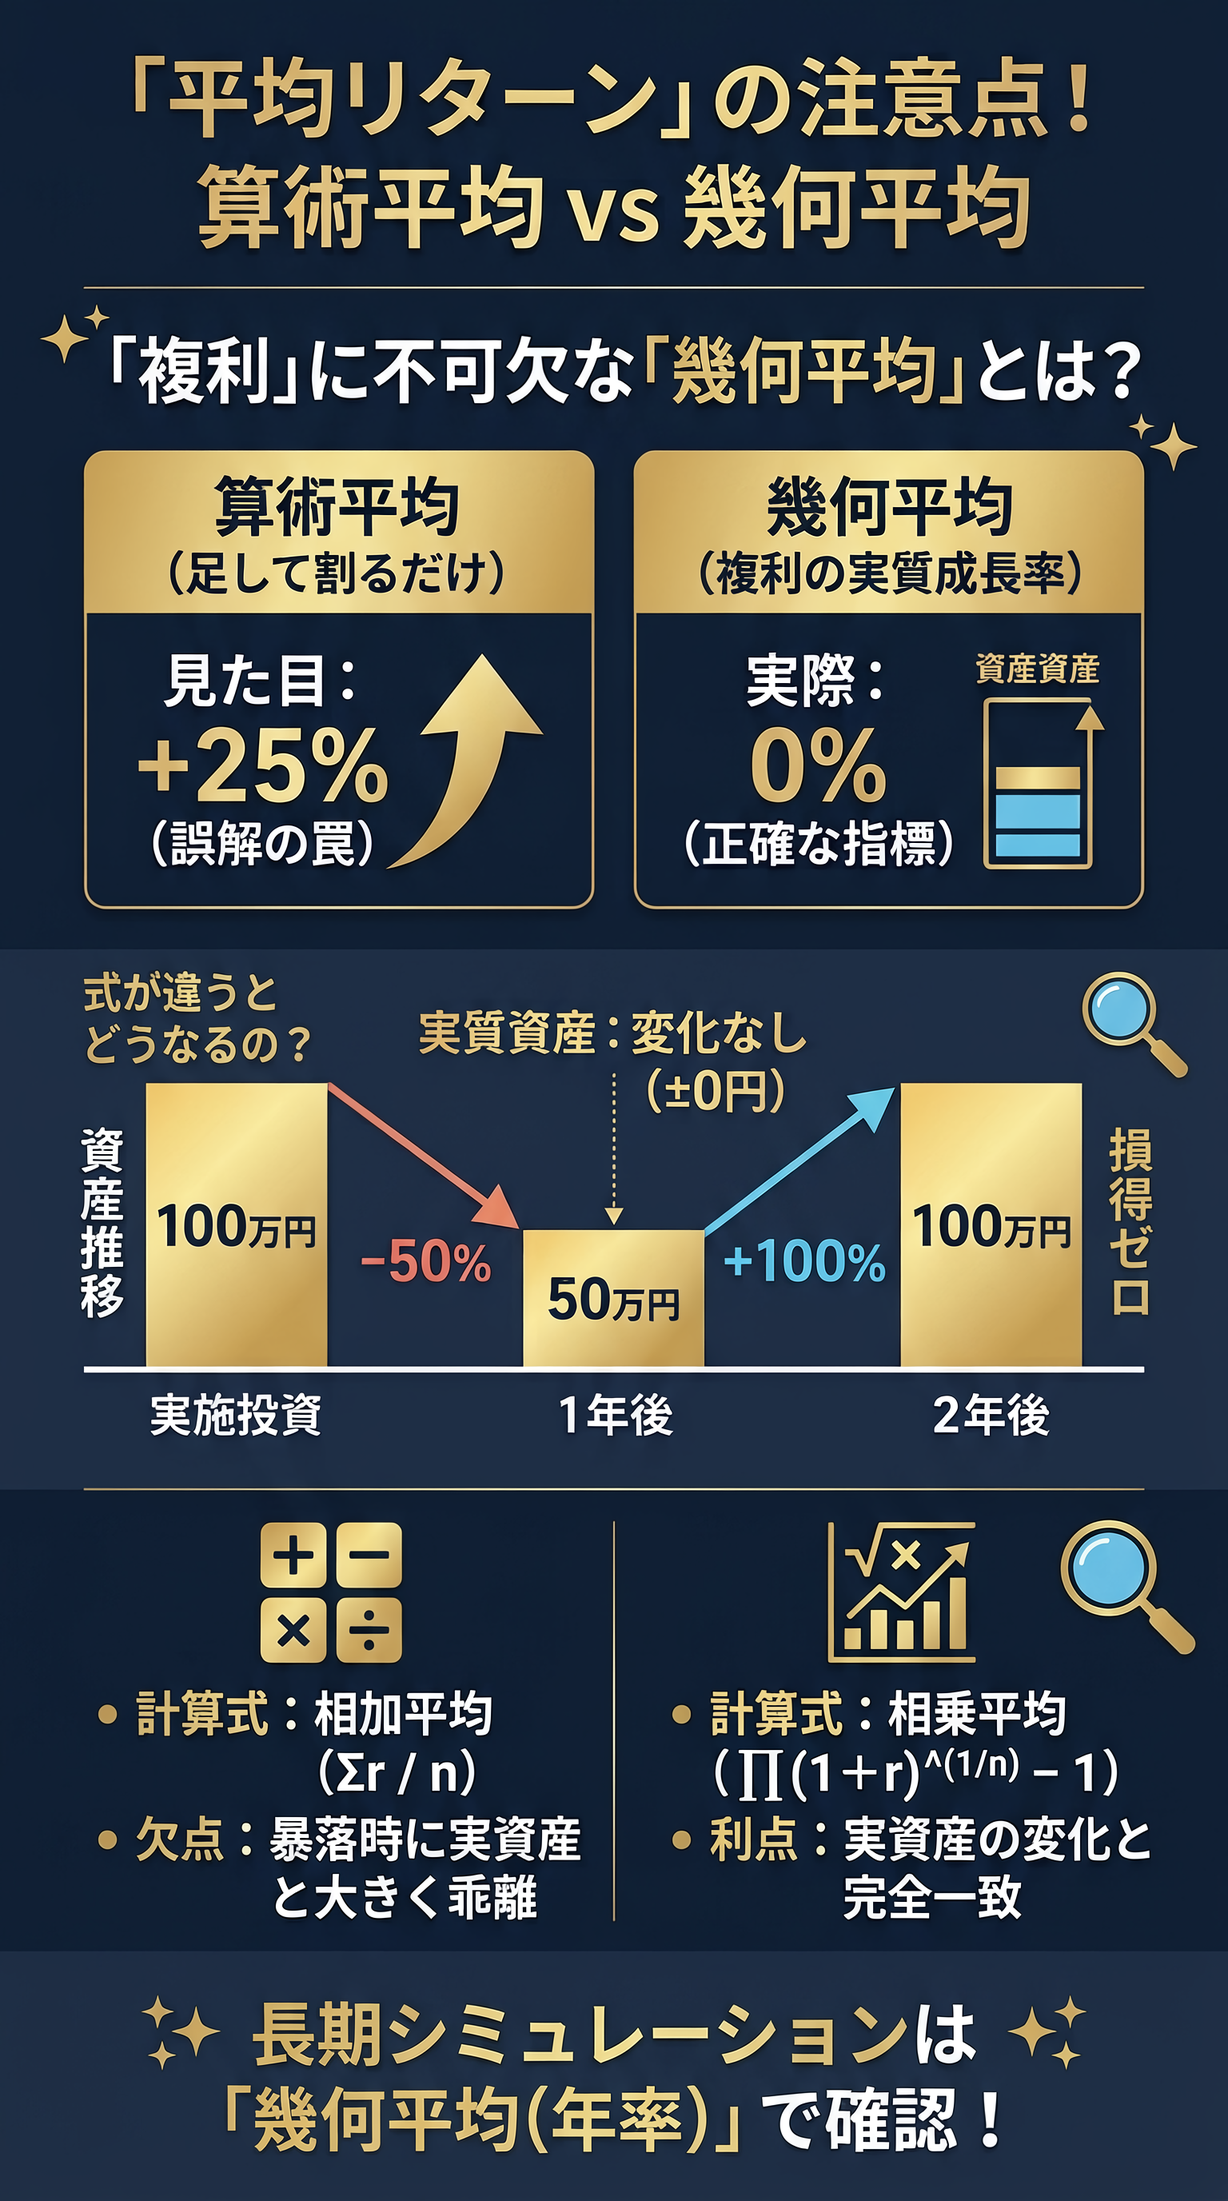
式が違うとどうなるの?
実例で解説します
2年間のリターンが1年目-50%、2年目+100%
・算術平均:(-50+100)÷2=25%
・幾何平均:{(1-0.5)(1+1)}^1/2-1=0%
算術平均だと増加に感じますが、実際には、幾何平均で毎年0%となり、損得ゼロとなります。
長期シミュレーションを行う際は、「幾何平均(年率)」に基づいた数字であるかを確認する必要があります。
算術平均の方が回復が早い!
算術平均で計算してしまうと実際より資産額が大きくなります
シミュレーションでは年利9%で固定しているため計算結果はどちらも同じです
では、シミュレーションで用いた「年利8〜9%」というリターンは、実際の株式市場で本当に実現可能な数値なのでしょうか?
次章では、S&P500や全世界株式(オール・カントリー)の100年以上の歴史的データを取り上げ、「手堅いリターンの現実味」について徹底検証します。
【検証】年利9%は本当に現実的?S&P500や全世界株式の歴史データから探る期待リターン
利回り9%って現実的なの??
利回りに疑問を持つのは良いことです!
前章のシミュレーションで見た「年利9%」という数値に対して、「そんなに上手く増えるわけがない」「詐欺のような怪しい数字なのでは?」と不信感を抱いた方も多いのではないでしょうか?
投資において、根拠のない高利回りを期待することは非常に危険です。
しかし、世界の株式市場が歩んできた100年以上の歴史的データを紐解くと、この「年利8〜9%」という期待リターンが単なる理想論ではなく、長期投資において十分に現実味を持つ数字であることが分かります。
100年の過去データが語る実績!S&P500と全世界株式の長期パフォーマンス
「年利8〜9%」というリターンの現実味を検証するために、世界的に信頼されている代表的な株式インデックスの長期パフォーマンスデータを確認してみましょう。
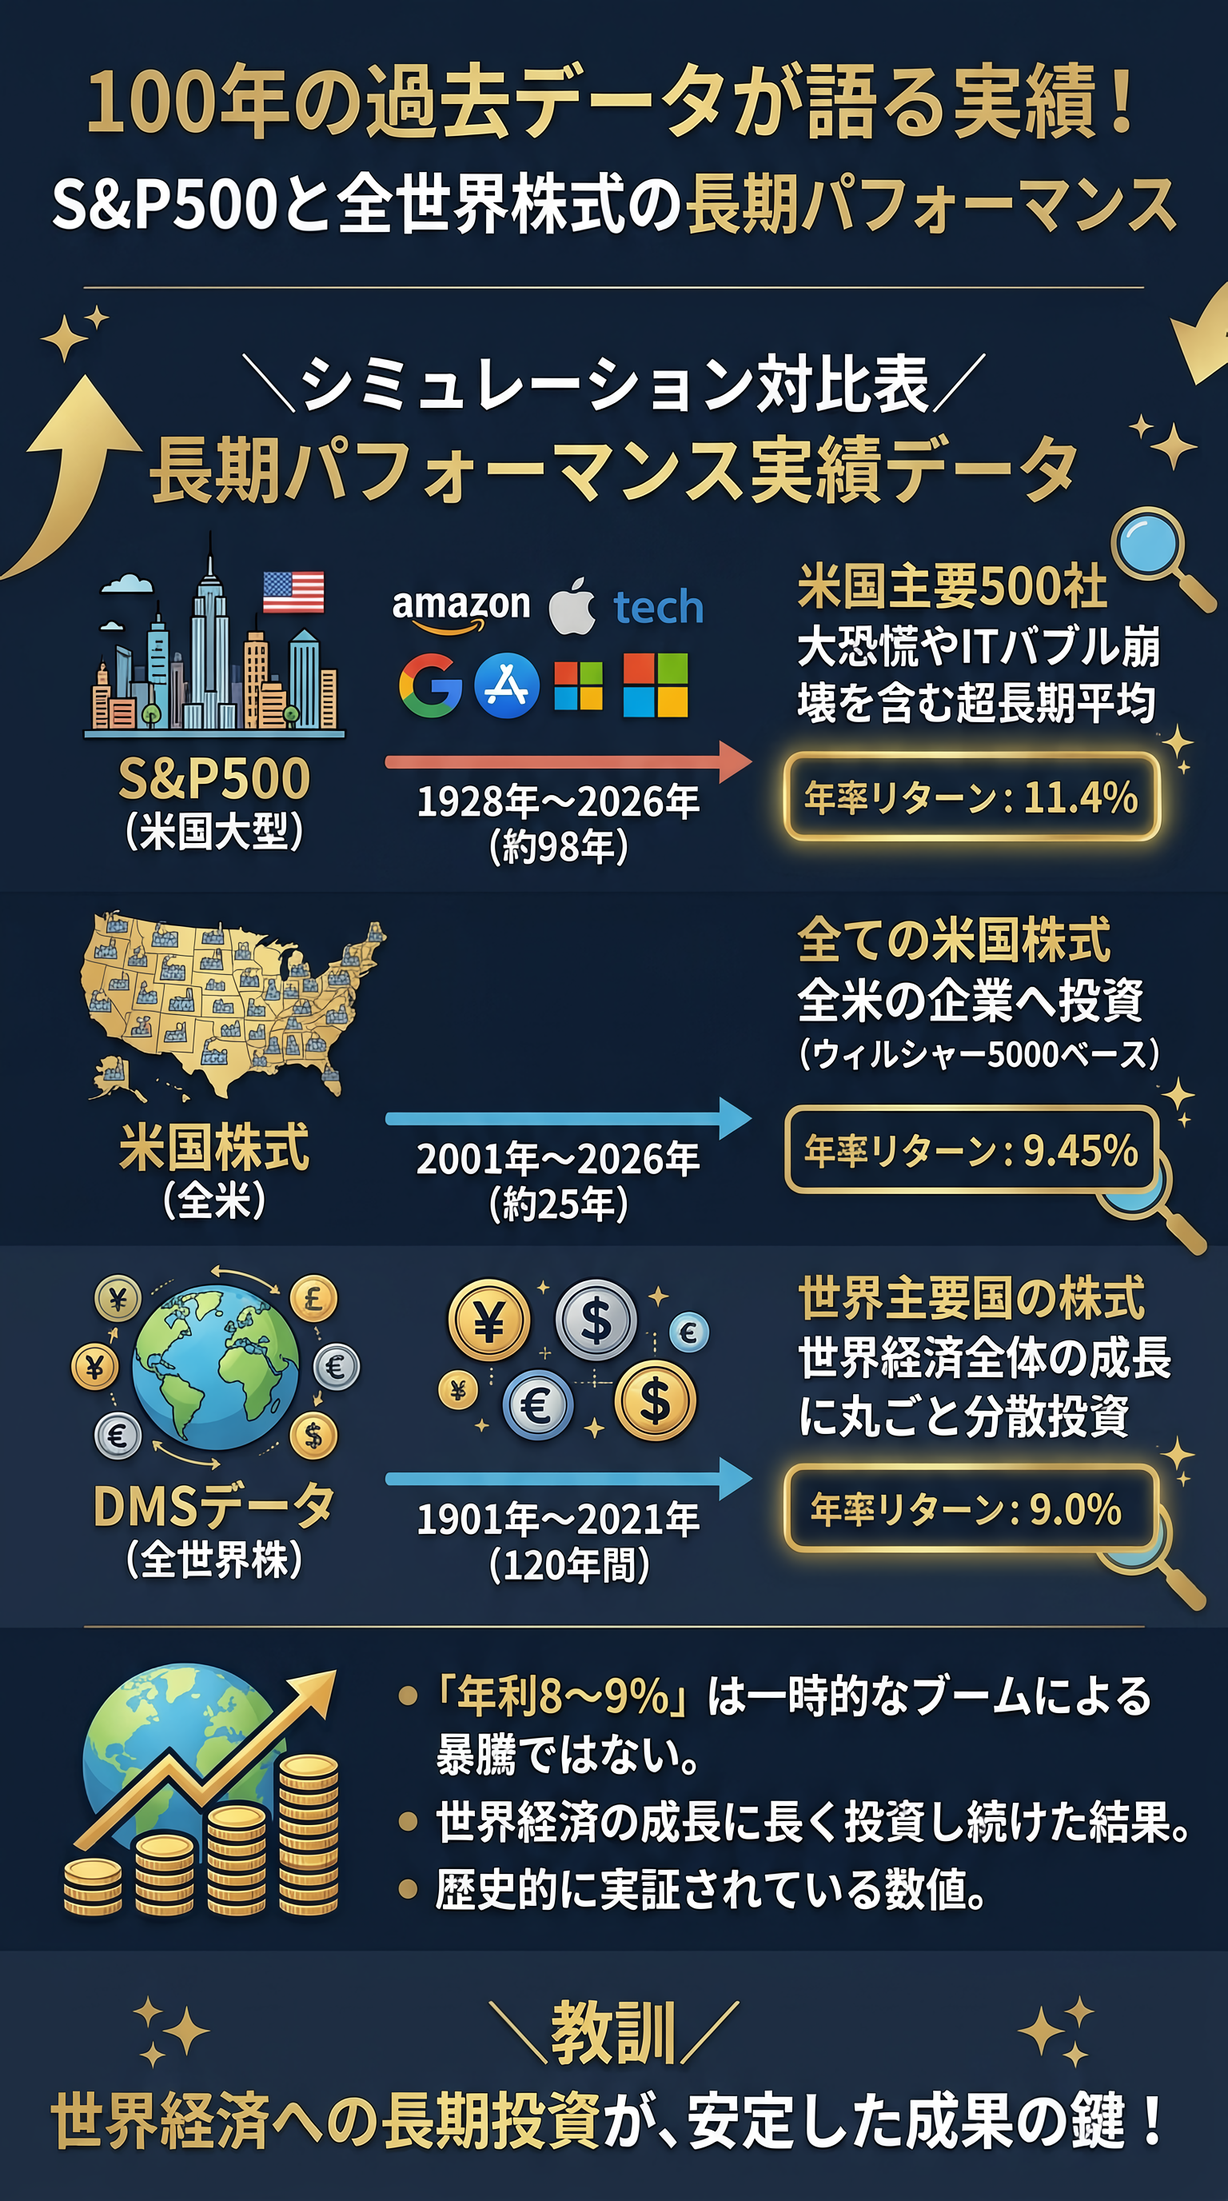
データが示す通り、「年利8〜9%」は一時的なブームによる暴騰ではなく、世界経済の成長に長く投資し続けた結果として歴史的に実証されている数値なのです。
暴落期を乗り越えて複利を最大化する「長期・分散・積立」の運用原則
いくら歴史的な平均リターンが年利9%だとしても、株式市場には必ず暴落期(リーマンショックやコロナショックなど)が存在します。
短期で売買してしまうと大きな損失を出して終わりますが、「投資期間(保有年数)」を長く伸ばすことによって、マイナスリスクは劇的に低下します。
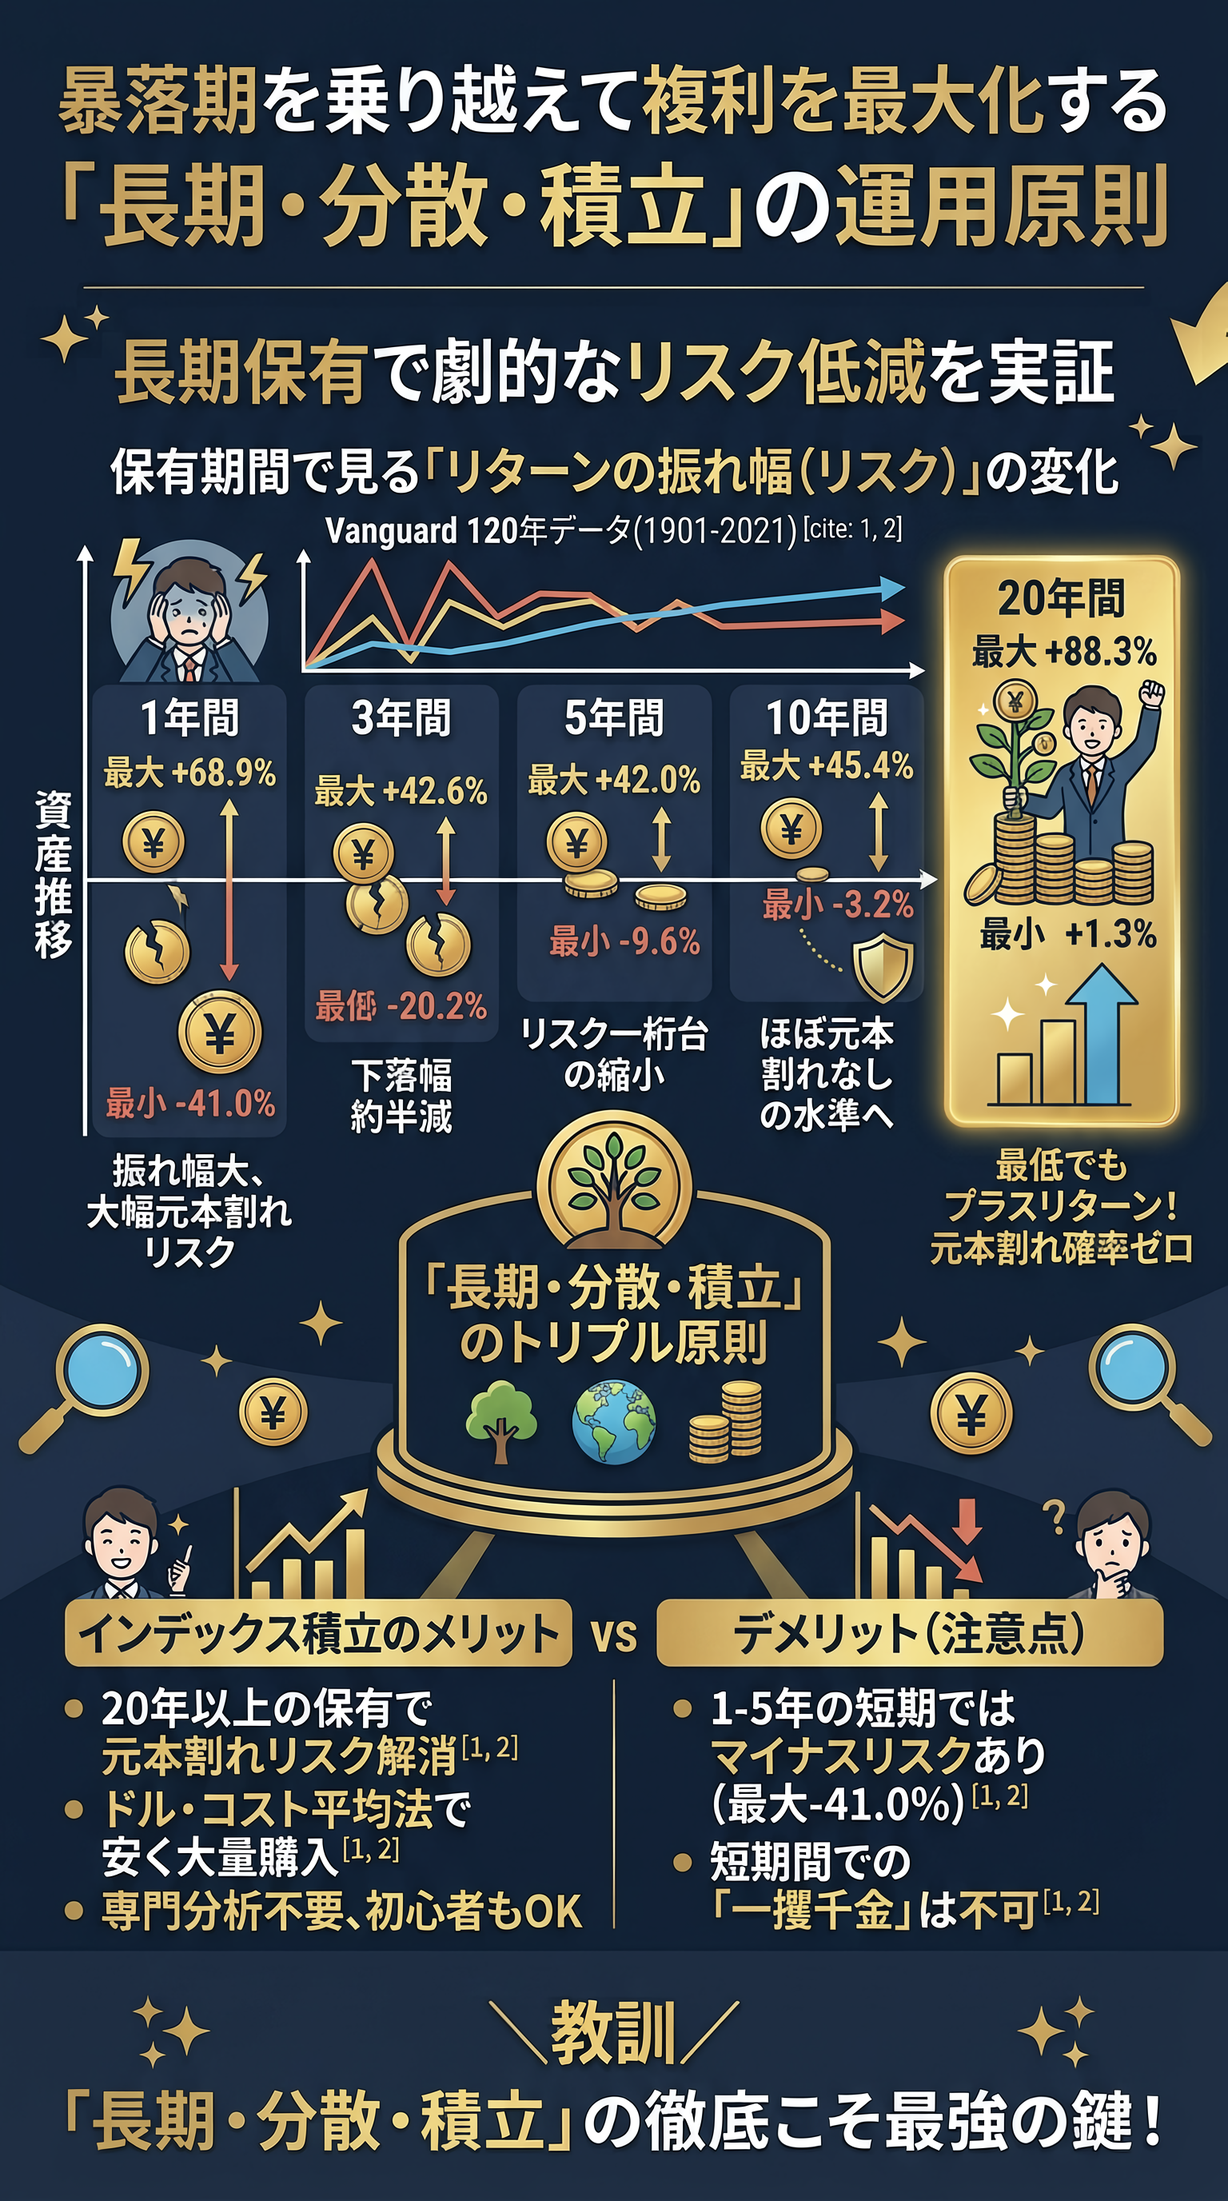
【保有期間ごとの年間リターン範囲】
- 保有期間 1年間
- 最高:+68.9% / 最低:-41.0% (振れ幅が大きく、運が悪いと大幅元本割れ)
- 保有期間 3年間
- 最高:+42.6% / 最低:-20.2% (下落幅が約半減)
- 保有期間 5年間
- 最高:+42.0% / 最低:-9.6% (一桁台のマイナスまでリスク縮小)
- 保有期間 10年間
- 最高:+45.4% / 最低:-3.2% (10年保有でほぼ元本割れなしに近い水準へ)
- 保有期間 20年間
- 最高:+88.3% / 最低:+1.3% (最低でも年率+1.3%のプラス!元本割れ確率ゼロ)
長期保有で元本割れリスクがほぼ解消する。
積立投資で暴落時に安く購入できる。
相場分析が不要で始められる。
5年未満の短期投資ではマイナスとなる可能性がある。
短期に10倍のような「一攫千金」は狙えない。
2027年1月スタート!「こどもNISA」で子どもの未来を変える資産づくりの新常識
2027年1月から、0歳〜17歳の未成年者を対象とした新しい非課税投資制度「こどもNISA」がスタートします。
かつての旧制度(ジュニアNISA)で不便だった点が大幅に改善され、非課税期間が無期限化されただけでなく、12歳(中学入学時期)からの条件付き資金引き出しが解禁されるなど、教育費の備えとして使い勝手が飛躍的に向上しました。
旧ジュニアNISAから激変!「こどもNISA」の基本スペックと12歳引き出しの条件
まずは、「こどもNISA」の全体像と、旧ジュニアNISAからどのように進化したのかを確認しましょう。
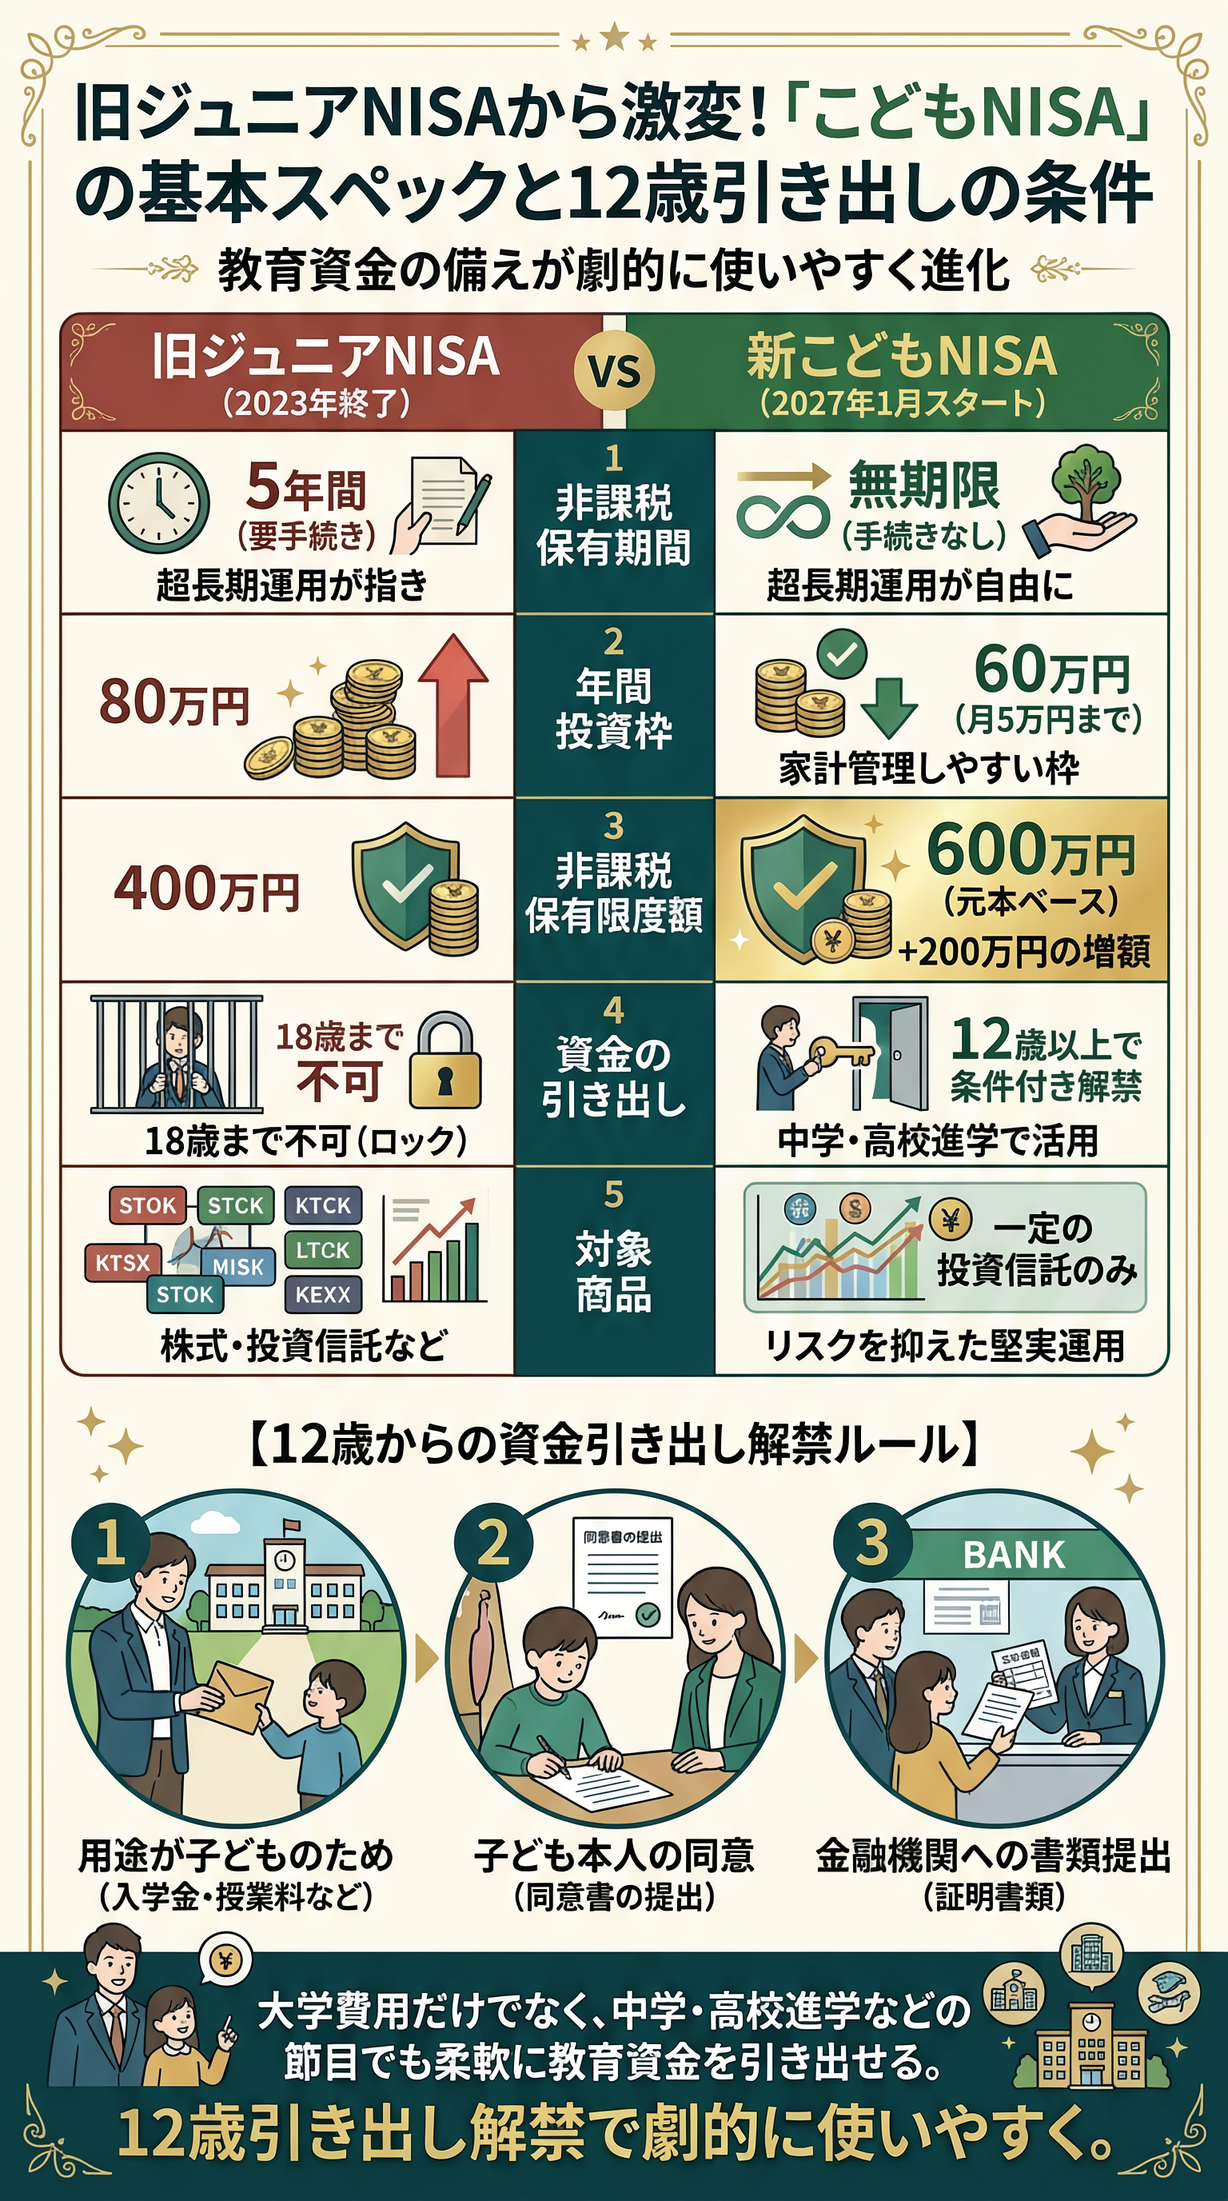
| 項目 | 旧ジュニアNISA | こどもNISA |
|---|---|---|
| 保有期間 | 5年間 | 無期限 |
| 年間投資枠 | 80万円 | 60万円 |
| 保有限度額 | 400万円 | 600万円 |
| 引き出し | 18歳 | 12歳以上(条件付き) |
| 対象商品 | 上場株・投資信託など | 定められた投資信託 |
引き出し条件ってなに?
3つの条件があります
・子どもが同意していること。
・必要な書類の提出がある。(教育費などを示す書類)
子どもの資金であれば、制限なく引き出しできると考えれば12歳で引き出しできると考えて問題ありません。
あえて、引き出さずに、18歳まで保有している資産は自動的にNISAとして移行されます。
こどもNISAの積立は0歳からが最適解
前述した、シミュレーションとこどもNISAの組み合わせは最強となります。
0歳からの2年間で120万円積立したときの資産推移はこちらになります。
下のアコーディオンボタンを押せば一覧が表示されます。
積立・放置運用 資産形成シミュレーター
シミュレーターを使っていただければ、いかに早く投資を行えば資産を容易に築くことができると理解できます。
<例> 9% ÷ 12ヶ月=0.75%
さらに、NISA口座であれば税金がかからないため、0歳児の100万円が将来の子どもを守る最高の盾になります。
残りのNISA枠は子ども自身で運用だね
残り枠で高配当株への投資も狙えます
【2026年最新比較】こどもNISAはどこで始める?おすすめネット証券とキャンペーン一覧
2026年10月1日より、各証券会社で「こどもNISA」事前口座開設予約が一斉にスタートし、大手ネット証券各社が魅力的な限定キャンペーンや画期的な専用ファンドを相次いで発表しています。
しかし、単にもらえる現金やポイントの額だけで選んでしまうと、後から「使いづらい」「口座変更ができない」といった予期せぬ落とし穴にハマってしまう危険性があります。
本章では、主要ネット証券4社を含む最新キャンペーン・サービスの徹底比較から、信託報酬0%で話題の「ゼロカン」の真相について分かりやすく解説します。
主要ネット証券4社のキャンペーン・サービス比較
まずは、2026年10月現在で発表されている主要ネット証券4社(SBI証券、楽天証券、松井証券、マネックス証券)の「こどもNISA」関連キャンペーンとサービスの特徴を一覧表で比較してみましょう。
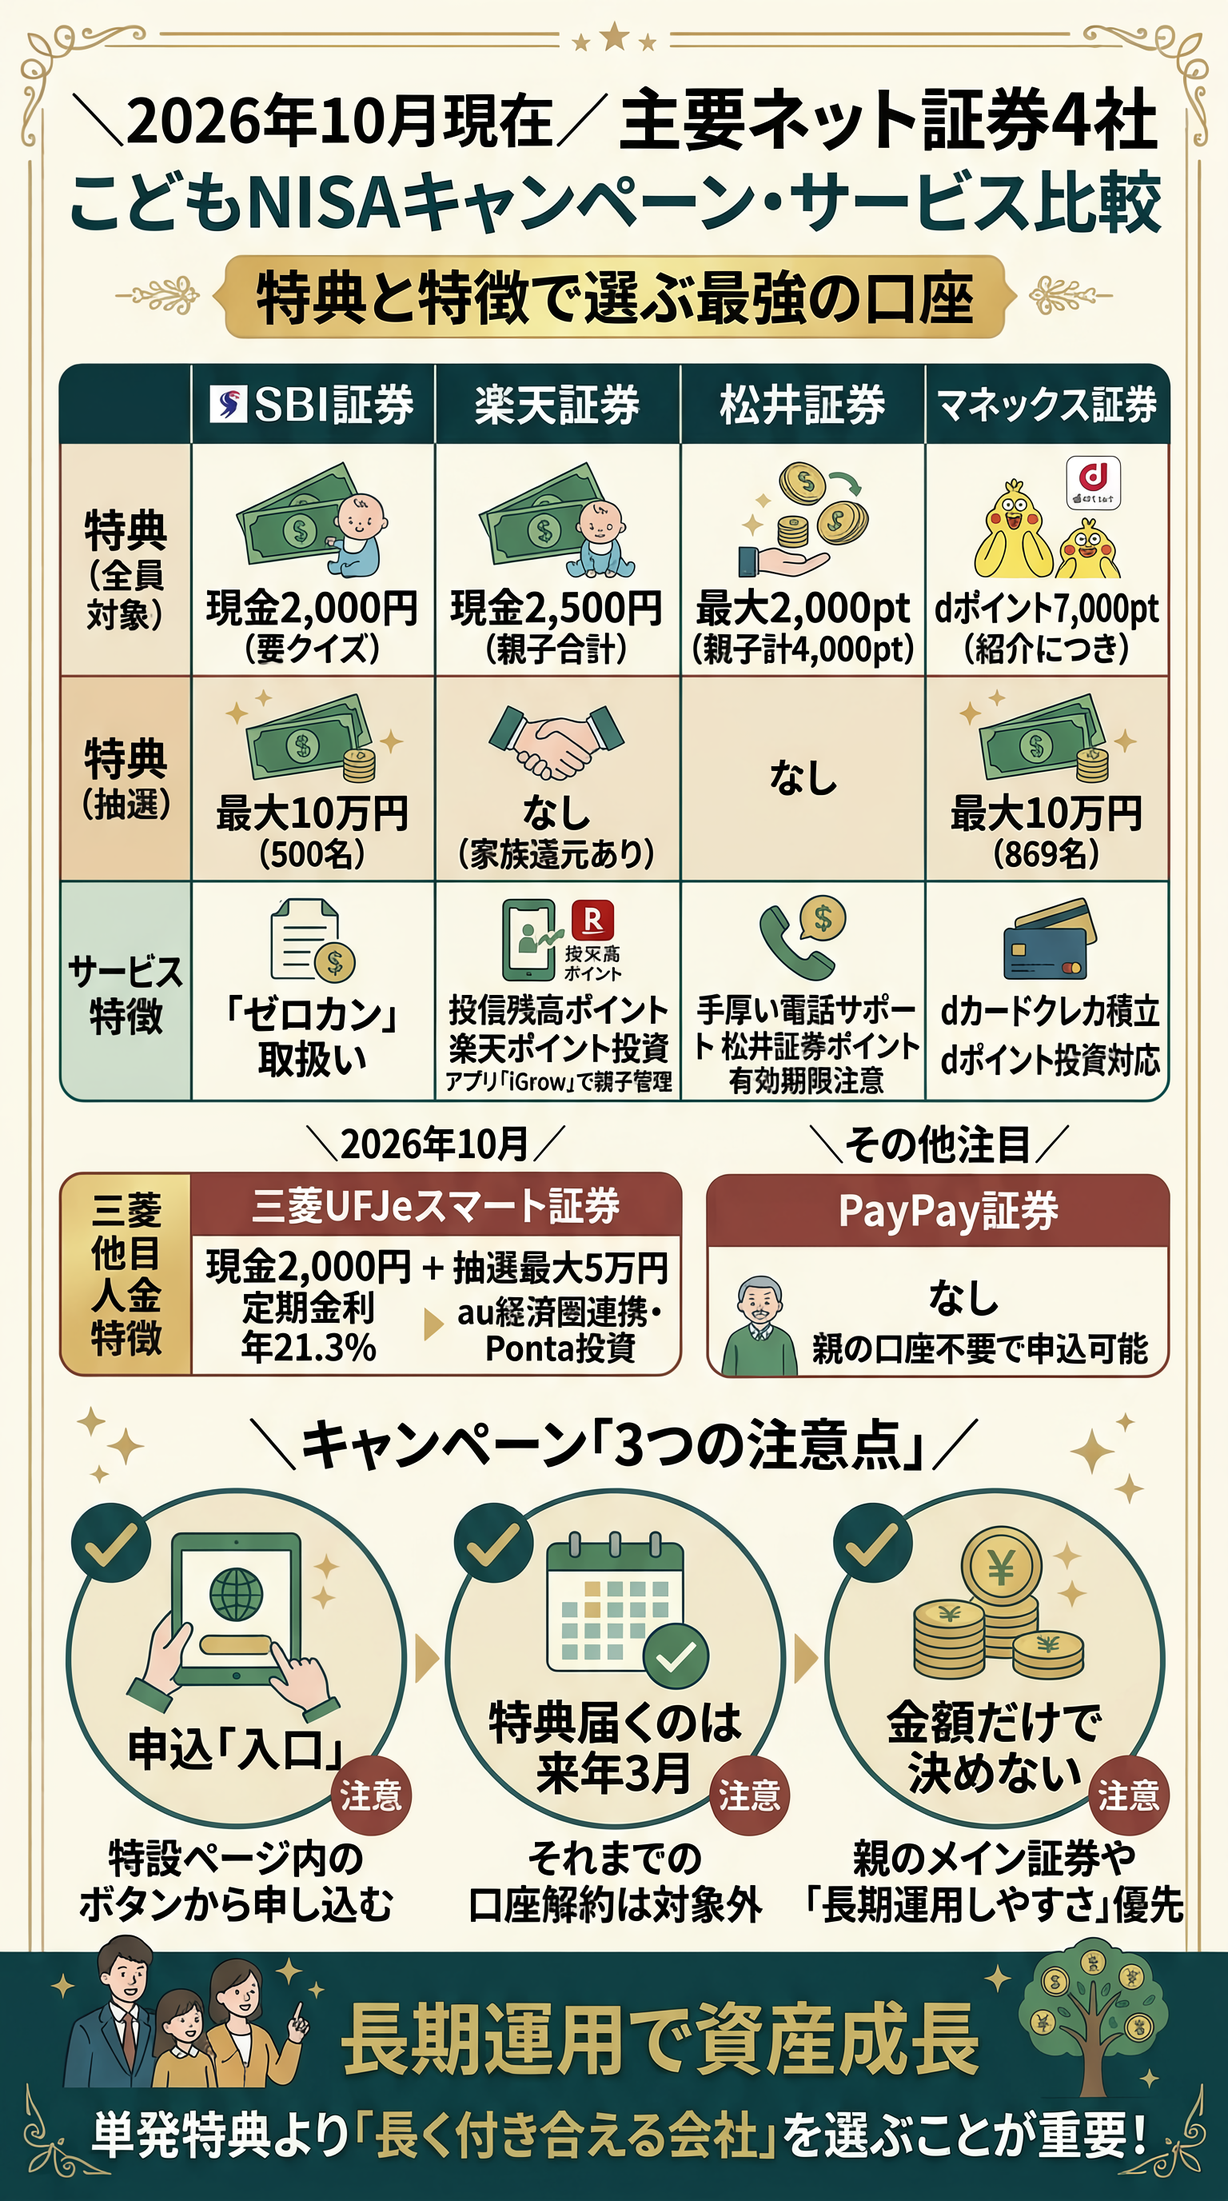
| 証券会社 | 特典 | 抽選の特典 | 特徴 |
|---|---|---|---|
| SBI証券 | 現金2,000円(開設予約+クイズ正解+エントリー) | 投信5,000円以上買付で最大10万円(500名) | 信託報酬0%「ゼロカン」取扱い。SBI新生銀行連携で1ヵ月定期が金利年21.3%(税引前) |
| 楽天証券 | 現金2,500円(子1,000円+親1,500円) | なし(条件達成で家族最大10,000円還元) | 投信残高ポイント進呈。楽天ポイント投資対応。アプリ「iGrow」で親子一括管理 |
| 松井証券 | 最大2,000pt(親子で計4,000pt) | なし | 手厚い電話サポート(松井証券ポイントは付与翌々月末まで有効) |
| マネックス証券 | dポイント7,000pt(子ども1人紹介につき) | 2027年1月買付で最大10万円(869名) | dカードによるクレカ積立・dポイント投資に対応 |
| 証券会社 | 特典 | 抽選の特典 | 特徴 |
|---|---|---|---|
| 三菱UFJeスマート証券 | 現金2,000円 | 対象投信1万円以上の買付で最大5万円(1,110名) | au経済圏との連携が充実。pontaポイント投資対応。 |
| paypay証券 | なし | なし | 親権者の証券口座がなくても申込可能。 |
- 申込の「入口」を間違えると対象外
必ず公式サイトの特設キャンペーンページ内のボタンから申し込む必要があります。 - 特典が実際に手元に届くのは来年3月
多くの証券会社で特典の進呈時期は2027年初頭〜春頃に設定されています。それまでに口座を解約すると対象外になります。 - キャンペーン額だけで会社を決めない
単発特典よりも、親のメイン証券会社や「長期運用しやすさ」で選ぶのが鉄則です。
信託報酬0%!SBI証券「ゼロカン」が注目される理由と知っておくべき注意点
SBI証券が打ち出す子ども専用の信託報酬0%ファンド、通称「ゼロカン(SBI・0・オルカン)」は、子どもの資産形成において非常に強力な選択肢となります。
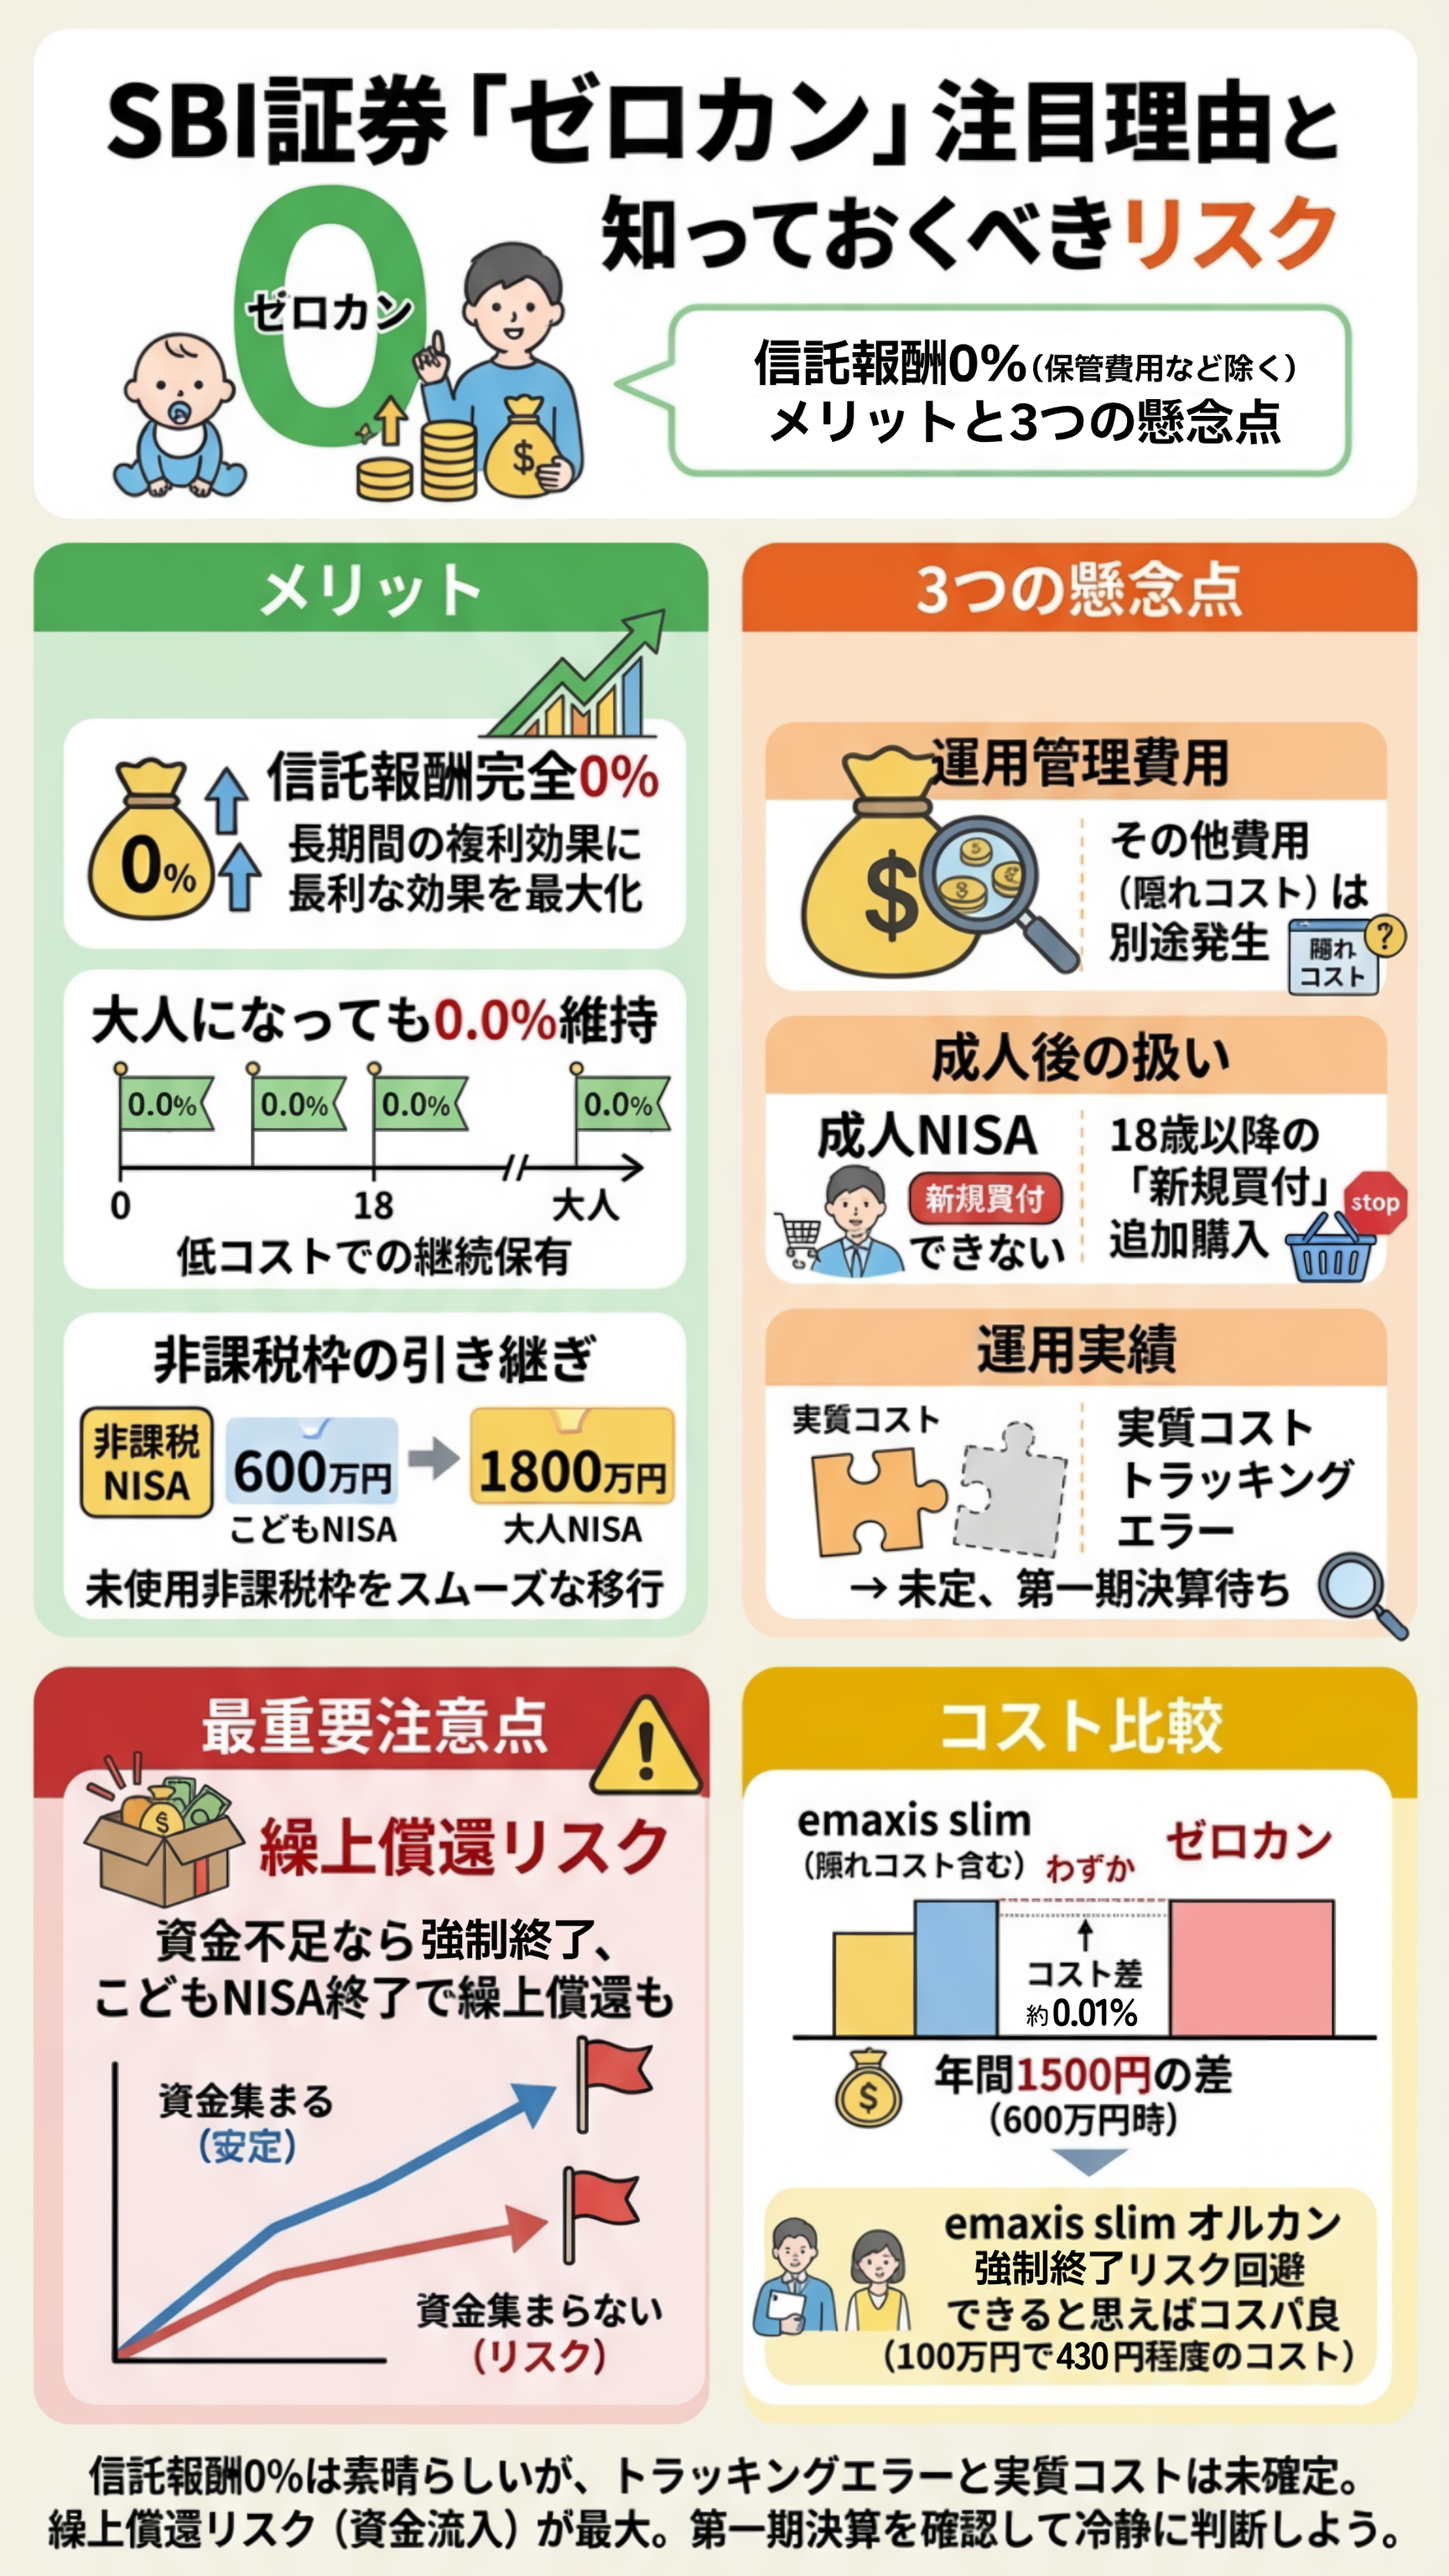
| 項目 | ゼロカンの強み | 知っておくべき注意点 |
|---|---|---|
| 運用管理費用 | 信託報酬0.00%(業界初) | 監査費用や売買委託手数料などの 「その他費用(隠れコスト)」は別途発生する |
| 成人後の扱い | 18歳以降も 0.00%のまま非課税保有が可能 | 18歳以降の「新規買付」は不可 |
| 運用実績 | SBIグループ& ステート・ストリートの強力体制 | 新設ファンドのため、第1期決算の運用報告書が出るまで 「実質コスト」や「連動精度(トラッキングエラー)」が未定 |
「信託報酬0%」は素晴らしい試みですが、トラッキングエラーや実質コストが未確定です。
第1期の決算報告書で「実際の総コスト」を確認しながら賢く付き合う姿勢が大切です。
それよりももっと重要な懸念事項は「繰上償還」リスクです
信託報酬が発生する、emaxis slimのオルカンでコストが発生しても繰上償還のリスク(強制決済)を回避できると思えば、コスパ良いと考えれます。(100万円で430円程度のコスト)
こどもNISAの制度終了で繰り上げ償還する可能性もあります
コストの差で一つ見逃せないのが、0歳から積立して60歳以上まで保有するケースです。
この場合、前述したように資産が億単位になりますから、コスト差は3億円で毎年約13万円の差が生じます。
【まとめ】複利×こどもNISAで子どもの未来と資産を守る第一歩を踏み出そう
ここまで、資産運用において「時間を味方につける複利の凄まじさ」と、2027年1月から始まる「こどもNISA」を活用した最強の資産形成術について解説してきました。
投資で最も大きな成果を生むのは、まとまった元本の金額ではなく「どれだけ早く始めたか」という時間の長さです。
少額であっても、20年・30年という超長期で世界経済(S&P500や全世界株式)の成長に投資し続けることで、将来の教育費や老後資金を無理なく準備できます。
| 項目 | メリット | 注意点 |
|---|---|---|
| 運用管理費用 | 少額の元本でも長期間寝かせることで雪だるま式に資産が膨らむ | 途中の暴落で焦って売却せず、10〜20年以上保有し続ける忍耐が必要 |
| こどもNISA制度 | 年間60万円・最大600万円が一生涯非課税。12歳からの教育費引き出しも可能 | 子どもへ資産が引き継がれるため、事前の金銭教育が必要 |
| 証券会社・ファンド | 各社の現金進呈キャンペーンでお得にスタート | 「1人1口座」で変更が難しいため最初の会社選びが肝心 |
資産形成において、「今日」という日が人生で最も若い日であり、最も長い運用期間を確保できる最高のタイミングです。
まずは親自身の証券口座の準備や、各ネット証券の最新キャンペーンへのエントリーから、お子さんの未来に向けた第一歩を踏み出してみましょう!
記事が、タメになったと思われたら、“SNS” や “リンク” で紹介して頂けると今後の励みになります。
関連記事
長期投資を行うということは複利効果を高めることと同義です。こちらの記事では、「投資と複利の関係」について、詳しく解説しています。堅実な投資家であれば理解する必要がある内容となります。>>投資と複利の関係
分配金あり・なしで税金と複利効果にどれほど差が小さいのかを解説。「5-20ルール」を軸に、増税リスクや今使えるお金の価値、新NISAを踏まえた投資の考え方を解説します。>>複利の嘘
こちらの記事では、過去の暴落率を紹介し、暴落時の対応や買い増しルールを事前に決めておく重要性を解説しています。>>暴落の歴史

「分配金なしが最強」に疲れていませんか?配当金がもたらす「本当の自由」をこちらの記事でシミュレーターで検証できます。効率の数字だけでは見えない、人生を豊かにするキャッシュフローの真実がわかる記事です。>>配当金シミュレータ