





インデックス投資をしてるけど、日々の生活が豊かになっている実感が湧かない
インデックス投資は何だかモチベーションが続かない
そんなモヤモヤを抱えていませんか?
時価総額加重型のインデックス投資(S&P500やVTIなど)は、高度な分散性と優れたリターン(年利6〜7%想定)を誇り、理論上・統計上において間違いなく「投資の最適解」とされています。
では、なぜそれほど合理的なインデックス投資がある一方で、あえて「高配当株投資」を選ぶ人がいるのでしょうか?
本記事では、インデックス投資だけでは見えてこない「日々の生活が変わらない本当の理由」や老後に待ち受ける出口問題、そして両者を賢く組み合わせるハイブリッド戦略について詳しく解説していきます。
もし、参考になったと思われたら、友人や親戚に “SNS” や “リンク” で紹介して頂けると今後の励みになります。
インデックス投資で「日々の生活が変わらない」本当の理由
実は、インデックス投資は統計や理論の上では「投資の最適解(年利6〜7%想定)」とされながらも、投資している最中の日々の生活感覚においては「手元の現金が増えない構造」になっています。
ではなぜ、インデックス投資だけでは暮らしの質が上がらないのか、その根本的な理由を3つの視点から分かりやすく紐解いていきましょう。
「資産を増やす投資」と「毎月のお金を増やす投資」の違い
投資の手法には、大きく分けて「資産総額を増やすこと」を重視するものと、「手元のお金の流れ(キャッシュフロー)を増やすこと」を重視するものの2種類が存在します。
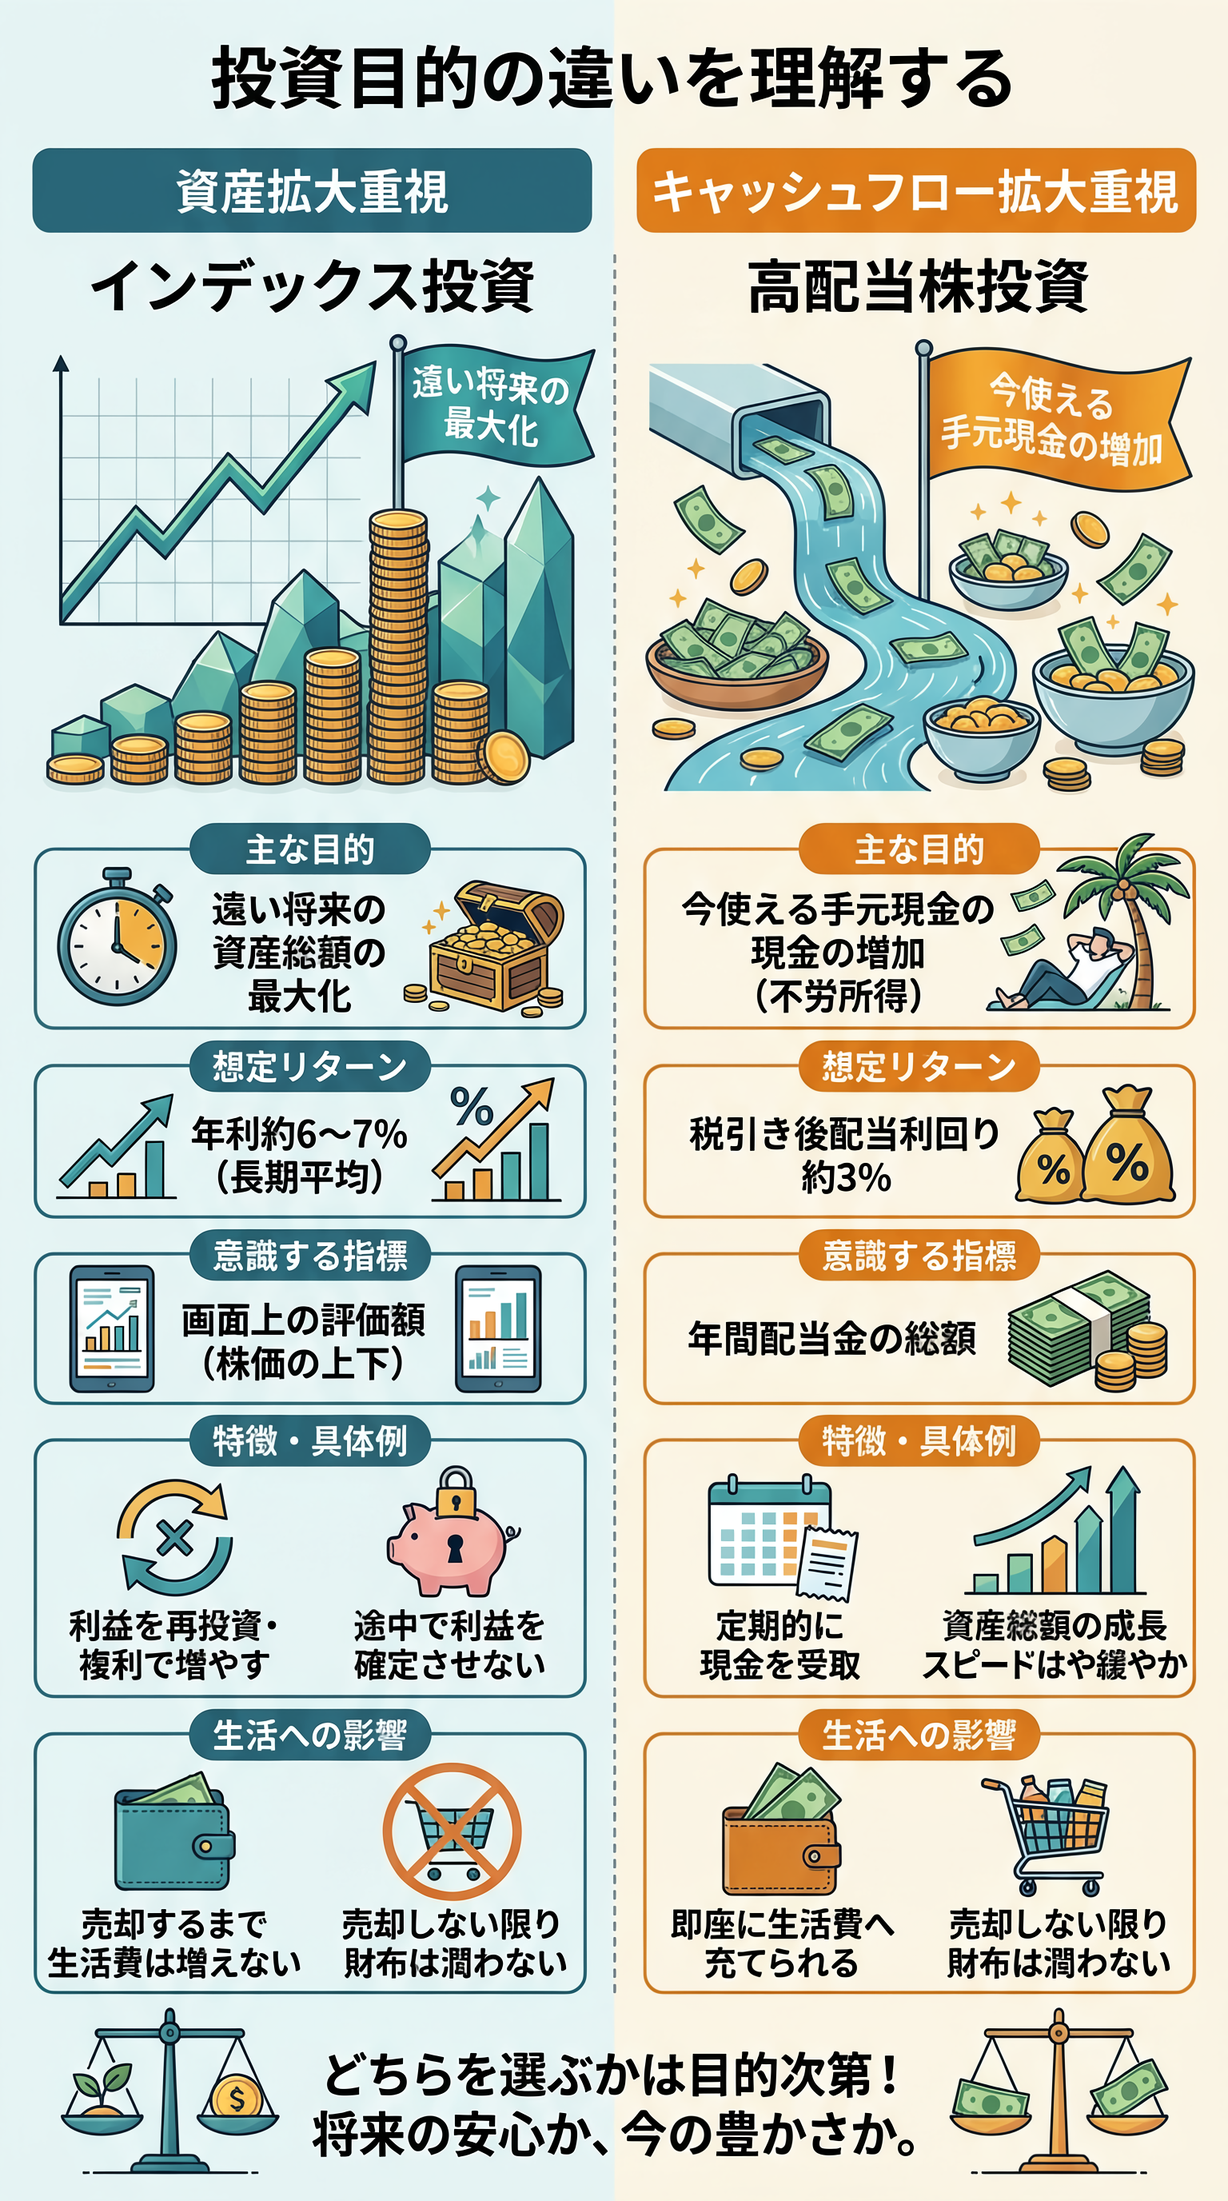
それぞれの違いを以下の表にまとめました。
| 比較項目 | 資産拡大重視 (インデックス投資) | キャッシュフロー拡大重視 (高配当株投資) |
|---|---|---|
| 主な目的 | 遠い将来の資産総額の最大化 | 今使える手元現金(不労所得)の増加 |
| 想定リターン | 年利約6〜7%(長期統計の平均) | 税引き後配当利回り約3% |
| 意識する指標 | 画面上の評価額(株価の上下) | 年間に振り込まれる配当金の総額 |
| 特徴・具体例 | ・利益を再投資し、複利で大きく増やす ・途中で利益を確定させない | ・定期的に現金を受け取れる ・資産総額の成長スピードはやや緩やか |
| 生活への影響 | 売却して解約するまで生活費は増えない | 配当金が届くため即座に生活費へ充てられる |
インデックス投資は効率よく資産を大きくする点では非常に優秀ですが、目的が「遠い将来の資産拡大」にあるため、積立を行っている最中に日々の自由なお金が増えることはありません。
積立期間中は「手元の現金が出ていく」実質赤字
具体例として、年間100万円(毎月約8.3万円) をインデックスファンドに 30年間積み立てるシミュレーションを考えてみましょう。
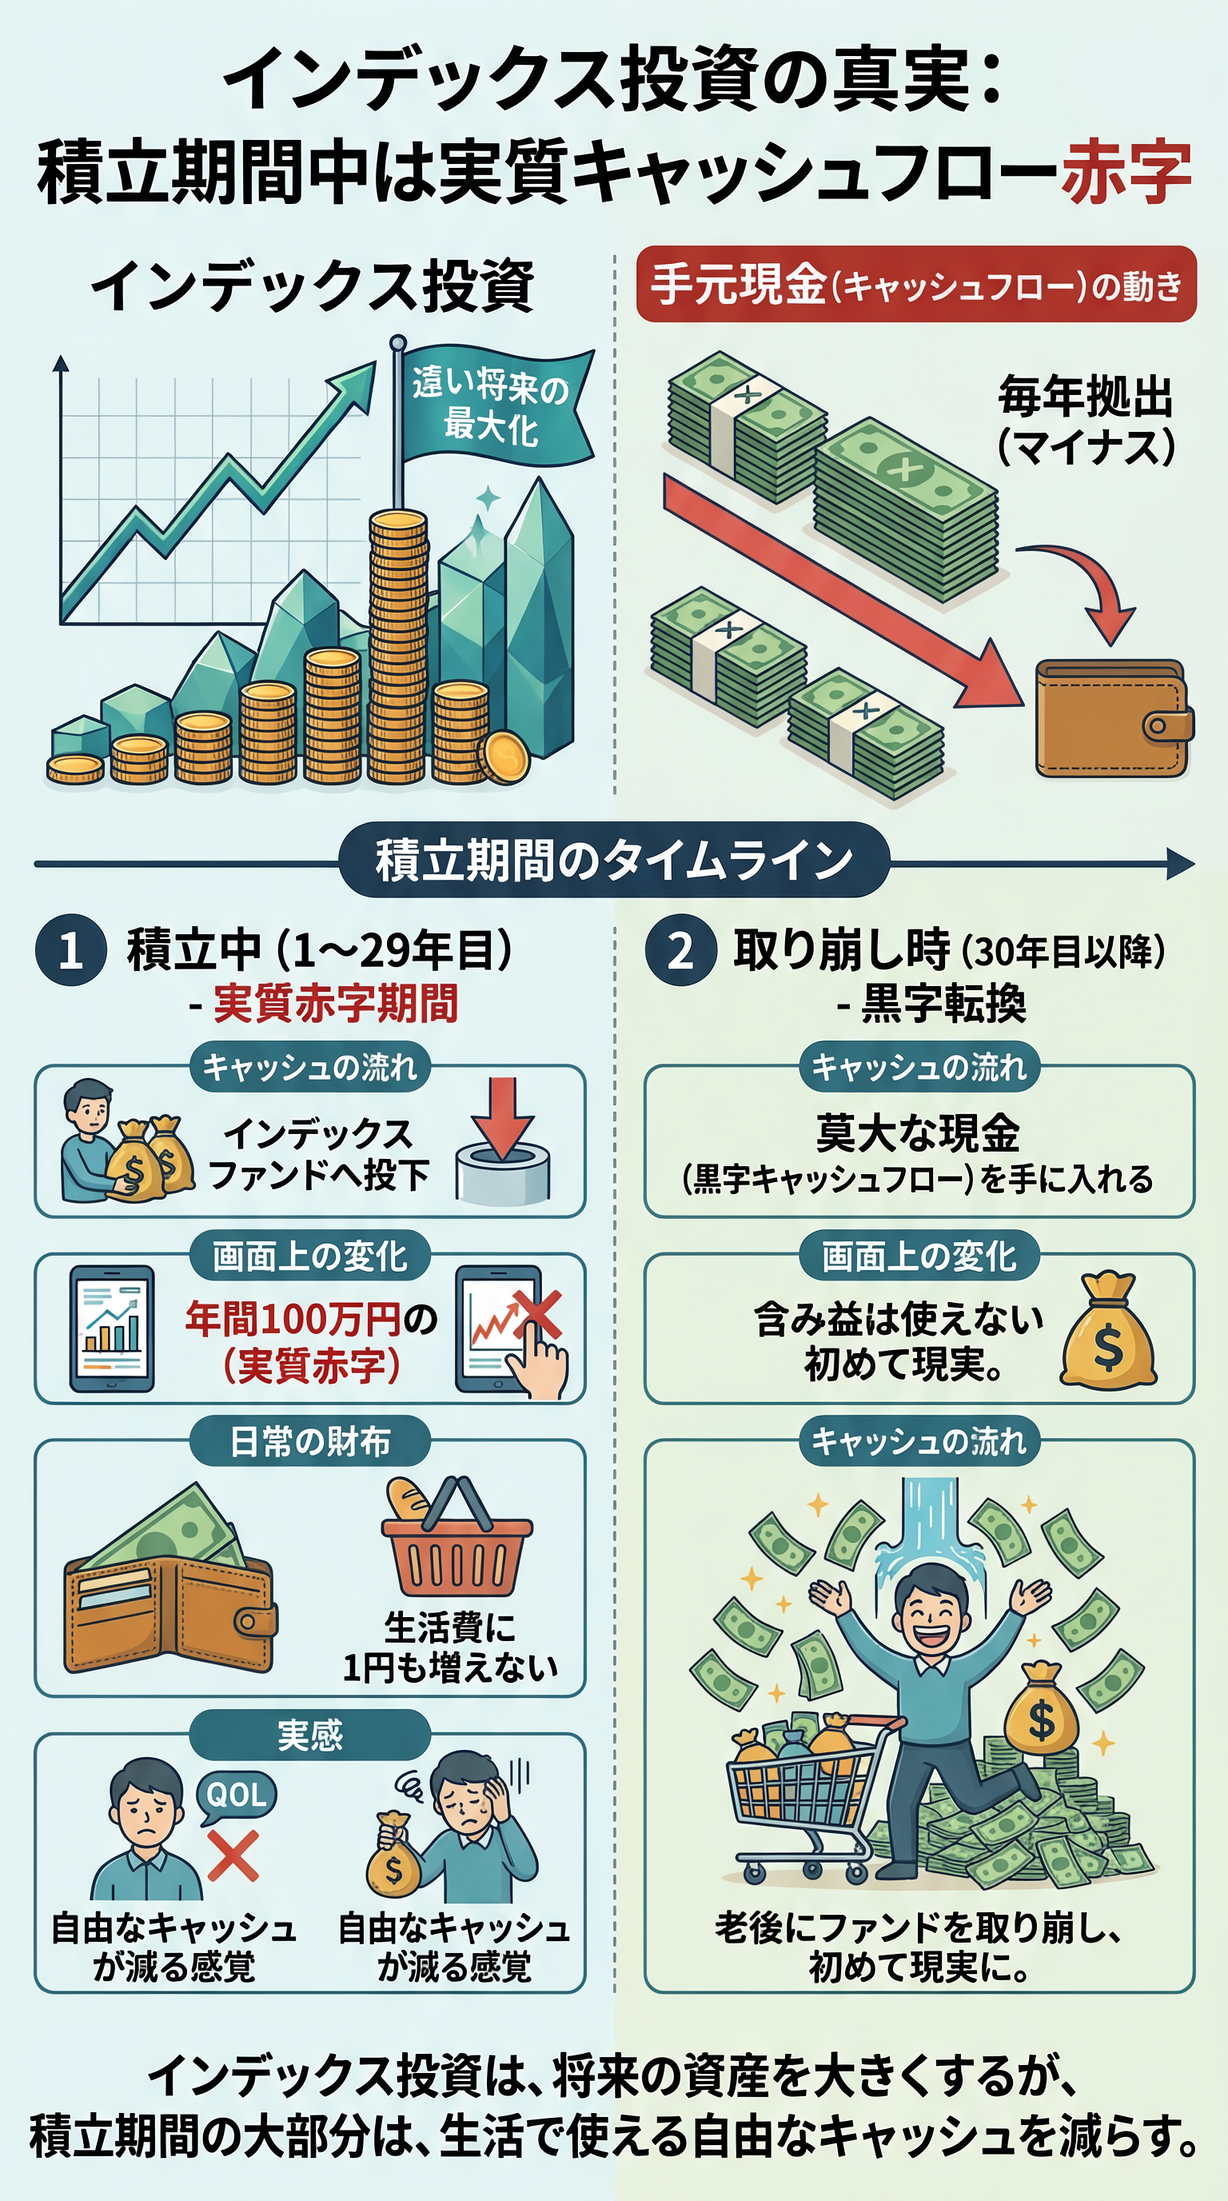
- 積立中(1〜29年目)
毎年100万円の現金が出ていくため、29年間ずっと手元資金は「年間100万円のマイナス(実質赤字)」状態が続きます。 - 個画面上の変化
画面の中の資産評価額はジグザグと右肩上がりに増え、含み益がいくら膨らんでも、株を売却しない限り生活費には使えません。 - 日常の財布
スーパーでの買い物や家賃の支払いに使えるお金は1円も増えないため、生活の質(QOL)向上を実感できません。 - 取り崩し時(30年目以降)
老後などにファンドを取り崩して解約した瞬間に、初めて莫大な現金(黒字キャッシュフロー)を手に入れることができます。
このように、投資期間の大半は「現金を拠出し続けるフェーズ」であるため、日々の生活で使えるお金は増えず、むしろ自由なキャッシュが減る感覚を覚えやすくなります。
仕事の「我慢」に投資の「我慢」が重なる精神的ストレス
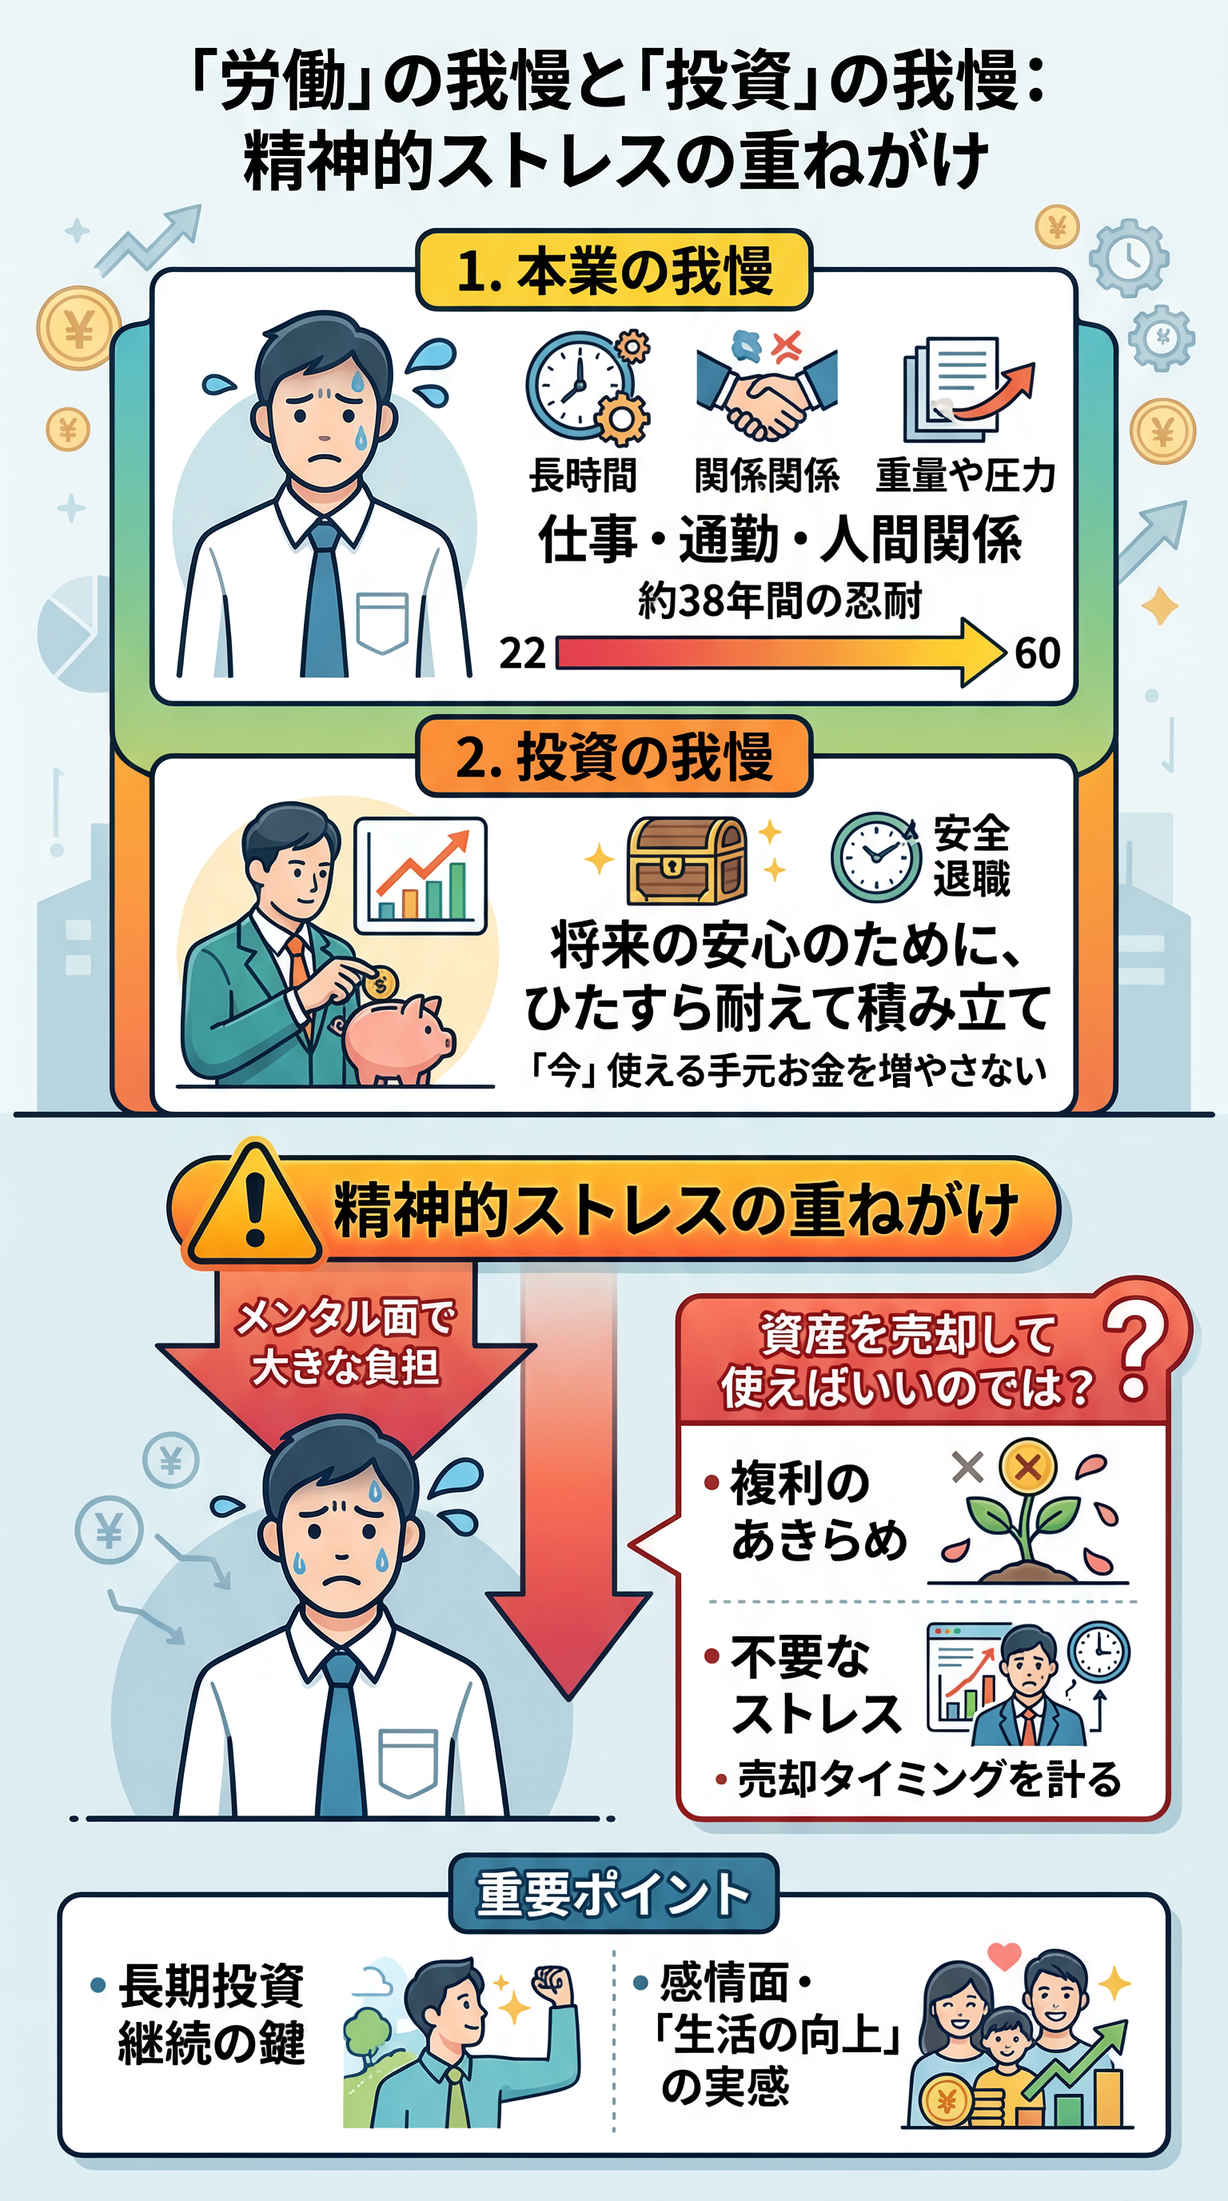
一般的なサラリーマンは、22歳で就職してから60歳の定年まで約38年間にわたり、仕事や通勤、人間関係の中で様々な我慢を重ねながら働いています。
日常の仕事で我慢を重ねている中、投資においても「老後の安心のために今のお金をひたすら耐えて積み立てる」という「忍耐の重ねがけ」を行うのは、メンタル面で大きな負担となります。
資産を売却して使えばいいのでは?
売却は複利のあきらめと、売却タイミングを計るというストレスがかかります
インデックス投資は長期的な合理性が非常に高い手法ですが、人間の感情面や「生活が良くなっているという実感」をどう保つかは、投資を継続する上で重要なポイントになります。
次の章では、こうした長期投資の出口戦略や、自分に合った手法の選び方について解説します。
資産を増やすより難しい?老後に待ち受ける「インデックス投資3つの出口問題」
長年かけて資産を大きく育てたとしても、それを現実に「使っていく(取り崩す)」段階に入ると、積立期とは全く異なるタイプの悩みやプレッシャーに直面します。
では、なぜ、資産を売却して使うことがこれほど難しいのか、老後に立ちはだかる心理的負担と3つの決定的な壁について詳しく見ていきましょう。
資産を売却して生活費に使う「心理的ストレス」
インデックス投資では、買い付けのときと比べて「売却(取り崩し)のタイミングを自分で決めて実行する」という作業が圧倒的に難しくなります。
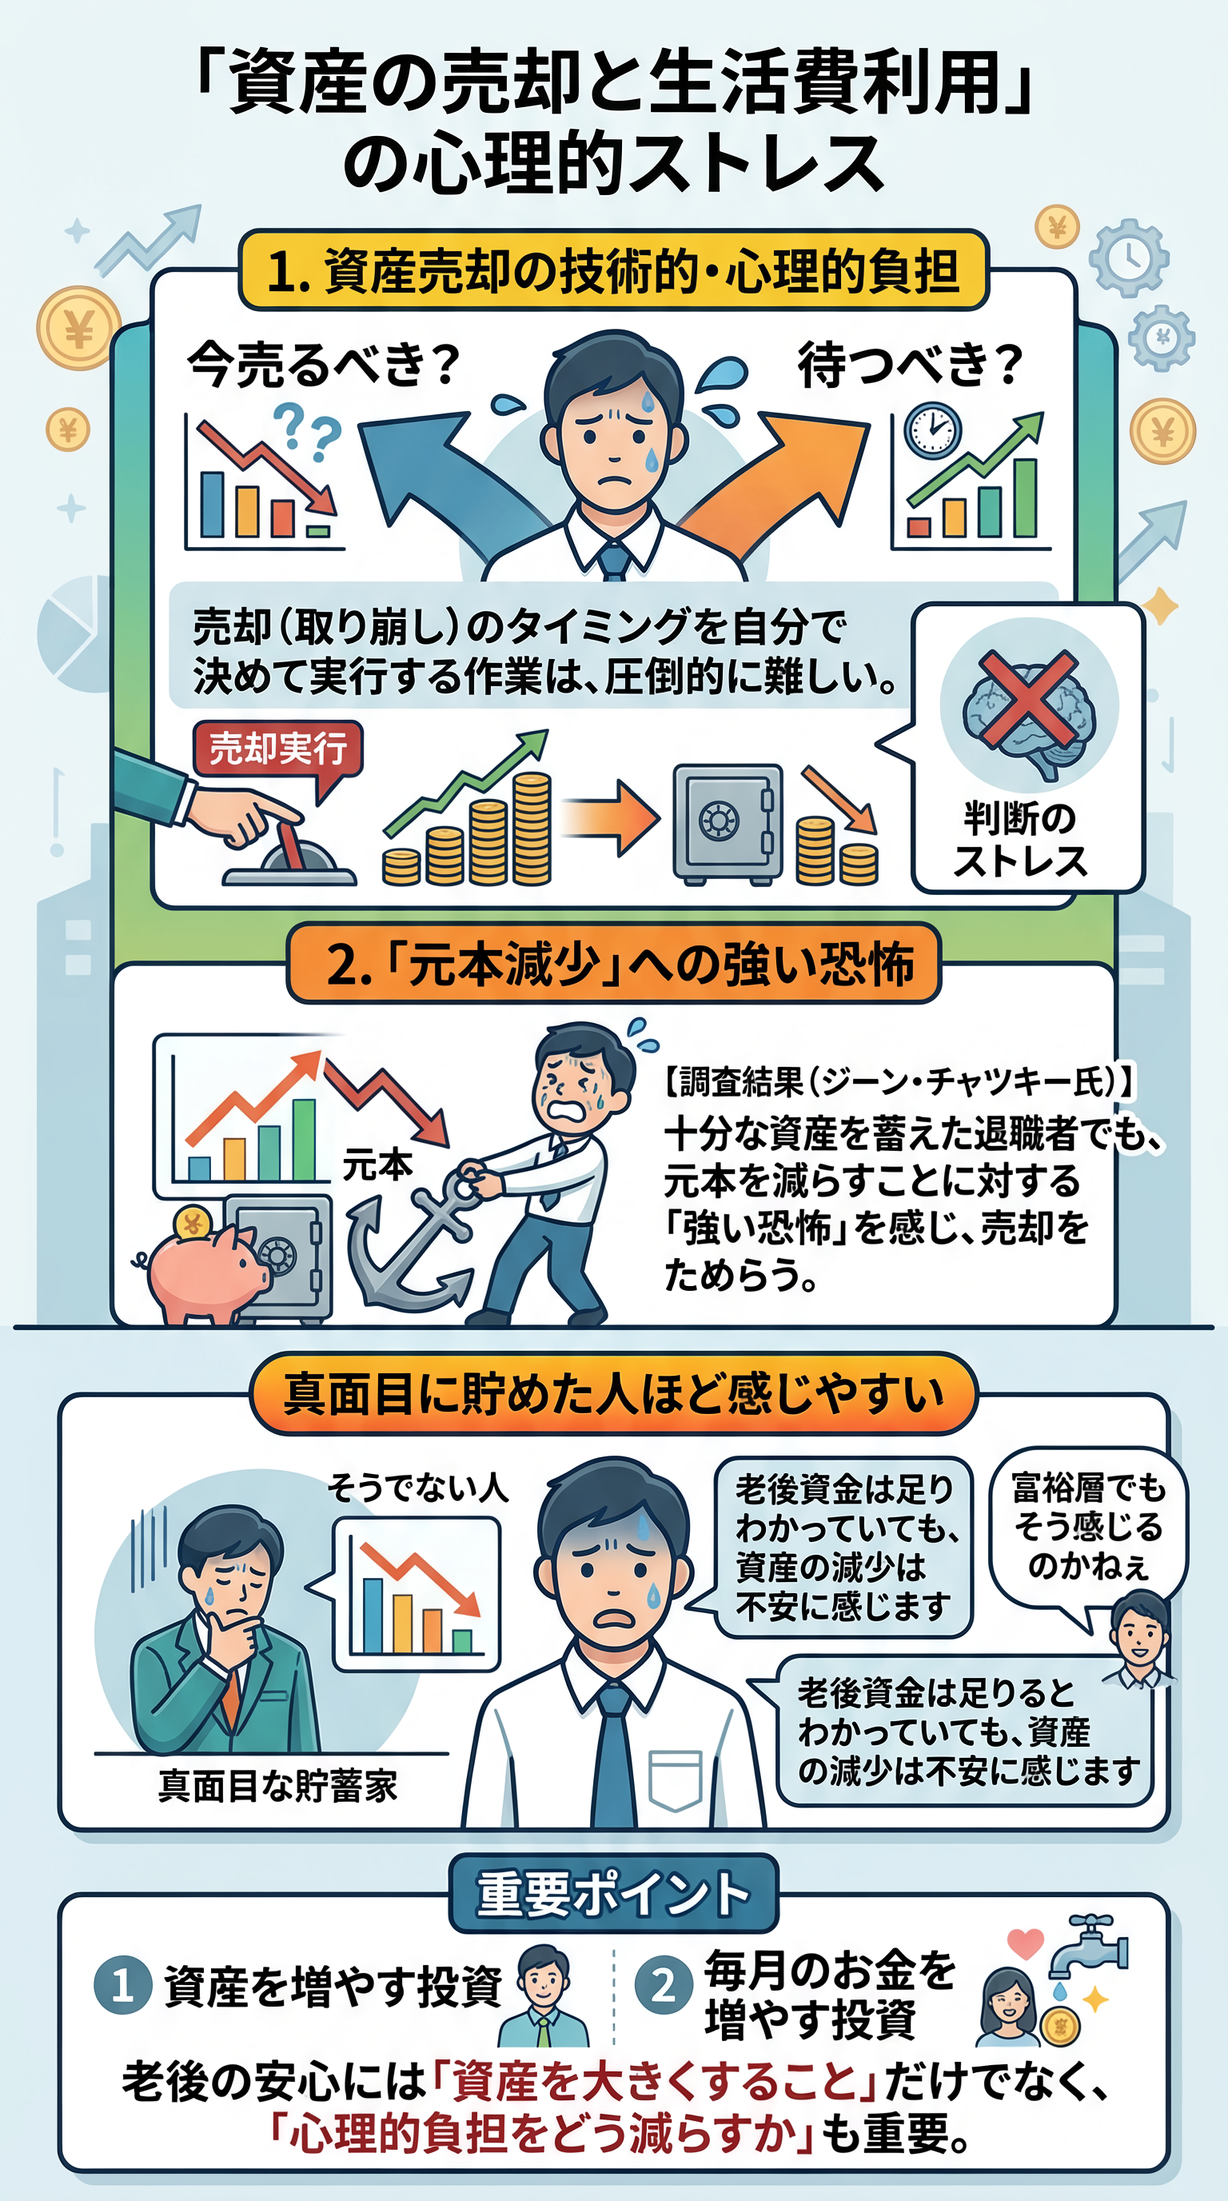
アメリカの著名なマネー執筆家ジーン・チャツキー(Jean Chatzky)氏の調査でも、数千万円以上の十分な資産を蓄えた退職者でさえ、「元本(資産総額)を減らすことに対する強い恐怖」から、生活費のための資産売却を極度にためらう傾向が顕著に見られると指摘されています。
富裕層でも、そう感じるのかねぇ
老後資金は足りるとわかっていても、資産の減少は不安に感じます
老後資産の取り崩しで直面する「3つの壁」
インデックス投資の出口では、主に「暴落」「心理面」「寿命の長さ」という3つの大きなハードルが重くのしかかります。
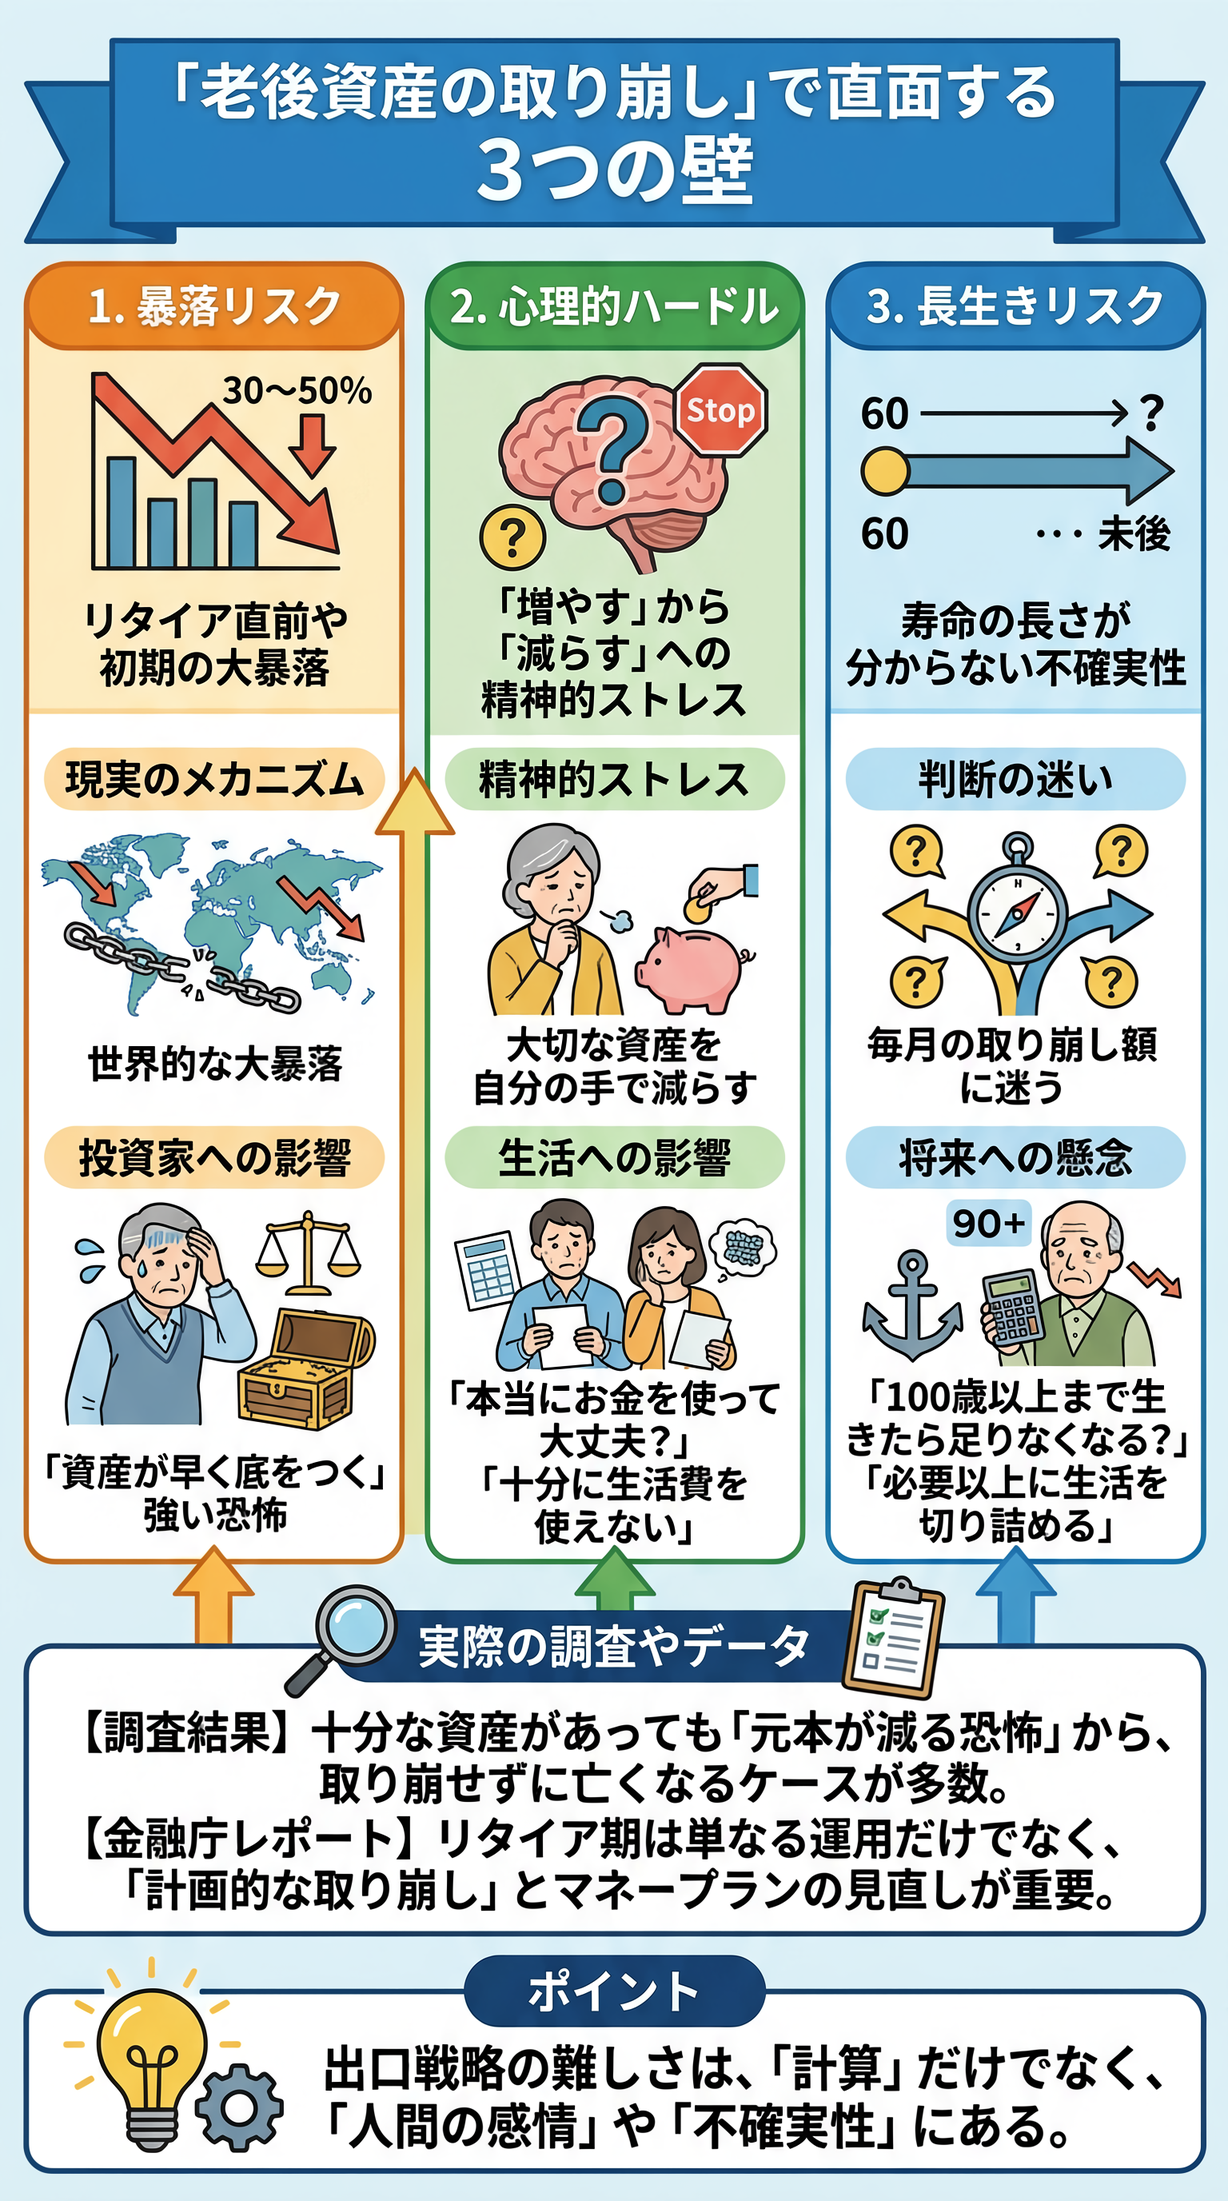
| 壁の種類 | 主な内容とメカニズム | 投資家が受ける影響・ストレス |
|---|---|---|
| 暴落リスク | リタイアの直前や取り崩し初期に、 世界的な大暴落が起きるリスク。 (例:リーマンショック級の30〜50%下落) | 資産が大きく目減りした状態で現金化するため、 「資産が早く底をつくのでは」という強い恐怖に怯えることになる。 |
| 心理的ハードル | 長年コツコツと増やしてきた大切な資産が、 売却によって自分の手で減っていく精神的ストレス。 | 計算上はお金を使っても問題ないと分かっていても、 「本当にお金を使って大丈夫か」という後ろめたさから、 十分に生活費を使えなくなる。 |
| 長生きリスク | 自分が何歳まで生きるか正確に分からないため、 毎月いくら取り崩して良いか判断に迷う問題。 | 「もし100歳やそれ以上に長生きしたら資産が 足りなくなるかもしれない」という懸念から、 必要以上に生活を切り詰めてしまう。 |
このように、出口戦略の難しさは単なる計算の複雑さだけでなく、人間の感情や寿命の不確実性というコントロールしにくい要素に深く根ざしています。
次の章では、こうしたインデックス投資の出口問題に対する具体的な対策や、別の視点を持った投資スタイルについて詳しく見ていきましょう。
元本を減らさない安心感!高配当株投資が与えてくれる「心のゆとり」と「育つ不労所得」
インデックス投資にはない大きなメリットとして、定期的に現金が手に入る「高配当株投資」があります。
労働以外の収入源が日々の生活にどのような安心感をもたらすのか、その3つの魅力と仕組みを分かりやすく解説します。
「金の鶏が産む卵」で生きる配当金の仕組み
高配当株投資の最大の魅力は、保有している株式という「元本(金の鶏)」を売却することなく、企業から支払われる「配当金(卵)」だけを生活費の補填に充てられる点にあります。
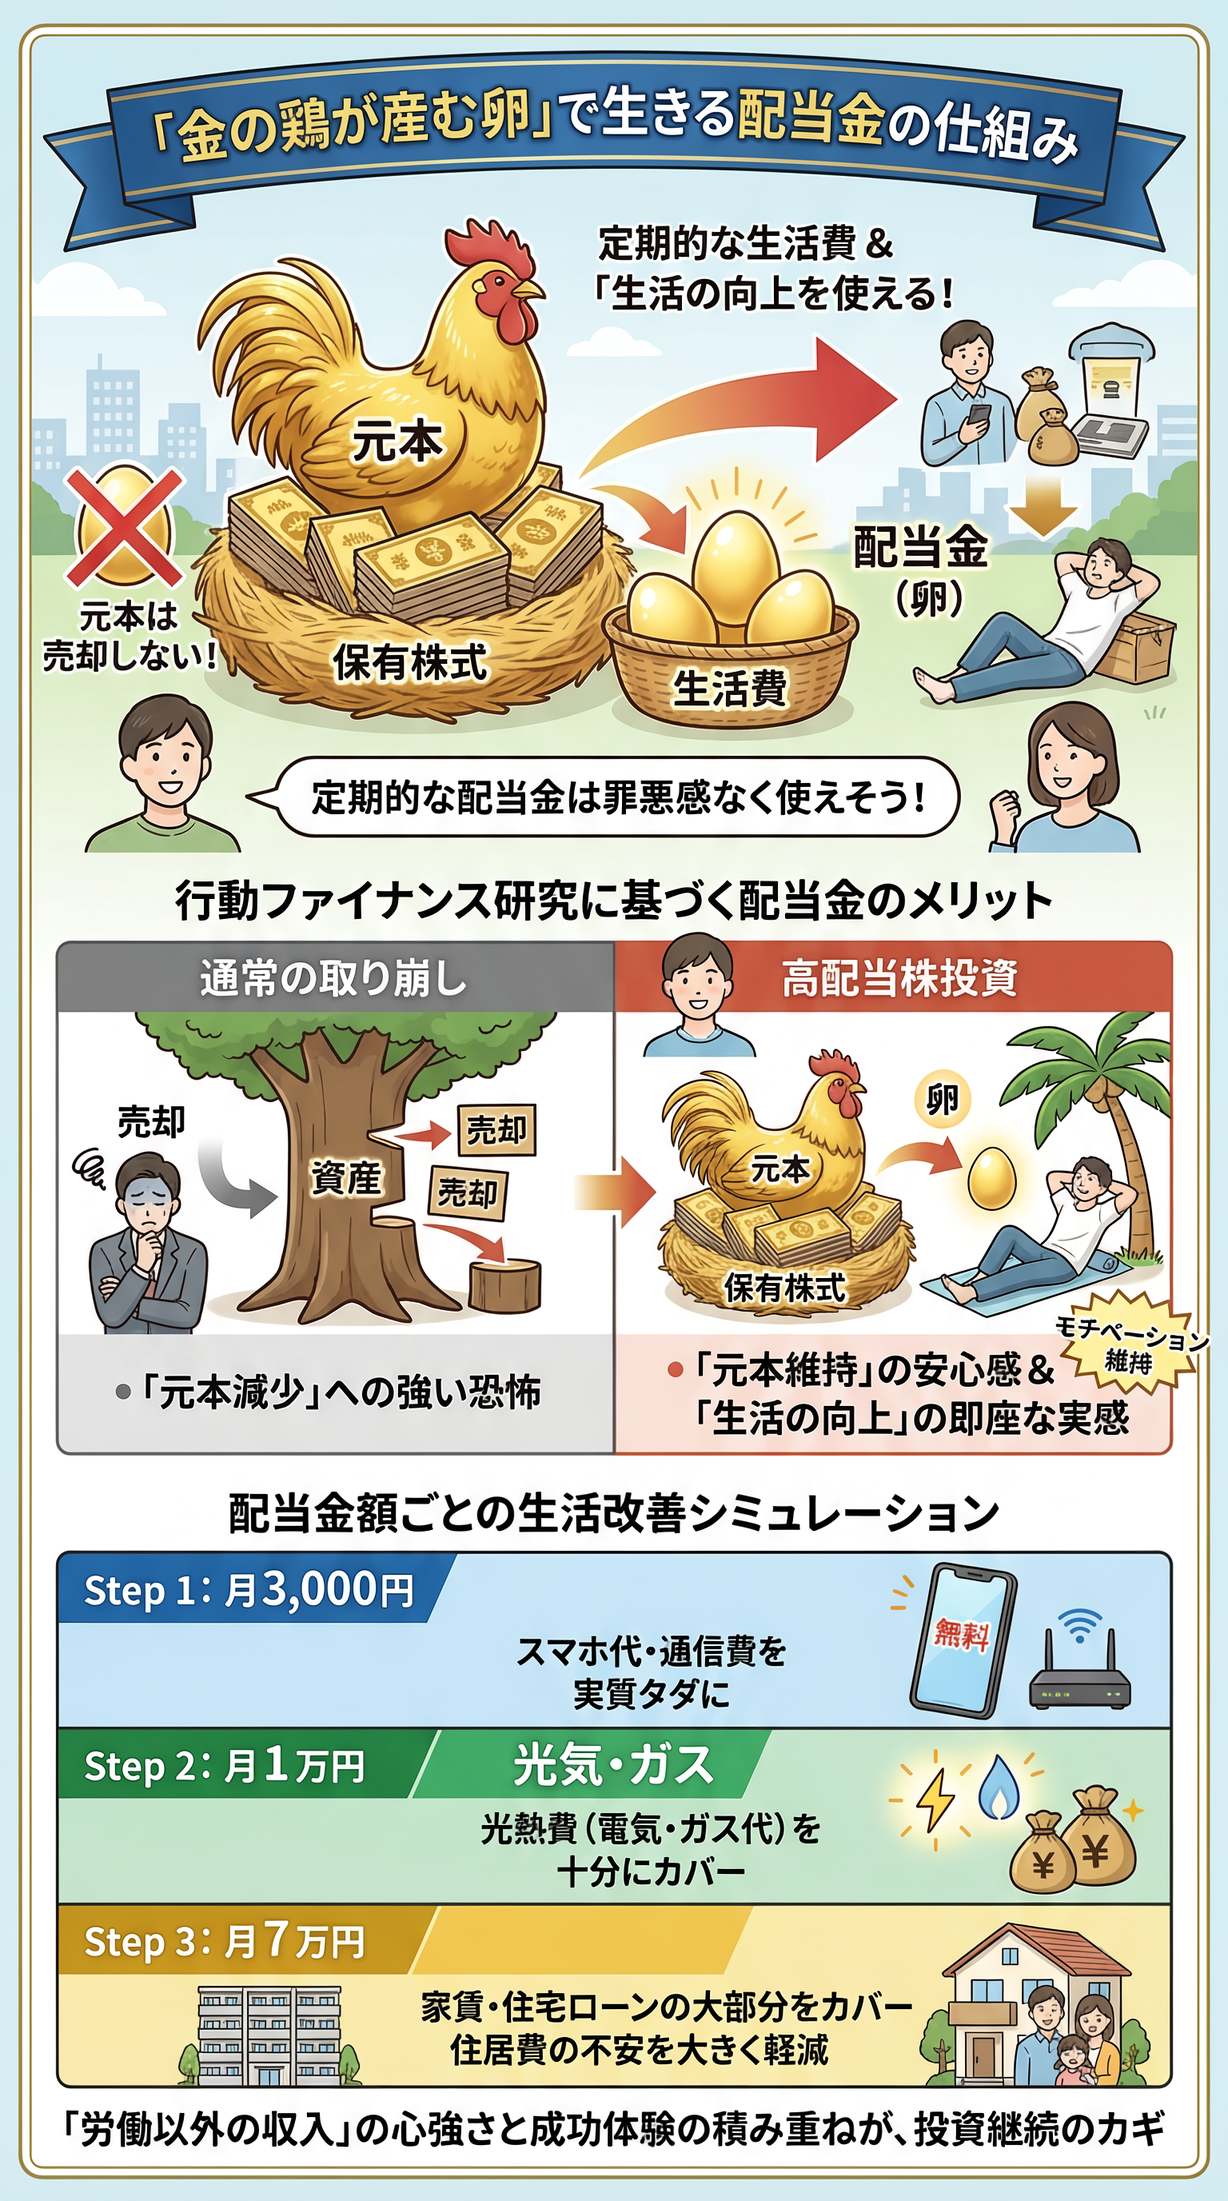
定期的にある配当金は罪悪感なく使えそう
行動ファイナンス研究でも明らかにされています
配当金が口座に振り込まれるようになると、金額の大きさに合わせて日々の生活の質(QOL)向上を即座に実感できます。
- Step1月3,000円の配当金
毎月のスマートフォン代や通信費を実質タダにできる。
- Step2月1万円の配当金
毎月の光熱費(電気・ガス代)を十分にカバーできる。
- Step3月7万円の配当金
家賃や住宅ローンの大部分をカバーし、住居費の不安を大きく軽減できる。
このように、「今月の配当金で通信費が払えた」という小さな成功体験が積み重なることで、労働以外の収入源があることの心強さと投資を続けるモチベーションを肌で感じられます。
「いつ売るか」に悩まない売却ストレスからの解放
インデックス投資の老後フェーズでは、「株価が高い今売るべきか」「大暴落が起きたらどうしよう」といった高度な売却タイミングの判断と心理的苦痛がつきまといます。
一方、高配当株投資では元本の売却(解約)を前提としないため、こうした悩みから完全に解放されます。
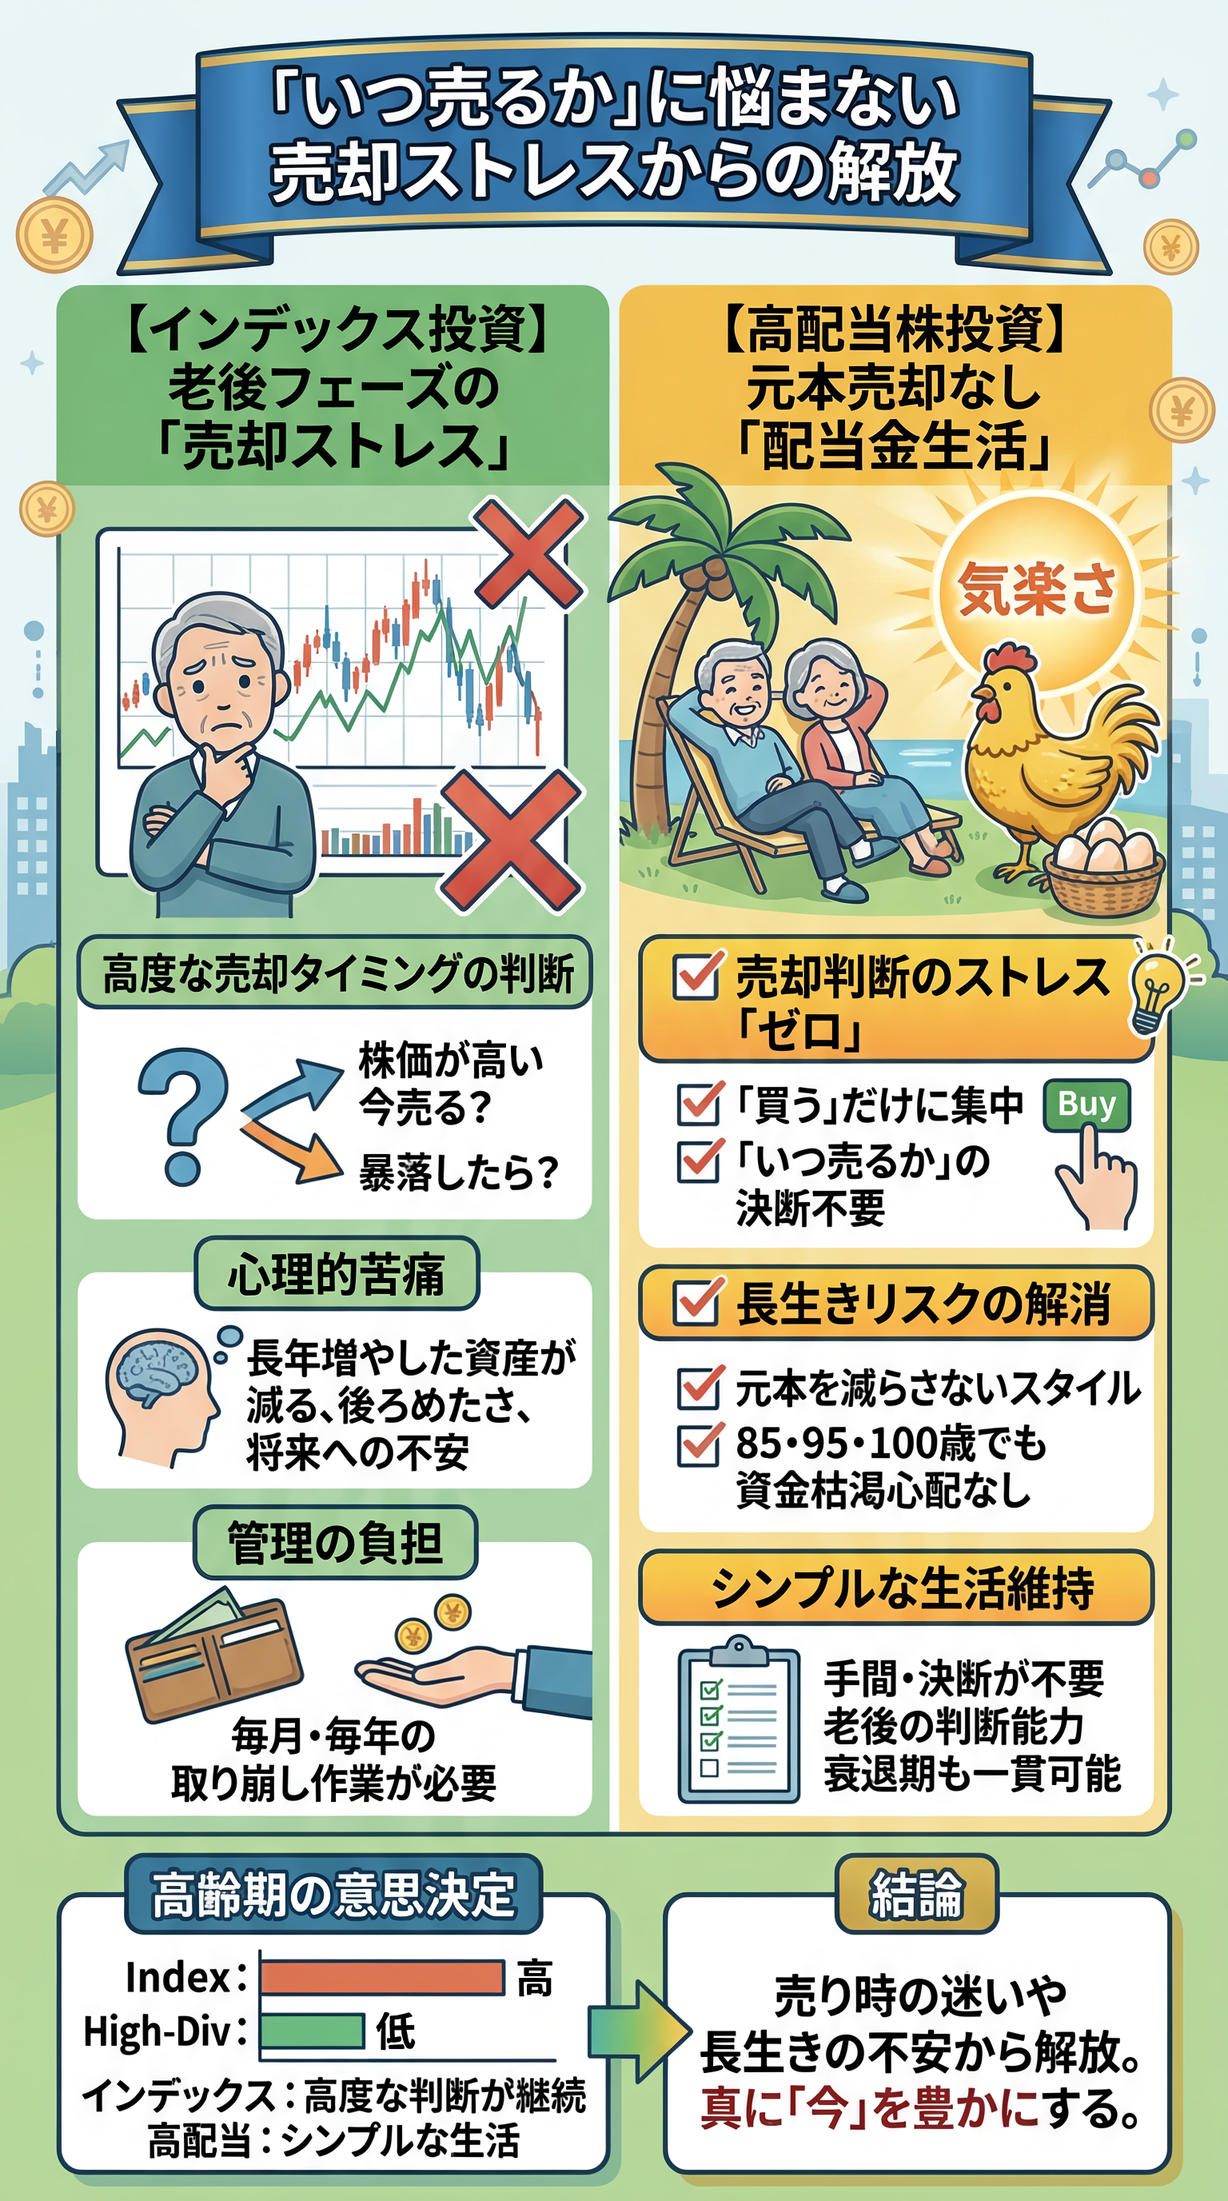
「買う」作業だけに集中すればよく、「いつ売るか」の決断を下す必要がありません
資産の元本を減らさずに配当金だけで暮らすスタイルを確立できれば、自分が85歳・95歳・100歳になっても資金が枯渇する心配がありません。
売却の手間や決断が不要になることで、老後の判断能力が衰えた時期でも、シンプルな生活スタイルを一貫して維持できる気楽さが生まれます。
物価高に負けない「連続増配」と暴落時のメンタル効果
「高配当株はインデックスより資産の増え方が遅いのでは?」と思われがちですが、優れた企業は事業の成長とともに配当金を年々増やしていく「配当成長(連続増配)」という強力な性質を持っています。
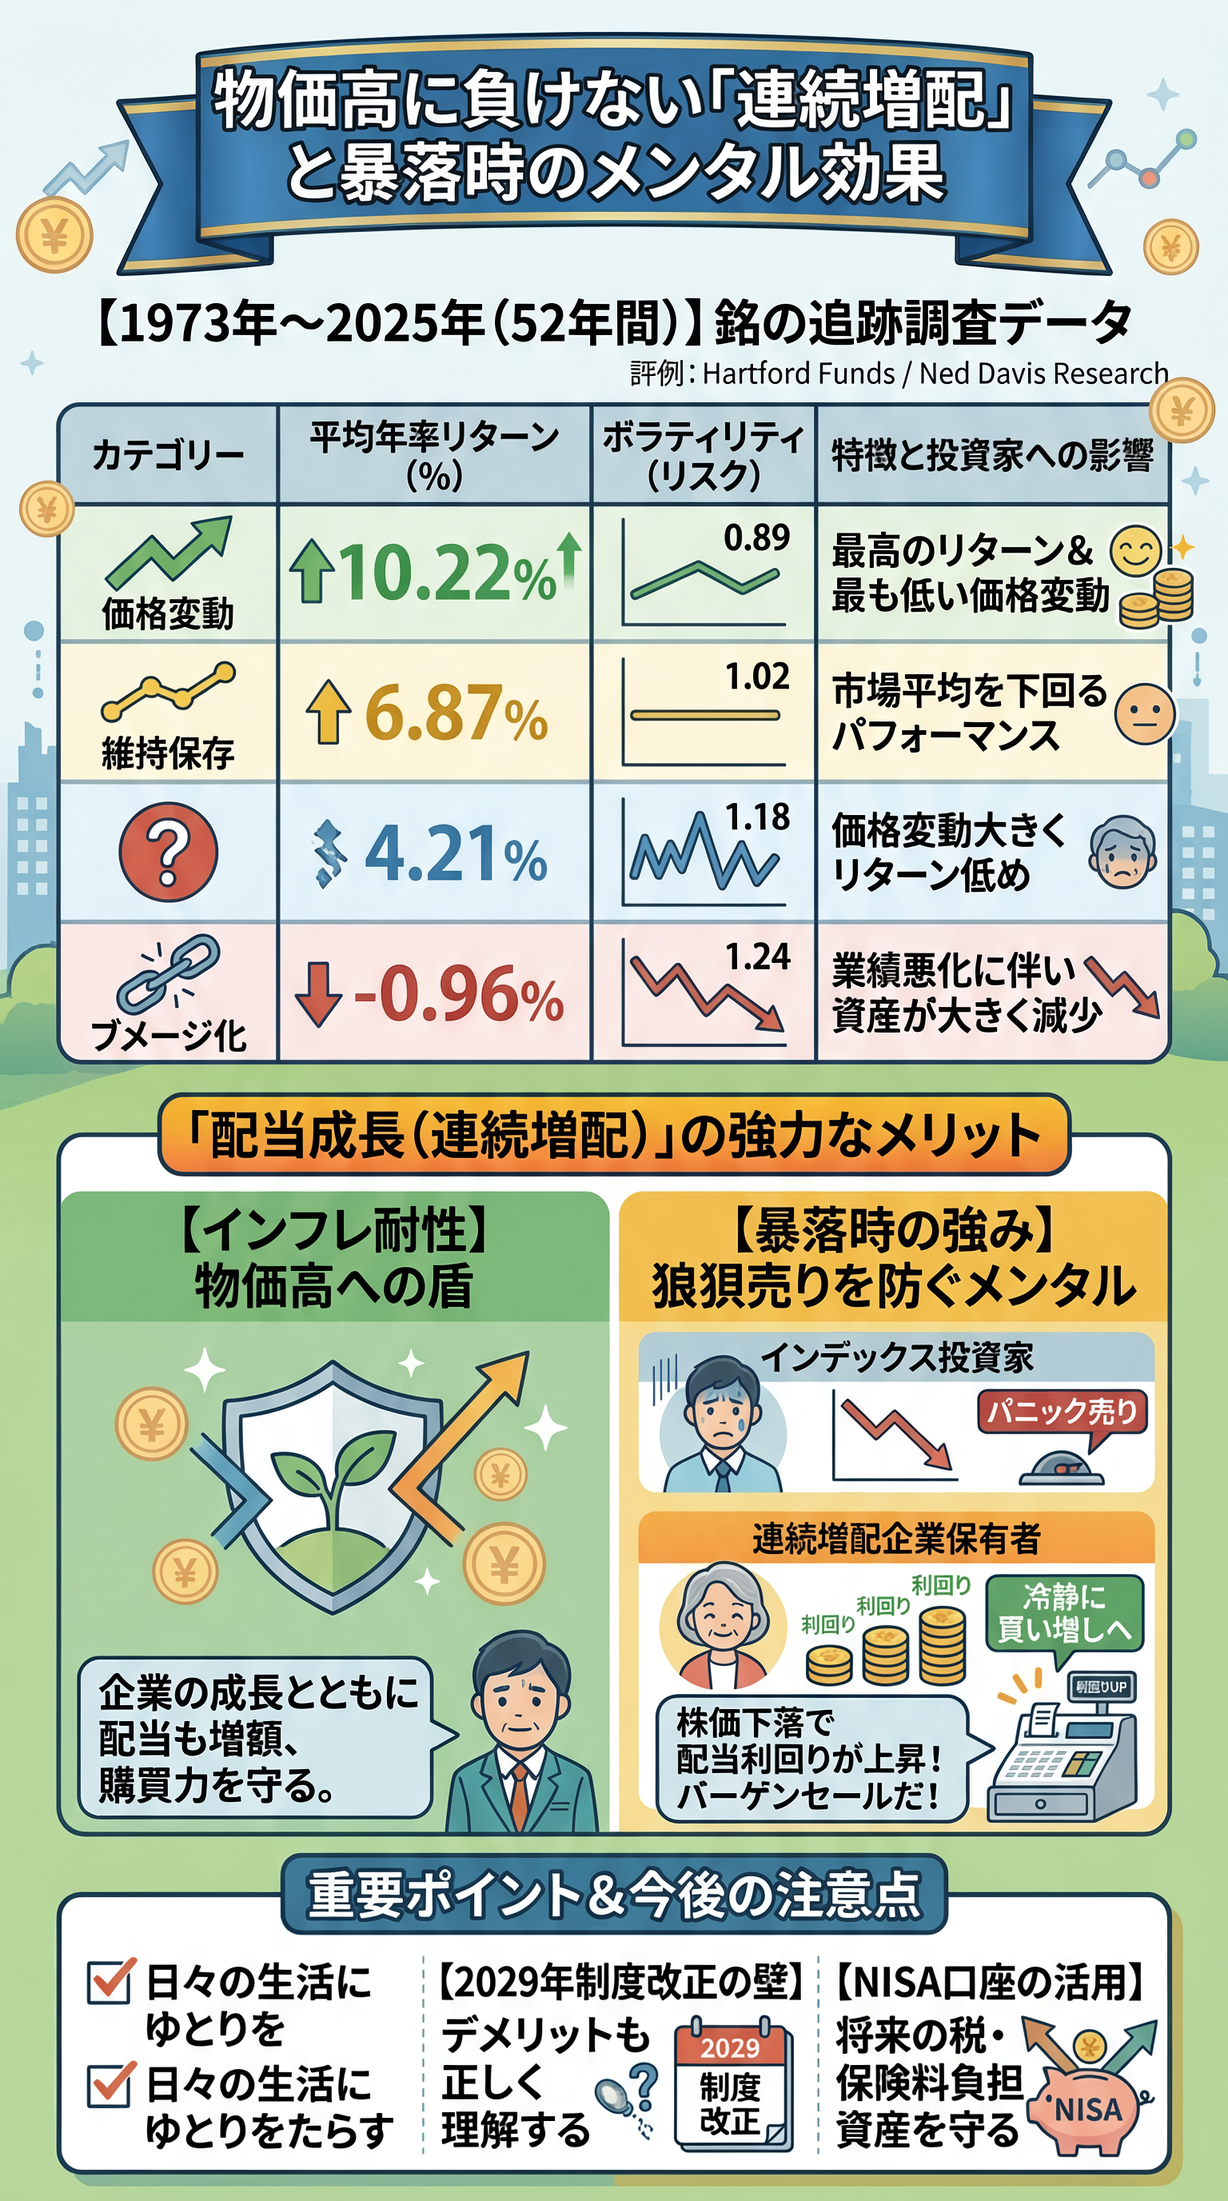
Hartford Funds社およびNed Davis Researchによる1973年〜2025年(52年間)のS&P500構成銘柄に関する追跡調査データを見てみましょう。
| カテゴリー | 平均年率リターン (%) | ボラティリティ (リスク:ベータ値) | 特徴と投資家への影響 |
|---|---|---|---|
| 配当成長・増配企業 | 10.22% | 0.89 | 最高のリターンと最も低い価格変動を両立 |
| 配当維持企業 (無変更) | 6.87% | 1.02 | 市場平均を下回るパフォーマンス |
| 無配企業 (配当なし) | 4.21% | 1.18 | 価格変動が大きくリターンも低め |
| 減配・無配転落企業 | -0.96% | 1.24 | 業績悪化に伴い資産が大きく減少 |
このように、日々の生活にゆとりをもたらしてくれる高配当株投資ですが、インデックス投資と比べた際のデメリットや、今後日本の税制・社会保障制度で直面する「2029年制度改正の壁」についても正しく理解しておく必要があります。
次の章では、失敗しないための高配当株の注意点と、将来の税・保険料負担から資産を守り抜く「NISA口座の活用法」について詳しく解説していきます。
高配当投資のデメリットと2029年制度改正の落とし穴
インデックス投資と高配当株投資、双方のメリットとデメリットを理解した上で、最後に重要となるのが「自分に合った使い分け」と「将来の制度改正を見据えた資産防衛」です。
特に、2026年に成立した医療保険制度改革(2029年8月施行予定)により、投資の税制や社会保険料を取り巻く環境は大きく変化します。
「配当金生活」を成功させ、資産の拡大と手元の豊かさを両立するための具体的な実践ロードマップを詳しく解説していきます。
高配当株投資に潜むデメリットとリスク管理
定期的な不労所得が得られる高配当株投資は非常に魅力的ですが、決して万能な手法ではありません。
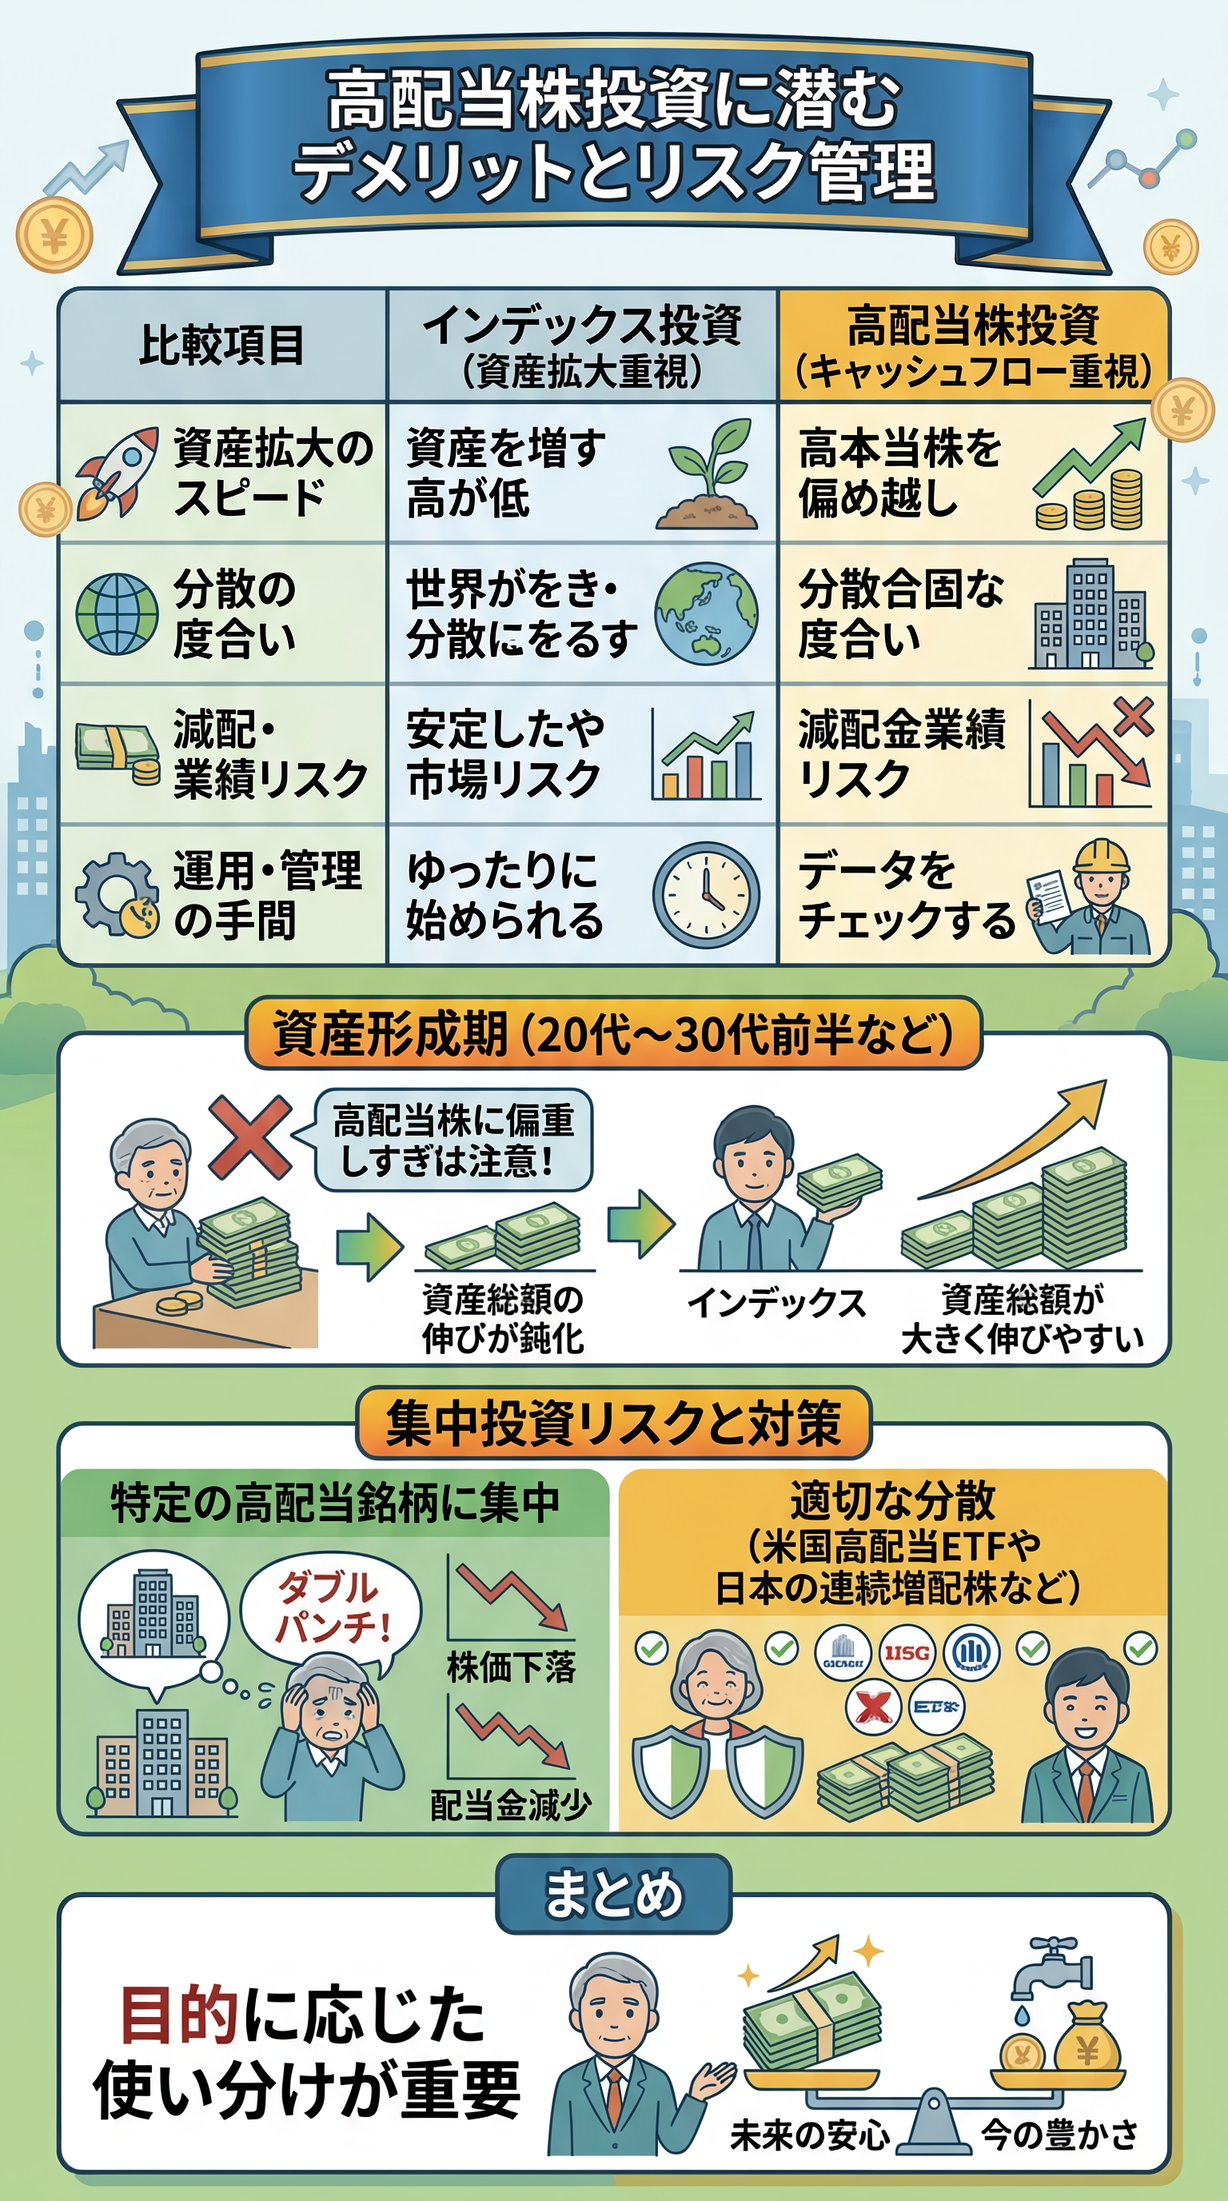
インデックス投資と比較した際の弱点やリスクを事前に正しく把握しておくことが、失敗を防ぐ前提条件となります。
高配当株投資の主なデメリットと対策を整理してみましょう。
| 比較項目 | インデックス投資 (資産拡大重視) | 高配当株投資 (キャッシュフロー重視) |
|---|---|---|
| 資産拡大のスピード | 複利効果を最大限に活かし、 資産総額が大きく伸びやすい | 配当金を受け取るため複利効果が弱まり、 拡大スピードは緩やか(配当利回り約3%想定) |
| 分散の度合い | 世界中の数千〜数万社へ自動的に分散 | 銘柄やセクターの分散がやや限定的になりやすい |
| 減配・業績リスク | 市場全体の成長に賭けるため 個別リスクが低い | 企業業績の悪化により配当金が 減額(減配)されるリスクがある |
| 運用・管理の手間 | 買い付けて放置 (ほったらかし)でOK | 定期的な企業財務のチェックや ポートフォリオの組み換えが必要 |
資産を最も効率よく大きくしたい資産形成期(20代〜30代前半など)に高配当株へ偏重しすぎると、インデックス投資に比べて資産総額の伸びが鈍化する原因になります。
また、特定の高配当銘柄に集中投資してしまうと、減配が発生した際に「株価下落」と「配当金減少」のダブルパンチを受けるリスクがあるため、適切な分散(米国高配当ETFや日本の連続増配株などへの投資)を意識することが不可欠です。
【他人事ではない】2029年「金融所得の保険料反映」改正法と注意点
「配当金生活」や「株式投資」を目指す上で、全投資家が絶対に知っておくべき重大な制度改正が進行しています。
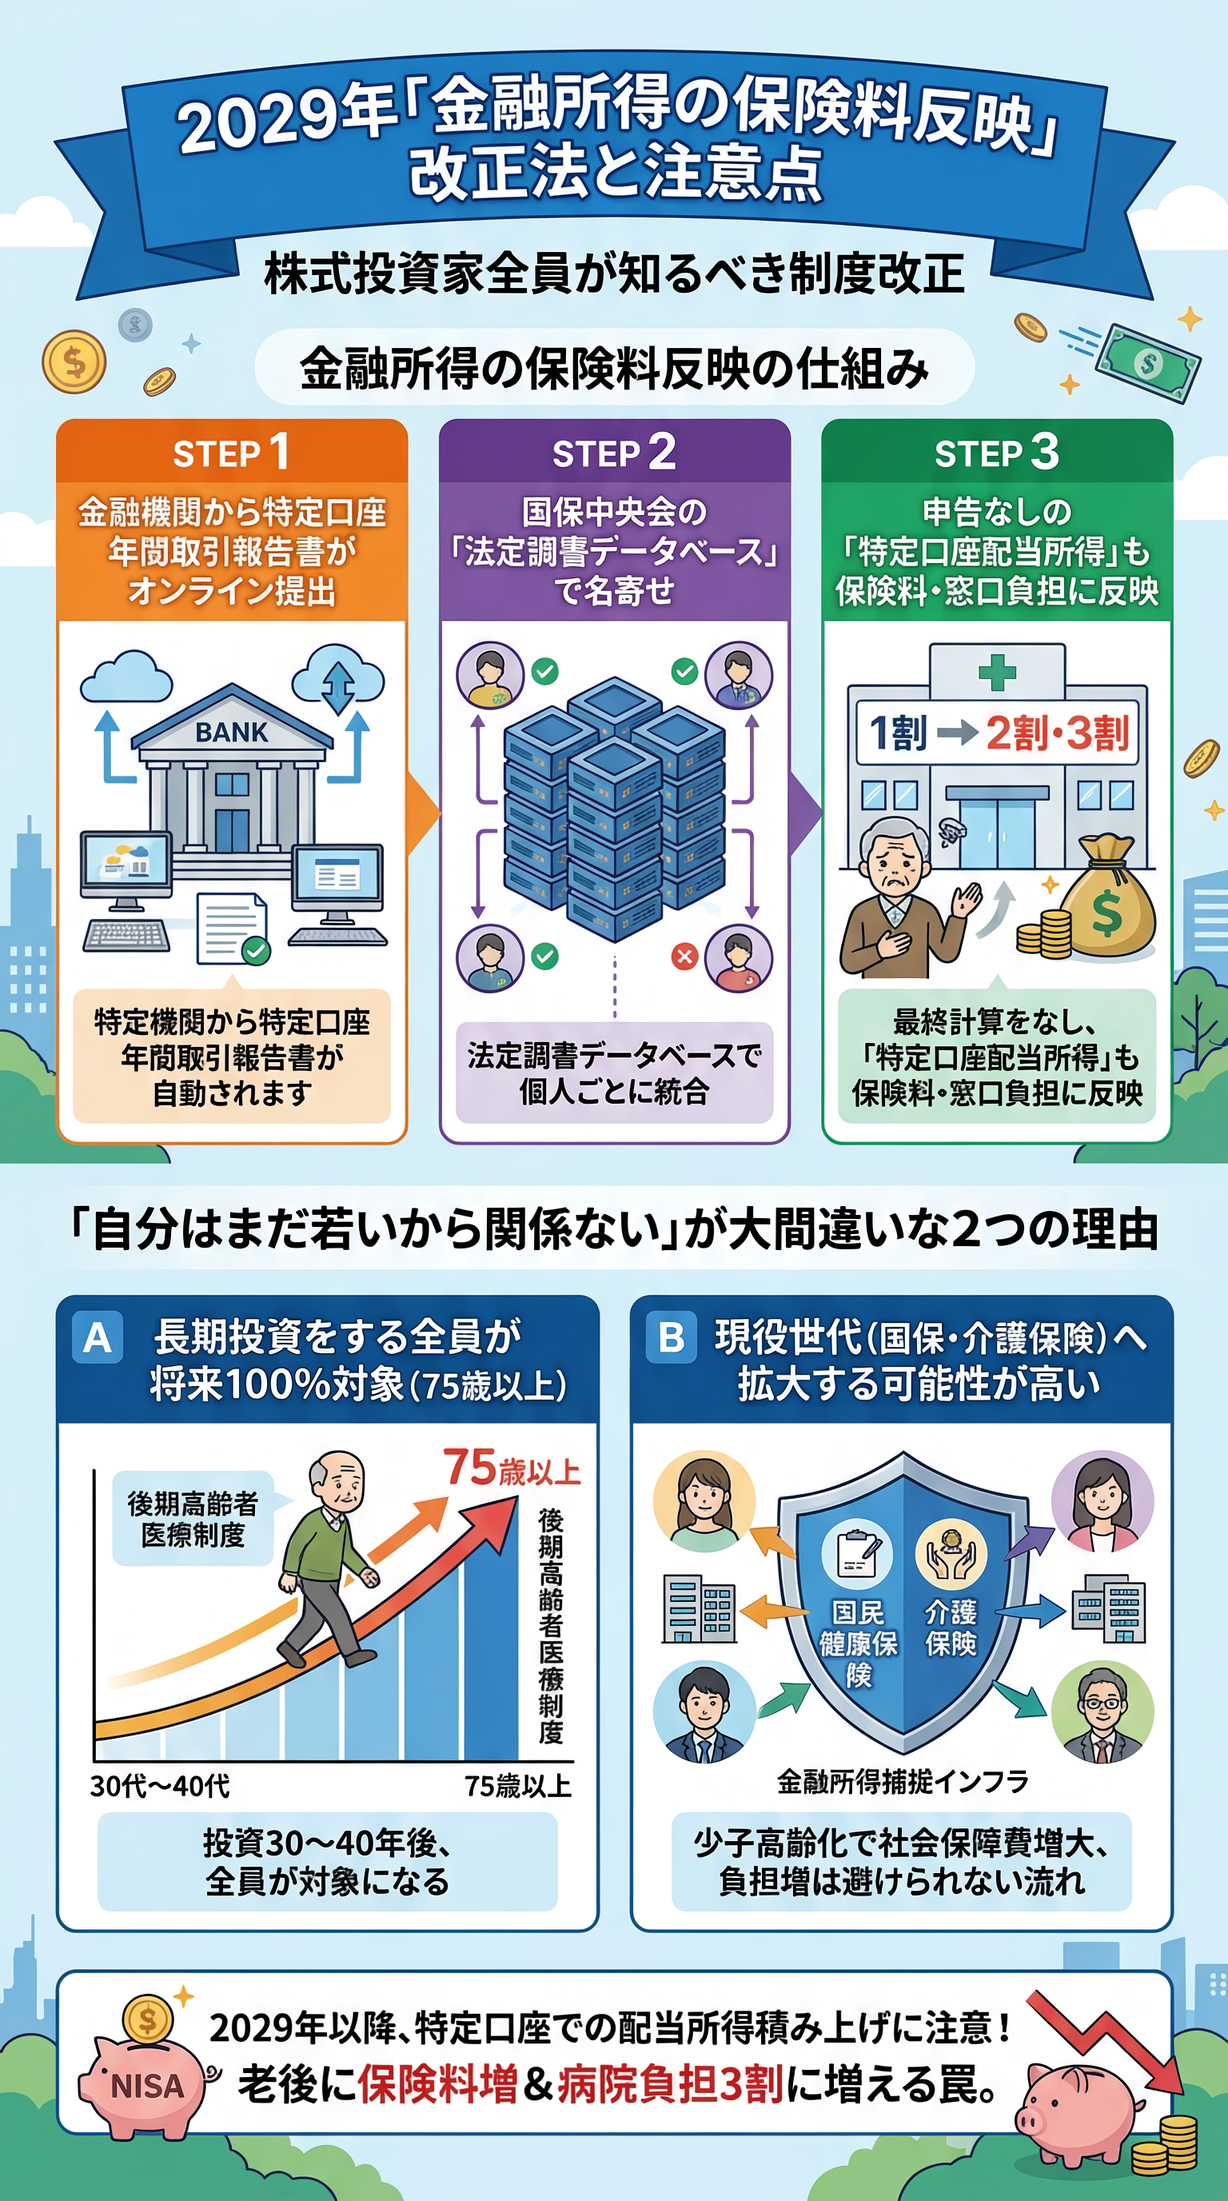
2026年に成立した改正法(健康保険法等の一部改正法)により、2029年8月から後期高齢者医療制度において、特定口座などで得た上場株式の配当所得や譲渡所得が、確定申告の有無にかかわらず医療保険料や窓口負担割合の算定に自動的に反映される仕組みが導入される予定です。
- Step1証券から自動開示
金融機関から特定口座年間取引報告書(法定調書)がオンライン提出
- Step2データベース照合
国保中央会の「法定調書データベース」で個人ごとに名寄せ
- Step3保険料へ反映
確定申告なしの「特定口座の配当所得」も医療保険料や窓口負担(1割→2割・3割)に自動反映
40年以上も先のことで関係ないや
誰もが高齢者となるから関係大ありです
課税口座(特定口座)で配当金を積み上げていくと、老後に配当金を受け取った途端に「医療保険料が跳ね上がる」「病院の窓口負担が3割に増える」という思わぬ罠に陥る危険性があるのです。
【まとめ】インデックス×高配当株の「ハイブリッド(二刀流)戦略」
では、将来の税金や社会保険料の増加リスクを防ぎながら、「資産拡大」と「日々の豊かさ」を両立させるにはどうすれば良いのでしょうか?
その最強の防御策かつ決定的な答えが、「NISA口座」を軸とした「ハイブリッド(二刀流)戦略」です。
日本の制度上、NISA口座(非課税枠)内で得た配当金や譲渡益は、課税所得に含まれないため、将来にわたって医療保険料や税金の算定対象外となります。
だからこそ、課税口座ではなくNISA枠を優先して活用することが最大の盾となります。
| 投資枠(NISA) | 主な役割・メリット | アセット配置の考え方 |
|---|---|---|
| NISA つみたて投資枠 (コア資産:主軸) | インデックスファンド (S&P500、オルカンなど) ・資産総額の最大化 | 資産全体の60〜80%を配置。 無分配型で複利効果を極限まで活かし、老後に向けた資産の土台を効率的に大きく伸ばす。 |
| NISA 成長投資枠 (サテライト資産:補強) | 米国高配当ETF・日本の連続増配株 (VYM、HDV、国内増配株など) ・定期的な現金収入の獲得 | 資産全体の20〜40%を配置。 非課税で受け取れる配当金(キャッシュフロー)を確保し、今の日々の生活費補テンや精神的ゆとりに充てる。 |
インデックス比率を80〜90%と高く設定し、まずは資産の土台を最速で構築する。
成長投資枠を活用して高配当株の比率を徐々に高め、月数万円の不労所得(キャッシュフロー)を育てる。
コアのインデックス資産を取り崩す不安を、サテライトの高配当株から入る定期配当金でカバーし、ストレスのない豊かな老後を送る。
この先の将来に、日本にも経費率の低い高配当株の投資信託ができるかも!
そうであれば、金融所得課税の年齢前に切替したいですね
記事が、タメになったと思われたら、“SNS” や “リンク” で紹介して頂けると今後の励みになります。
関連記事
「分配金なしが最強」に疲れていませんか?配当金がもたらす「本当の自由」をこちらの記事でシミュレーターで検証できます。効率の数字だけでは見えない、人生を豊かにするキャッシュフローの真実がわかる記事です。>>配当金シミュレータ
分配金あり・なしで税金と複利効果にどれほど差が小さいのかを解説。「5-20ルール」を軸に、増税リスクや今使えるお金の価値、新NISAを踏まえた投資の考え方を解説します。>>複利の嘘